


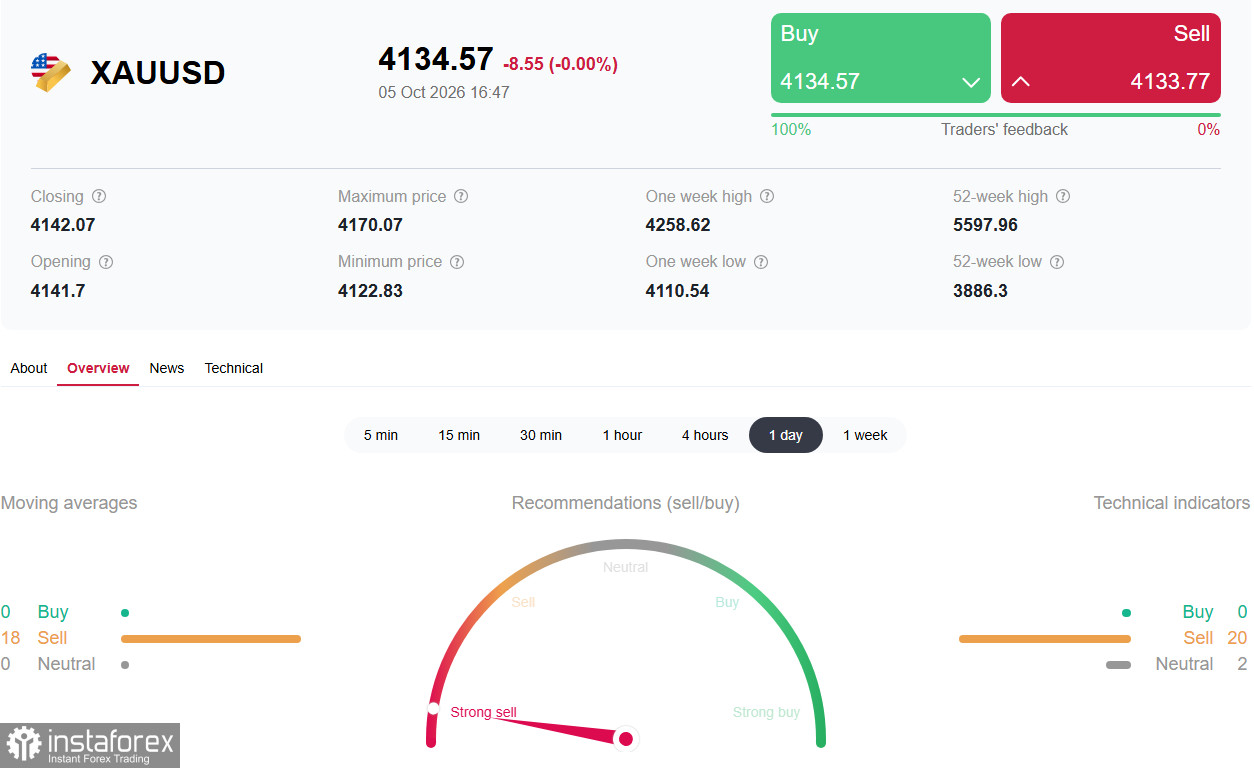
ISM 服務業 PMI 顯示了什麼
美國 9 月 ISM 服務業活動指數由 8 月的 55.4 降至 54.9,略低於市場預估的 55.0。儘管增速小幅放緩,該讀數已連續第 27 個月處於擴張區間,確認了美國經濟中最大部門的韌性。
然而,報告細項表現不一。就業指數重新站上關鍵的 50 榜,從 8 月的 47.8 升至 50.1,顯示勞動力需求再度回升。與此同時,新訂單指數由 60.9 降至 59.8,而「支付價格」指數則升至 74.0——為 2022 年 7 月以來新高。後者尤為重要:它顯示服務業通膨壓力持續存在,並支撐聯準會進一步收緊政策的論點。
支撐黃金的因素
美國勞動市場疲弱:上週五的 NFP 顯示,9 月非農就業僅新增 29,000 人,遠低於預估的 90,000 人,同時 7、8 月數據向下修正共計 60,000 人。失業率升至 4.2%。根據 CME FedWatch,市場目前僅將聯準會 10 月升息的機率定價在約 18–20%,而一週前仍約為 64%。這種明顯減弱的鷹派預期,降低了持有黃金的機會成本。
地緣政治緊張:伊朗外長 Abbas Araghchi 表示,與美國的衝突沒有軍事解決方案,但德黑蘭仍準備好重返戰爭。伊朗國會議長 Mohammad Bagher Ghalibaf 強調,在德黑蘭的條件獲得滿足之前,霍爾木茲海峽不會重新開放。此外,葉門的事實掌權當局宣布對胡塞武裝展開軍事行動。這些因素使地緣政治風險溢價維持在高位,支撐對避險資產的需求。
央行與 ETF 的結構性需求:各國央行購金仍然穩定,黃金 ETF 雖然流入放緩,但仍持續增持。Bundesbank 總裁 Joachim Nagel 指出,「在持續的地緣政治緊張,以及與高負債水準相關的信貸風險背景下,向黃金進行資產多元化的需求依然顯著。」
壓抑黃金的因素
10 年期美國公債殖利率仍處於多年高位。10 年期殖利率約在 5.30%,30 年期約在 5.66%——分別為 2007 年與 2002 年以來未見的水準。對於無孳息的黃金而言,這意味著持有成本極高。即使 10 月升息的機率下滑,市場也明白緊縮循環尚未結束:12 月再度升息仍被定價約 8% 的機率。
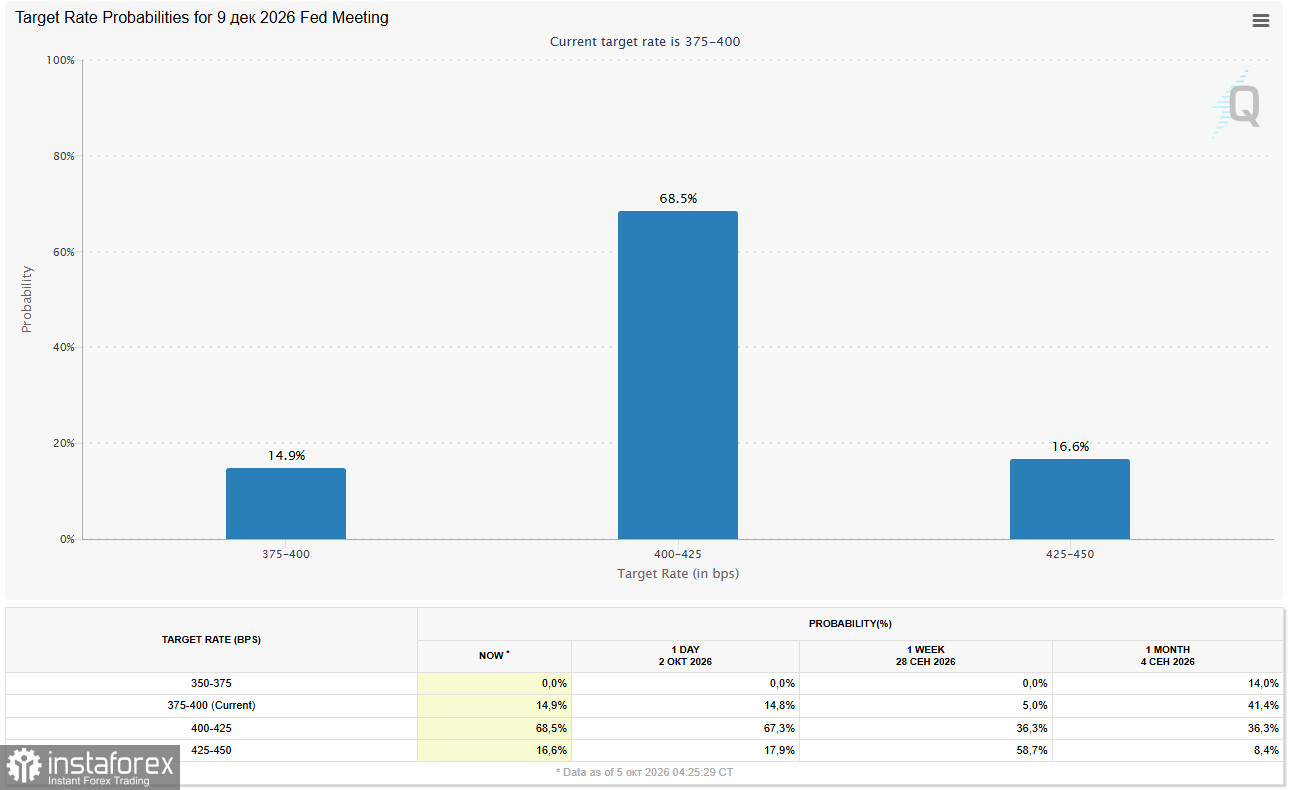
服務業的通膨壓力持續存在。ISM 物價支付指數升至 74.0,為 2022 年 7 月以來最高水準。這顯示美國經濟中最大部門的物價壓力並未緩解,強化了進一步 Fed 收緊政策的論點。對黃金而言,即使 Fed 在 10 月暫停升息,也不太可能成為趨勢反轉的關鍵時點。
強勢美元限制上行空間。USDX 在 101.90 附近交投,仍接近亞洲時段觸及的年內高點 102.50。美元走強使其他貨幣持有者購買黃金的成本提高,從而抑制金價的上漲空間。
實質殖利率收緊。10 年期 TIPS 殖利率升至 2.91%,創下紀錄水準。當投資人在美國主權債券上可以獲得接近 3% 的實際通膨調整後報酬時,黃金作為避險資產的吸引力就會下降。
簡要技術分析
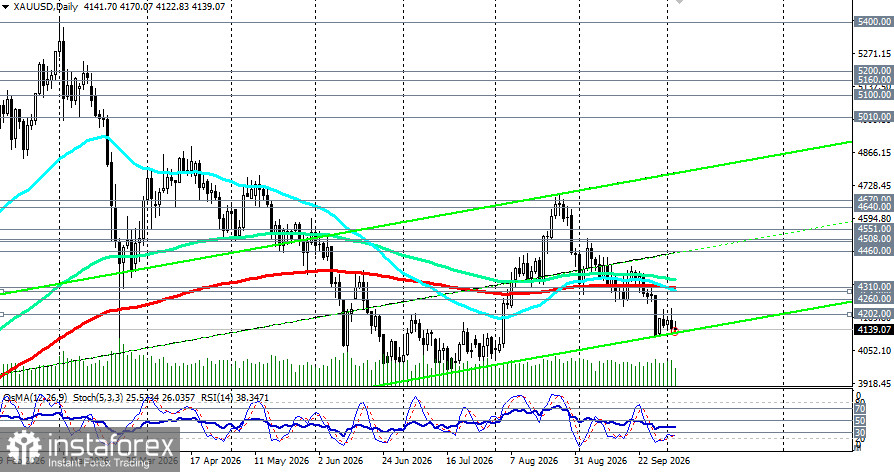 技術走勢依然偏空。Gold 的價格仍低於關鍵移動平均線,各項指標顯示賣壓持續,不過也出現了超賣跡象。
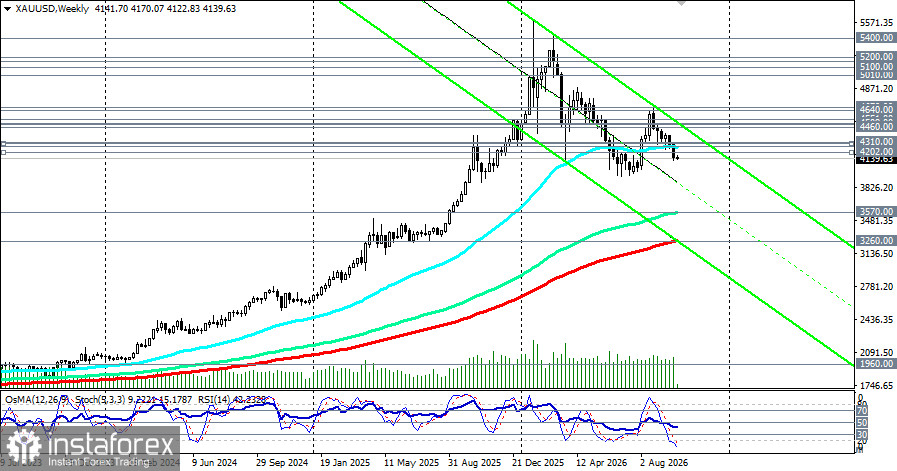
從技術面來看,黃金仍維持在 4,100.00–4,200.00 區間內震盪,若要突破,仍需新的催化因素出現。XAU/USD 的日線 RSI 約在 38 水準,這顯示目前較像是跌勢暫歇,而非明確的多頭反轉。關鍵阻力位在 4,260.00(週線圖上的 50 日 EMA)。不過,若要重返多頭市場區域,價格必須有效突破 200 日 EMA(4,310.00)。最近的支撐位在 4,100.00。
我們的觀點
黃金目前處於兩股強大力量的交會點。一方面,疲弱的 NFP 數據以及 10 月 Fed 升息機率下降,為黃金提供了基本面支撐;另一方面,公債殖利率處於多年高位,加上服務業通膨壓力持續,則限制了黃金的上行空間。
較疲弱的勞動市場數據,有助於降低市場對 10 月升息的預期,並對黃金形成支撐。然而,市場仍然認為,即便 10 月暫停升息,Fed 的緊縮循環整體上仍將持續。
影響下一步走勢的關鍵,將是下週公布的通膨數據。如果 CPI 表現溫和,殖利率可能回落,黃金將獲得支撐,有機會突破 4,200.00。若通膨壓力持續偏高,殖利率將維持在高位,黃金則很可能在當前區間內整理,或再度測試 4,100.00。
對交易者而言,這意味著必須緊盯公債殖利率:目前真正驅動黃金價格動能的,是殖利率本身,而非市場對升息機率的押注。只要 10 年期殖利率維持在 5.25% 以上,黃金上行空間就相對受限。
本概覽使用公開資料與媒體報導編寫,旨在對價格動態進行分析;相關走勢受多重因素影響,因此風險管理與部位控管尤為重要。


