


8 月的國際貿易報告相當正面——在 7 月短暫回落之後,出口按月成長 2.5%,而進口則下降 2.0%,為七個月來首見的下滑。出口成長範圍廣泛:11 個商品類別中有 8 個錄得增加,其中能源出口在原油、柴油與核燃料出貨量提升的帶動下成長 4.7%。消費品出口大增 6.6%,「其他商品與材料」激增 43.3%,工業機械與零組件則上升 10.1%。
對美國的貿易順差由前一個月的 61 億美元擴大至 112 億美元,而對其他國家的出口在 7 月創新高之後則下滑 8.5%。這凸顯加拿大對美國市場的依賴依然嚴重,而在貿易關係多元化方面至今成效有限。
10 月初的企業活動指標勾勒出一個正在放緩、但仍持續擴張的經濟圖景。S&P Global Canada 綜合採購經理人指數(Composite PMI)自 8 月的 47.8 升至 9 月的 48.7,但已連續第四個月低於 50 的榮枯線,顯示整體私人部門活動仍在收縮。
Ivey 採購經理人指數則自 8 月的 64.3 大幅降至 58.2,遠低於市場普遍預期的 65.2。雖然 Ivey 指數仍高於 50(代表經濟仍在擴張),但這一急劇放緩顯示企業動能正在走弱。
目前對加拿大央行(Bank of Canada)下一步動向尚未形成共識。RBC 維持短期內維持利率不變的看法,並預期要到 2027 年初才會啟動溫和且逐步的升息循環。Desjardins —— 先前預估首次升息落在 2027 年 1 月 —— 現在則承認可能出現風險,使得升息時間提前,但強調這在很大程度上取決於油價走勢。
美加之間的貿易爭端持續升溫,恢復談判的前景依然不明朗。Donald Trump 表示,有達成協議的可能,但現屆政府並不急於求成;加拿大方面則表示願意對話,但不會主動提出。
在統計期內,市場對加元的淨空頭部位上升至 56.1 億美元,而加元的隱含合理價格則持續往上移動。
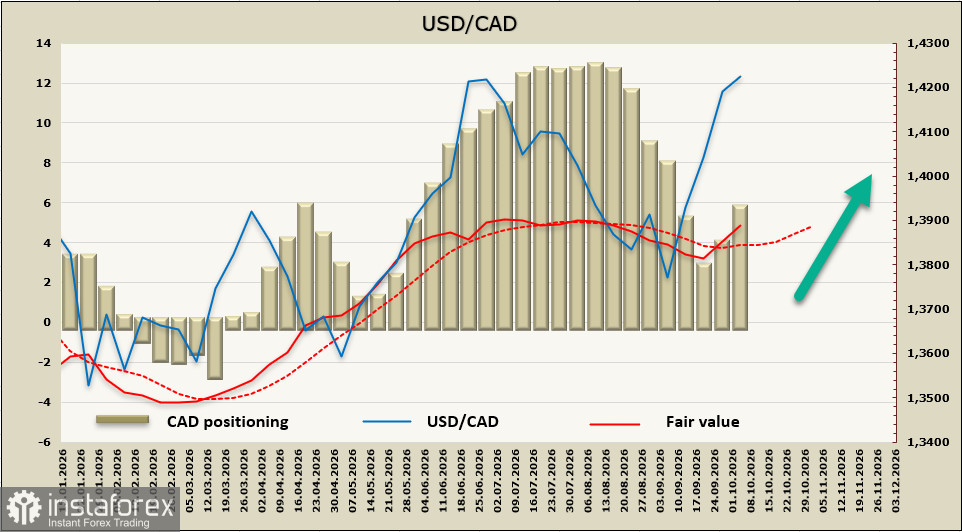
首次試圖守在6月高點1.4246之上未能成功,但種種跡象顯示,多頭正準備再度嘗試突破該阻力位;一旦突破,下一個目標區間將轉向1.4390–1.4410。目前預期行情轉向下跌的理由已相對減少。


