


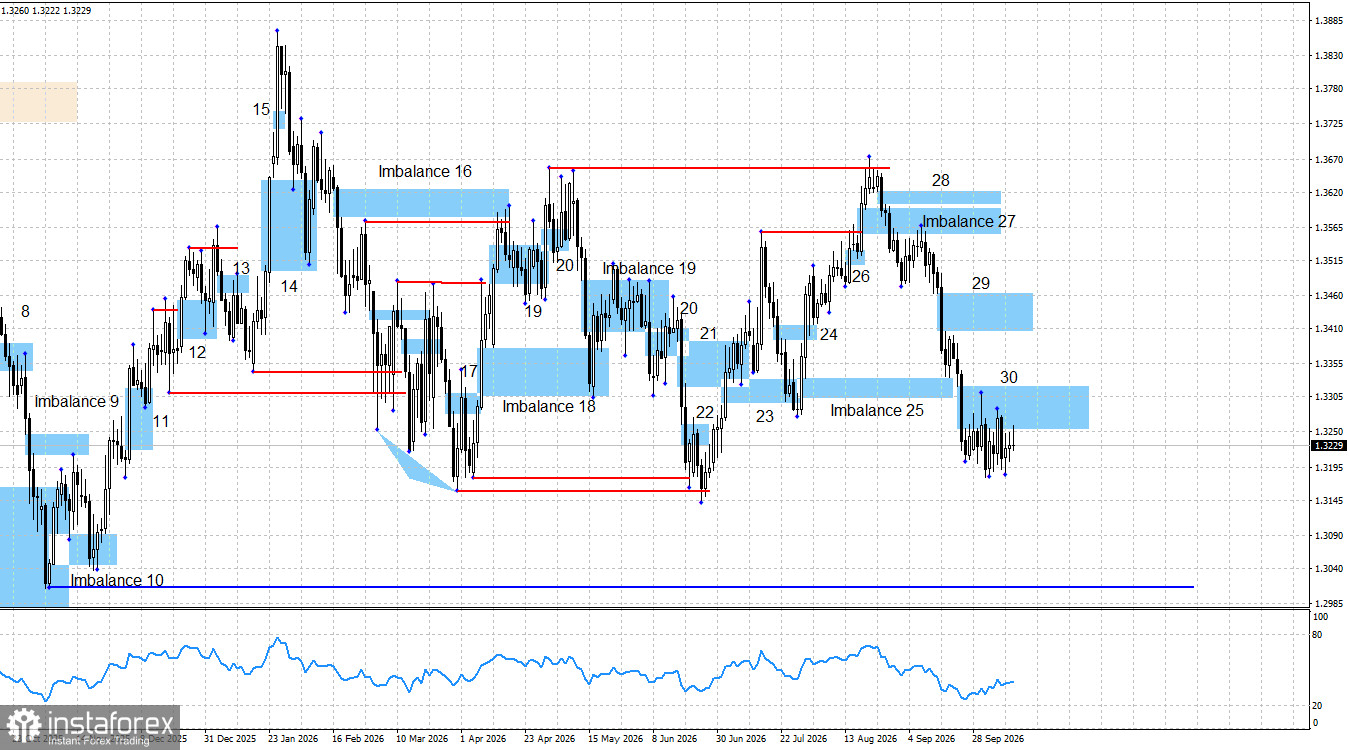
GBP/USD 維持了十一天近乎自由落體式的下跌,不過已是連續第三個星期,多頭都展現出強勁的抵抗力,阻止空頭進一步擴大跌勢。任何修正性反彈目前都被 Bearish Imbalance 30 所壓制,該區域正充當阻力帶。多頭目前幾乎沒有太多樂觀理由。儘管英國通膨攀升,強化了英國央行的鷹派立場,下次會議升息的機率極高,而且第二季經濟成長優於預期,但做多的交易員仍看不到發起攻勢的充分理由。不過,與歐元的跌勢相比,英鎊的處境並非那麼不利。本週的美國通膨報告甚至可能對英鎊形成支撐,因為幾乎所有通膨數據的可能結果,都已透過市場對 FOMC 貨幣政策的預期提前反映。換言之,市場已經消化了「2026 年至少再升息一次」的預期,也就是說,不論實際通膨數字如何,美元在這個因素上已經先行受惠。然而,若要推動匯價上行,多頭仍必須實際發動攻勢,別無他法。
值得注意的是,交易員目前仍預期英國央行將再進行兩次貨幣政策緊縮,與對聯準會的預期相同。不過,需要重申的是,聯準會的利率點陣圖只顯示一次額外緊縮,而最新的 FOMC 會議紀要也確認,多數決策者僅預期再升息一次。因此,在未來幾個月,英國央行最終可能會比聯準會更為積極升息,而這顯然不利於美元進一步走強。然而,英鎊卻連像樣的修正性反彈都尚未出現。
如果聯準會先前沒有在 9 月決定升息,並釋出願意持續收緊貨幣政策的訊號,我依然會預期美元走弱。我目前仍維持美元終將回落的看法,但可能是從更高的水準開始回落。就眼前而言,多頭的機會主要取決於是否出現對 7 月 28 日或 6 月 24 日低點下方的流動性掃盤(liquidity sweep),以及隨後能否形成新的看漲形態,而這又必須伴隨一段持續的上漲走勢。從圖表可以清楚看到,過去一年多數的反轉都出現在流動性掃盤之後,依我看這構成了一個不錯的機會。迄今為止,市場對 Bearish Imbalance 30 的反應相當疲弱,這可能顯示空頭動能正在減退,為英鎊帶來一個機會。雖然空間有限,但畢竟仍是機會。
空頭是否還有進一步下行空間?在我看來是有限的,但必須承認的是,美元目前仍處在相對有利的位置,在 Imbalance 30 尚未失效之前,美元依舊有相當不錯的機會擴大漲幅。圖表分析顯示,在對 5 月高點上方的流動性掃盤完成後,整體結構依然完全偏空。英鎊先前對 Bearish Imbalance 27 做出反應,引發 320 點的跌勢,如今 Bearish Imbalance 30 則正在為英鎊進一步走低創造條件。
週一缺乏重要的經濟數據公布,也就解釋了為何市場交投相對清淡。同一時間,市場已經在盤整區間內運行超過兩週,多頭與空頭目前都沒有明確優勢。儘管雙方都談不上絕對佔上風,空頭的前景仍然相對較強,而多頭至今只達成了「暫停英鎊不斷單邊下跌」這一點而已。
從整體消息面來看,長期而言,我依舊只能預期美元走弱,這一點並未改變。伊朗與美國之間的戰爭並沒有改變我的觀點。地緣政治緊張一度在數個月內,讓市場重新聚焦於美元的避險地位,但目前衝突已經度過最尖銳的階段。FOMC 未來貨幣政策路徑依然不明朗,但市場持續預期進一步緊縮,這是空頭仍充滿信心的主要原因。不過,交易員依然普遍忽視英國央行可能收緊貨幣政策的前景,而這點在近期多位英國央行貨幣政策委員會(MPC)成員的公開談話中已相當清楚地表露出來。英國通膨正在上升,就如同全球多數地區一樣,這讓英國央行幾乎別無選擇,只能同樣升息。
美國與英國的經濟日曆
- 美國 — 成屋銷售(Existing Home Sales)(14:00 UTC)。
10 月 13 日的經濟日曆中並無重要數據公布。因此,週二的經濟消息背景大致不太可能對市場情緒造成明顯影響。
GBP/USD 預測與交易建議
英鎊的長期前景仍偏多。近幾週內,市場由空頭掌控,但在日線圖上,較大的震盪區間十分清晰。5 月 1 日擺動低點(swing low)下方的流動性掃盤,觸發了區間內新一波的下跌,而在 Inverted Imbalance 27 內部出現的賣出訊號,又讓這波跌勢得以延續。由此可見,英鎊目前仍處於一段下跌趨勢中,這波跌勢可能會延伸至 6 月低點一帶。在該低點下方若再出現一次流動性掃盤,之後則有機會迎來有利於英鎊的反轉。
市場對 Imbalance 30 的反應依舊疲弱,而這正是英鎊的主要機會所在。然而,若交易員要對一波「可持續的復甦」抱有期待,僅僅在空頭動能仍偏強之際,對一個看跌形態出現微弱反應,顯然是不夠的。英鎊與多頭陣營需要的是結構上的突破——至少也要讓 Imbalance 30 徹底失效,才有更紮實的反轉訊號可言。


