


9 月份生產者物價指數(PPI)年增 6.8%,看起來似乎顯示生產鏈上的通膨壓力正在放緩(市場共識為 7.6%)。然而,以日圓計價的進口價格卻年增 24.5%,化學品、塑膠與有色金屬的成本分別上漲 13.3%、12.8% 與 40.2%。這意味著,日圓走貶,加上中東持續的地緣政治緊張,仍不斷強化外部成本壓力向日本經濟的傳導力度;PPI 頭條數據的溫和回落只是掩蓋了這一結構性過程。接受 Reuters 調查的經濟學家明確指出,生產者物價「支撐日本央行未來某個時間點升息的意圖」,儘管目前尚無立即升息的急迫性。
日本 6 月份原油進口量增加至 860 萬噸,為四個月以來首度超越去年同期水準。來自美國的進口帶動了這一回升,自 5 月份起翻倍至 270 萬噸——幾乎占總進口量的三分之一。日本對中東的依賴度已從 2025 年的 94% 降至 6 月的 62.3%。
然而,美國原油對日本而言成本約高出 15%,差距主要來自頁岩油較高的生產成本與物流費用。此外,日本煉油廠歷來是依據較重質的中東原油進行最佳化設計;若要改用較輕的美國原油品級,則須追加資本支出來調整與重組製程。就供應可得性而言,短期內並無立即中斷的威脅。但若霍爾木茲海峽長時間實質處於封鎖狀態,而油價又維持在目前水準,日本將面臨一連串疊加的衝擊。
較高的能源進口成本將惡化貿易條件,並直接壓縮實質國民所得。若油價維持在每桶 100 美元以上,且以日圓計價的進口價格持續上升,經常帳赤字可能擴大至自第一次石油危機以來未見的水準——在為赤字融資必須仰賴穩定外資流入的情況下,將對日圓帶來根本性的貶值壓力。
第二條傳導管道是實質家庭所得。能源與食品價格上漲已經使民間消費陷入停滯。若高物價持續,實質所得將持續縮減,進一步壓抑消費與 GDP 成長。
第三條管道是企業投資。對未來能源價格與供應可靠性的疑慮,會促使企業延後資本支出。
第四條管道是通膨預期。若高企的能源成本持續,日本央行可能被迫比單憑國內經濟情勢所需更加激進地升息。這可能引發急劇的經濟放緩,並在市場開始為景氣衰退情境定價時,反而削弱日圓。
市場目前仍預期,日本央行利率在 12 月的基準情境將為 1.25%。然而,若能源衝擊持續,美元兌日圓匯率(USD/JPY)波動可能維持高檔,政策利率利差仍將居高不下,即便日本央行在 12 月行動,亦無法完全消除這一利差。
投機性部位顯示,該申報週日圓淨空頭部位為 49.3 億美元,為相當明顯的超額偏空配置;然而隱含價格並無明確趨勢,且已回到長期均值附近。
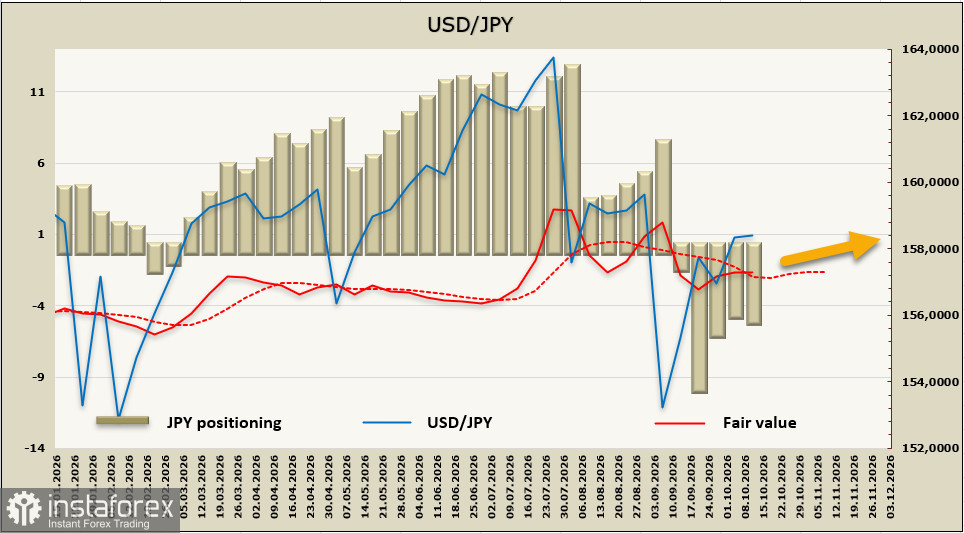
美元兌日圓已回到主導 2026 年的大幅震盪區間中部,短線走向仍不明朗。在先前的報告中,我們指出,在缺乏明確驅動因素的情況下,該貨幣對可能維持在 157–160 區間內;過去一週以來情況幾乎沒有變化。阻力位目前在 160.35;只要匯價仍低於該水準,出現新一輪下跌的機率,似乎高於重啟升勢的可能性。


