


















10 月 27–28 日召開的 FOMC 會議,在政策決策層面已幾乎不存在任何懸念。根據週一早上的 CME 數據,Fed funds 期貨顯示,利率維持在 3.75–4.00% 區間不變的機率約為 90%。
10 月 27–28 日召開的 FOMC 會議,在政策決策層面已幾乎不存在任何懸念。根據週一早上的 CME 數據,Fed funds 期貨顯示,利率維持在 3.75–4.00% 區間不變的機率約為 90%。
決策本身對美元所傳遞的訊息有限;真正的焦點已轉移到會後的溝通口徑上。Warsh 一向以拒絕向市場提供直接前瞻指引而聞名,因此參與者將試圖從字裡行間讀出 12 月動向的訊號。目前市場傾向認為,整體論調仍將維持足夠的鷹派色彩,使美元得以守住當前水準,因為通膨依然偏高,且尚未出現明確的緩和跡象。
就業市場的情況則遠談不上明朗。截至 10 月 17 日當週,初次申請失業救濟金人數降至 19.4 萬人,創三個月新低,且低於 20 萬人的預期。失業週期中位數升至 11.5 週,接近四年半以來高點,而 9 月非農就業僅增加 2.9 萬人,明顯低於 8 月的 13.3 萬人。在這樣矛盾的勞動市場數據之下,只有極為特殊的因素才會迫使 Fed 在 10 月加息——而目前看來並無此類跡象。
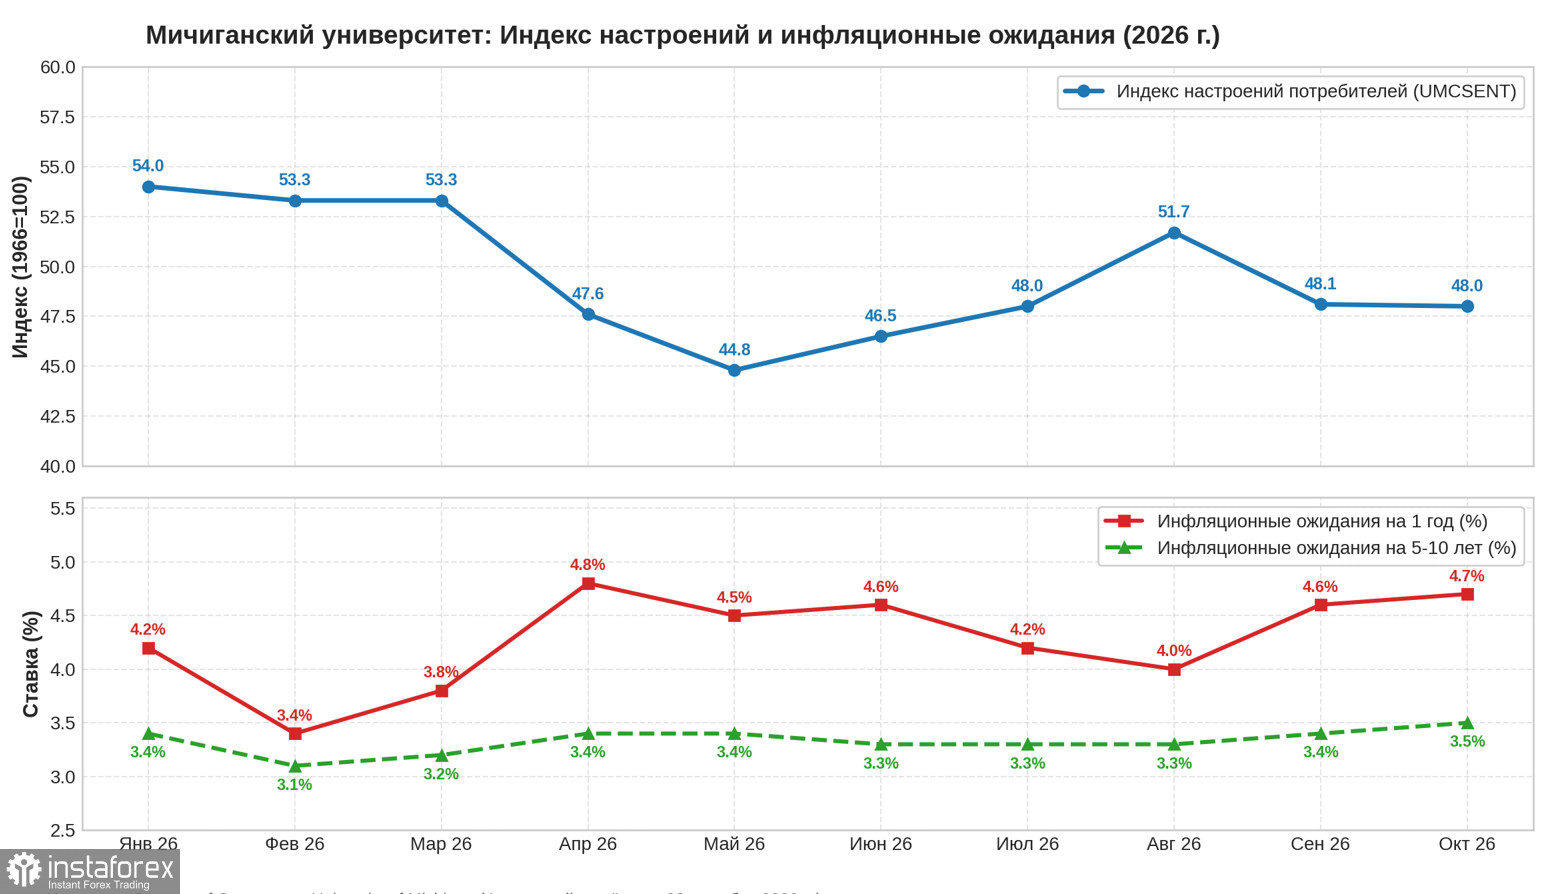
10 月份密歇根大學最終消費者信心指數為 48.0,略低於 9 月的 48.1,但明顯高於初值的 46.3。雖然較快報數據有所改善頗具意義,但通膨預期依然不變──未來一年的通膨預期為 4.7%,未來五到十年為 3.5%──整體指標也沒有出現持續好轉的跡象。對 Fed 而言,這代表長期通膨預期仍高於目標水準且沒有回落,因此放棄進一步升息並非選項。
這導向市場的結論是:升息在路上,但不會發生在 10 月。交易員已經將這一觀點反映在市場價格之中。美元在 9 月大幅走強之後,近期兌主要貨幣出現小幅回調,而 Fed 會後的措辭將決定這波回調何時、以及以多快的速度結束。
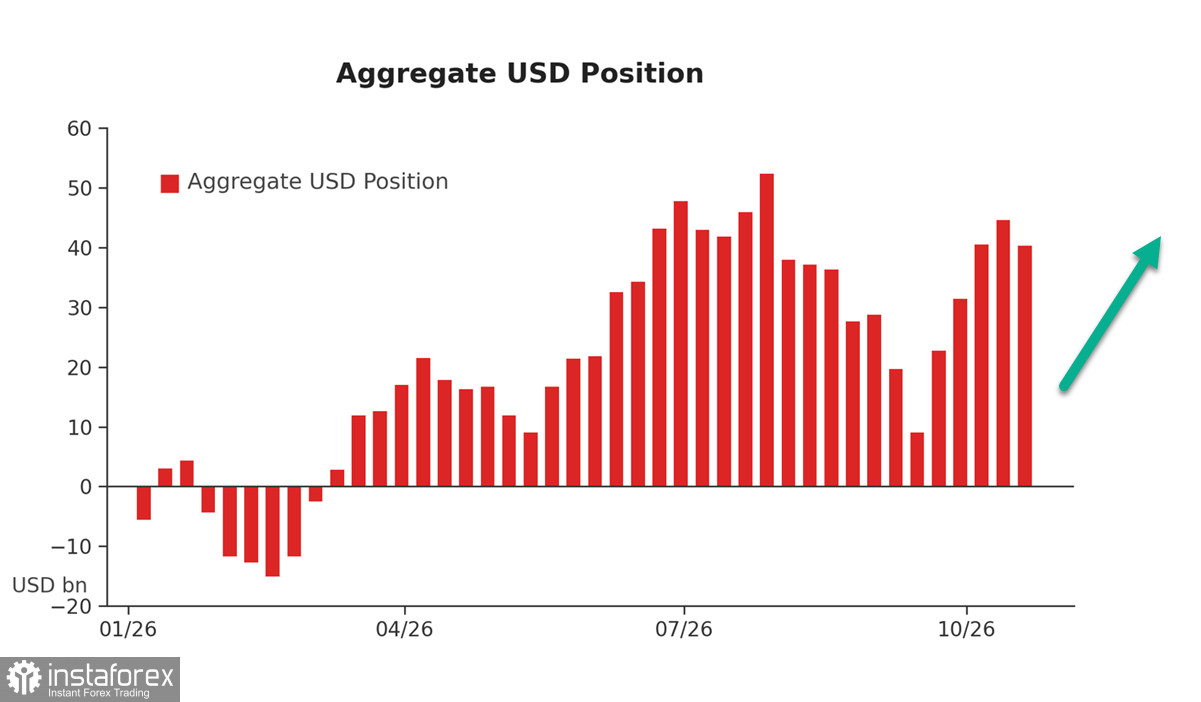
截至 10 月 20 日的 CFTC 數據顯示,大型投機客將美元指數的淨多頭部位減少了 42.66 億美元,至 402.86 億美元。這並不意外:月初較疲弱的美國就業數據幾乎排除了 10 月升息的可能,自然也改變了部位配置。不過,整體多頭偏倚仍然相當明顯,現在就談「全球進入弱美元新階段」還為時過早。
美元的強勢不僅建立在利率預期之上,也仰賴美國偏高的長期收益率。龐大的聯邦財政赤字迫使財政部發行更多公債,讓殖利率維持在高檔,並為美元指數提供一層天然的殖利率緩衝。
同時也要記得,美元本質上是一種相對價格。當聯準會暫停升息之際,ECB 面對歐元區成長放緩,可能被迫採取更具決斷性的政策立場,而日本央行一如既往地保持謹慎——這些政策立場的差異同樣抑制了美元走弱。由於市場已經消化暫停升息的預期,如果在 12 月不釋出任何偏向寬鬆的訊號,美元的回調將很快結束,並推動美元在外匯市場全面走強;就目前情況來看,這仍然是最可能的情境。


