


















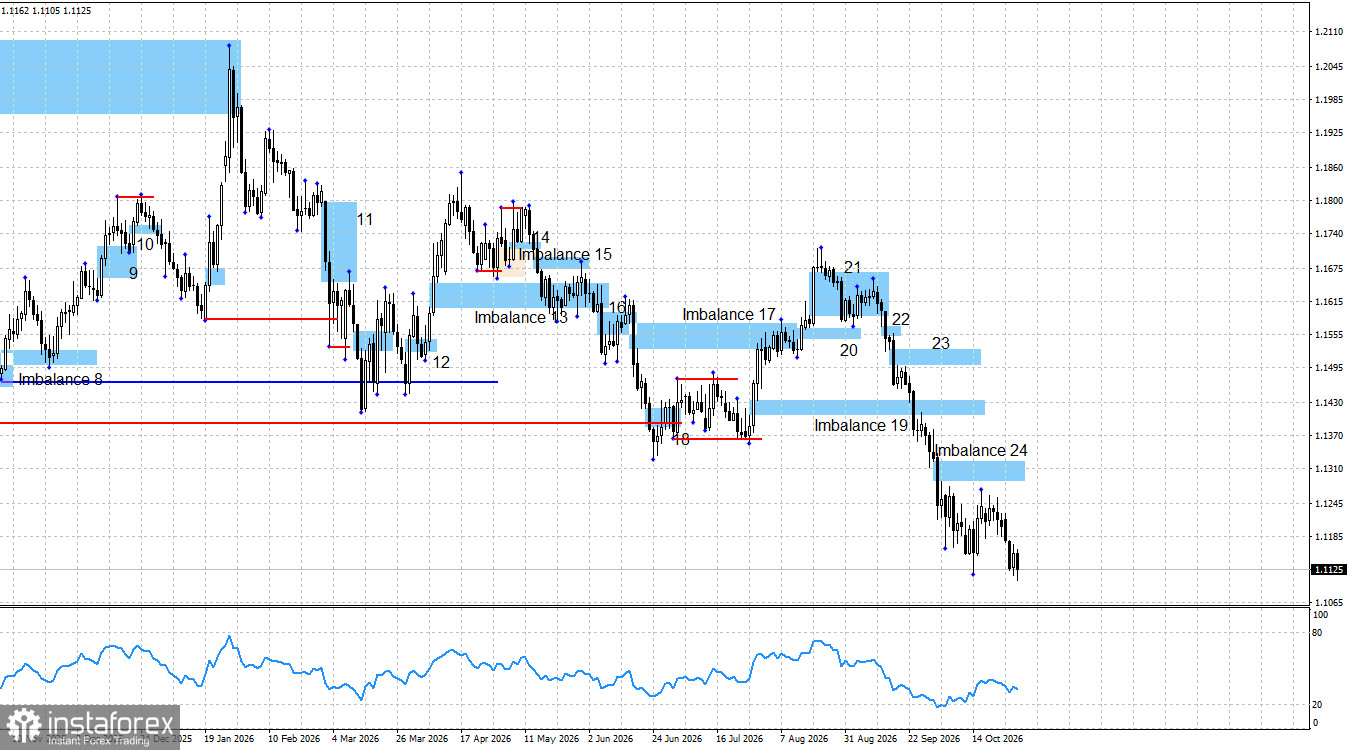
歐元兌美元在歐洲央行與聯準會開會之前、德國與美國公布通膨數據之前,以及德國、歐盟與美國公布 GDP 報告之前,就已經重啟跌勢。值得回顧的是,先前那一波空頭推進持續了整整 25 個交易日,期間歐元累計貶值近 6 美分。現在看起來,同樣的模式似乎正在重演。這一週與上一週其實並未出現任何特別利空歐元的事件,但交易員又再度預先拋售歐元以求自保。昨天的聯準會會議、今天的歐洲央行會議,以及美國的 PCE 和 GDP 數據,都沒有改變市場情緒。歐元就像先前一樣持續走低。聯準會如市場預期按兵不動,維持利率不變。歐洲央行同樣決定維持利率不變,這一結果幾乎早已被市場完全消化。美國的 GDP 與通膨數據為美元提供了溫和支撐。在這樣的背景下,空頭週四再度發動攻勢其實相當可預期。問題只在於:空頭已經連續進攻了整整兩個月,卻很難讓人相信,在這段期間歐元竟然沒有任何一項利多消息。從這個角度來看,歐元持續下跌並不是由於新聞流所驅動。
需要指出的是,目前聯準會的立場並不特別偏鷹。在過去兩週,沒有任何 FOMC 成員主張央行應該採取更鷹派的行動,而在這次會議中,也只有兩位委員投票支持進一步緊縮。換言之,聯準會的決定偏向中性,並不足以支撐美元在近幾週的升值表現。美國第三季經濟成長優於預期,但光憑這一點,也不足以合理解釋美元已經上漲了兩個月。歐洲央行同樣維持利率不變,且與聯準會一樣,預期在 12 月升息。目前,歐元與美元所面臨的條件其實非常相似。
目前看不出空頭攻勢即將結束的跡象。imbalance 24 仍然有效,價格可能對此做出反應,並產生新的賣出訊號。空頭已經推進得太遠,現在要輕易阻止這波跌勢並不容易。另一方面,多頭必須先讓 imbalance 24 失效,並形成多頭型態,才有機會期待哪怕是溫和的反彈。這需要歐元出現一波明顯的急漲,但到目前為止,多頭只展現出疲弱無力。
在 9 月,FOMC 上調了利率,並釋出準備開始收緊貨幣政策的訊號。這已足以引發一波至今仍在延續的大規模空頭攻勢。然而,即便考慮到聯準會 9 月已啟動緊縮,且 12 月可能再度行動,仍然很難令人相信,在這段期間歐元居然沒有收到任何一則利多消息。市場多半選擇忽視這些消息。
整體來看,消息面其實仍偏向支持多頭。雖然聯準會採取了更偏緊縮的貨幣政策立場,但這並不是決定匯率的唯一因素。歐盟確實也有自身的問題,但問題恰恰在於:全球各地都有問題,卻只有歐元在跌。兩家央行都在收緊貨幣政策,但只有美元在漲。不過,在明確的多頭訊號出現前,仍不應期待歐元出現像樣的反彈。同樣地,提前買進歐元作多也並不明智。
目前的技術型態明確指向空頭動能的延續。當前的關鍵結構是 imbalance 24,未來不久可能會被修正。多頭目前唯一的機會在於跌破 1.1066 低點後出現 liquidity sweep。但僅有 liquidity sweep 並不足以構成開立多單的依據。
週四的經濟數據再次站在空頭這一邊。美國 GDP 報告優於交易員預期,而 9 月 PCE 通膨如預期加速上升。也就是說,兩份最重要的報告都支撐了空頭,而歐洲央行原本就幾乎沒有機會替多頭提供什麼實質支撐。
多頭在 2026 年仍有許多理由發動攻勢。從結構性與全球層面來看,Trump 的政策——去年導致美元大幅走弱——並沒有發生改變。目前,除了 FOMC 的鷹派立場之外,並沒有主要因素在支撐美元。地緣政治發展與歐洲緊張的局勢,目前則對歐元形成壓力。
美國與歐盟經濟日曆
- 德國 – 失業率(08:55 UTC)。
- 德國 – 第三季 GDP 成長(09:00 UTC)。
- 歐盟 – 第三季 GDP 成長(10:00 UTC)。
- 歐盟 – 失業率(10:00 UTC)。
- 德國 – 消費者物價指數(13:00 UTC)。
10 月 30 日的經濟日曆中共有五項數據公布,其中以 GDP 報告最為重要。這些經濟消息在週五可能對市場情緒產生中度影響。
EUR/USD 走勢預測與交易建議
從這個角度來看,該貨幣對仍處於一個多頭趨勢中,而這個多頭趨勢已經出現長達一整年的修正性停頓。大約八個月前,消息面顯著轉向有利空頭,但這段長達四年的趨勢本身,還不能被視為已經失效或結束。多頭有可能在年底前恢復攻勢,但目前他們唯一較為現實的機會在於去年 6 月形成的 1.1066 低點,以及幾週前形成的 1.1114 低點。空頭是在 imbalance 19 收到賣出訊號的。就目前而言,既有的空單應該續抱,直到出現多頭訊號或多頭型態為止。而新的賣出訊號可能會在 imbalance 24 再度出現。


