


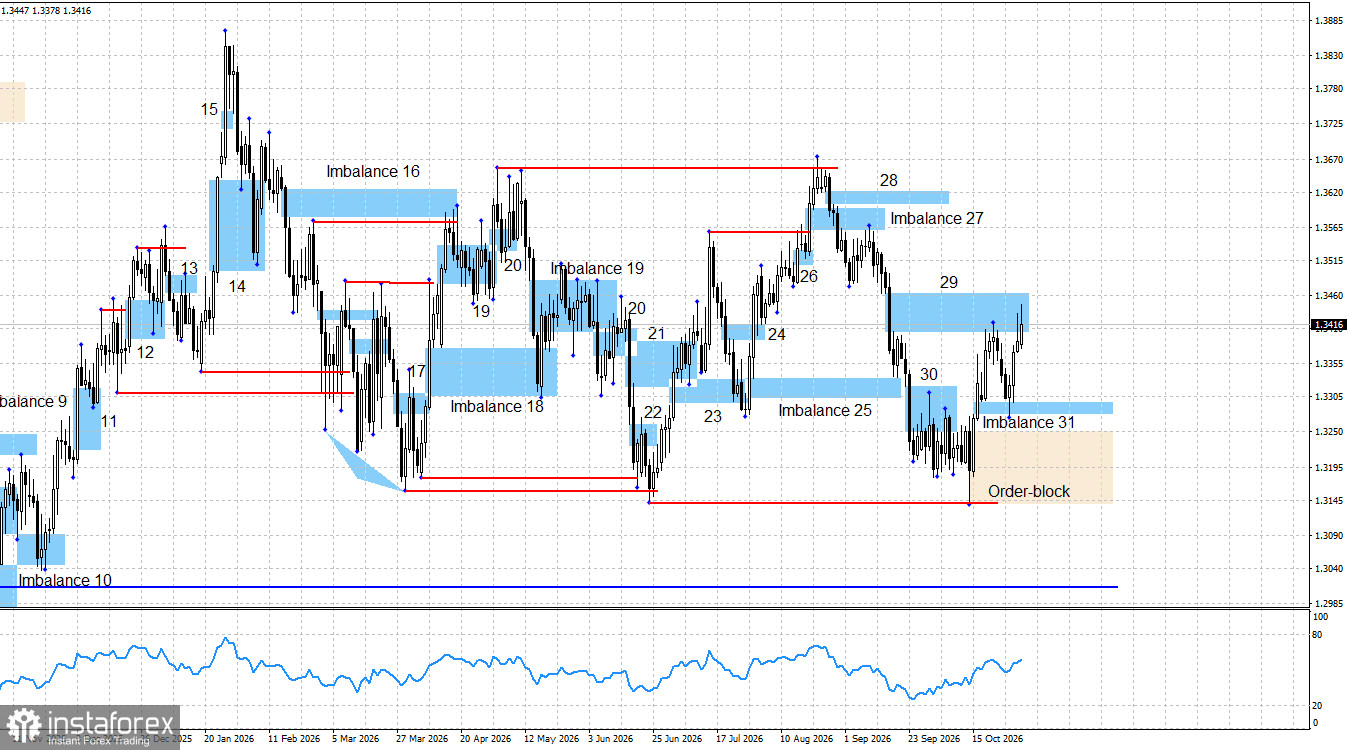
在今年的區間震盪結構內,GBP/USD 已邁出朝向新一波多頭推進的重要一步。6 月 24 日低點下方的流動性被掃蕩後,多頭交易者得以將匯價推高約 260 點。隨後出現對 29 日形成的空頭不平衡區的反應、一波修正性回調、對 31 日形成的多頭不平衡區的回應、英鎊方向的反轉,以及再度向 29 日不平衡區推進。從目前較大的結構來看,再出現一輪新的修正性回調並不吻合整體圖景,雖然這種情況也不能完全排除。本週市場普遍預期 Bank of England 將收緊貨幣政策,這應有利於多頭一方。相對之下,Federal Reserve 給予空頭的支持程度不及其先前預期。市場原本最大的寄望之一,可能是 Kevin Warsh 能就明年進一步收緊貨幣政策作出明確承諾。對 12 月會議而言,不確定性並不大。依我看,與美元利多相關的消息已大致反映在當前價格當中,現在輪到英鎊接棒。在美國大選前,美元持續走弱,不過匯價仍有可能再次回測 29 日不平衡區,並在前一波擺動低點下方再度出現賣方流動性掃蕩。
對英鎊中期前景而言,一個關鍵因素在於:市場目前預期 Bank of England 將進行三次貨幣政策收緊,而 Federal Reserve 則僅被預期會有一次、頂多兩次。點陣圖同樣顯示未來一年僅有一次升息,而最新 FOMC 會議紀要也確認,大多數央行官員只預期加息一次。當然,無人能精準預測 2027 年的實際發展,但這是當前的加權平均預測。因此,在未來數月內,Bank of England 可能會比 Federal Reserve 更為積極地升息,而這顯然不利於美元進一步走強。美元先前已大幅受益於市場對 Fed 收緊政策的預期,而市場接下來可能會開始將 Bank of England 更為鷹派的政策納入定價。目前支撐美元的幾乎只剩下地緣政治因素。
如果 Federal Reserve 在 9 月沒有升息,且沒有釋出將繼續收緊貨幣政策的訊號,那麼美元的下跌本應在一個月前就展開。這一預期至今依然有效。從長期來看,英鎊的前景仍然偏多。
空頭交易者還有多少空間可以壓低市場?依我之見,其剩餘下行潛力已然有限。過去兩個月,空頭似乎已將美元推升至相對當前環境而言偏高的水準。值得回顧的是,在 2026 年市場確實有充分理由買入美元,但同時也存在有利於英鎊升值的因素卻被交易者忽視。結果是,數週前市場開始出現反轉,而這一行情與基本面狀況相比,遠比此前那一段跌勢更為一致。
週一公布的經濟數據並未直接引發英鎊的上漲。首份重要報告接近尾盤才發布,而多頭整個交易時段內都相當積極地推高匯價。因此,在週四與週五之前,地緣政治與美國政局很可能仍將是市場關注重點;其後,焦點將轉向 Bank of England 會議以及美國勞動市場數據。
整體基本面背景仍然指向:美元在長期內下跌幾乎是唯一合理的結果。伊朗與美國之間的戰爭並未改變這一大方向。地緣政治發展曾讓市場在數個月內重新聚焦美元的避險屬性,但該衝突最尖銳的階段已經過去。FOMC 未來政策路徑仍然存在不確定性,然而市場依舊傾向預期持續收緊,這是空頭交易者仍能維持信心的主要原因。不過,市場仍在忽略 Bank of England 可能更為緊縮的政策前景。與全球多數經濟體一樣,英國通膨正在升溫,這使得 Bank of England 幾乎別無選擇,只能同步升息。
美國與英國經濟日曆
- 美國 – JOLTS 職位空缺(15:00 UTC)。
- 美國 – 國會選舉。
11 月 3 日的經濟日曆中包含兩項值得關注的事件。不過,它們在週二對市場情緒的實際影響可能相對有限。
GBP/USD 走勢展望與交易建議
英鎊長期前景依然偏多。近期雖然由空頭主導市場,但日線圖上明顯可見的震盪區間仍然維持完好。5 月 1 日擺動低點下方的流動性掃蕩,曾在橫向區間之內引發一波下跌。不過,6 月低點下方的流動性同樣被掃蕩,讓多頭交易者得以重新掌控局面。因此,短線走勢偏向多頭方向。
對交易者而言,這意味著現有多單目前宜續抱。上週,在 31 日不平衡區內出現了一個買入訊號,提供了建立新多單的機會。至於匯價是否會第二次對 29 日不平衡區作出反應、從而觸發另一波修正性回調,目前仍不得而知;接下來數日的新聞流可能引發市場各種不同的反應。儘管如此,英鎊進一步升值仍是較大機率情境。英鎊的目標位大致位於區間上緣附近,即 1.3670 一線。另需注意的是,上週四又形成了一個新的多頭不平衡區,理論上應能為多頭提供額外支撐。


