


昨天,歐元兌美元走弱,但在隔夜時段收復了部分跌幅。昨日歐元回落的原因十分明確:美國經濟數據強於歐洲數據,重新提振了市場對美元的需求。
先看歐洲,歐元區的商業活動以採購經理人指數(PMI)衡量。該指數基於企業調查,讀數高於50表示經濟擴張。綜合PMI錄得51.7,低於市場預期的51.9;服務業PMI為51.4,也低於預期的51.7。這說明經濟活動仍在擴張,但步伐慢於市場預期。法國的表現最令人失望,其指數降至46.2,顯示經濟出現收縮。德國則帶來正面驚喜,其服務業PMI升至52.5。然而,德國的亮眼表現仍不足以抵消法國的疲弱。通膨率由3.8%加速至4.0%,與預期完全一致。當物價漲幅加快,而經濟成長動能減弱時,這樣的組合對歐元並不利。
美國的情況則截然不同。ADP報告顯示私營企業新增就業人數。10月就業人數增加了86,000人,高於市場預期的67,000人。企業的招聘比預期更積極,意味著作為美國央行的聯準會沒有太多理由停止進一步升息來對抗通膨。代表美國進出口商品和服務價值差額的貿易逆差在9月收窄至1050億美元,優於市場預期的1079億美元。ISM服務業指數錄得54.5,略低於預期的54.8。儘管略不及預期,但該指數仍高於50,顯示經濟持續擴張。綜合來看,這些發展重振了市場對美元的需求,並將歐元自近期高位壓回。
今日,歐元有機會進一步反彈。歐元區將公布生產者物價指數(PPI)。該指數衡量生產端價格的變動,一般被視為未來消費者物價走勢的先行指標。因此,市場會將其視為通膨未來走向以及ECB可能政策決定的風向球。年增率預計將由前一個月的8.2%加速至10.9%。若數據高於預期,市場對ECB進一步升息的預期將升溫,進而對歐元形成支撐。其他將公布的數據包括:預計成長4.9%的德國工業訂單;在此前下降0.3%之後,預計將回升0.4%的法國工業生產;以及預期持平的義大利零售銷售。
ECB行長Christine Lagarde以及德國聯邦銀行(Bundesbank)行長Joachim Nagel今天也將發表講話。他們的政策立場已相當明確:ECB仍朝著在12月再進行最後一次升息的方向前進,而他們最新的談話很可能會重申這一立場。如果經濟數據強勁,同時央行維持穩健、從容的基調,歐元有望守住目前水準甚至進一步走強。
動能
在上行方向方面,需關注1.1272這一水準,目前匯價僅距其約九個點子。如果歐元能夠穩固站上該水準,下一個目標將是1.1298,之後是1.1336。今日的經濟數據公布可能為此情境提供支持,因為高於預期的生產者物價指數將強化市場對ECB進一步升息的預期。因此,上行走勢被視為主要情境。
在下行方向方面,關鍵水準在1.1245。若匯價跌破該水準,將為進一步下探1.1214及1.1177打開空間。昨日因美國經濟數據帶動的美元走強,有利於這一情境。不過,ECB相對穩健的政策立場,以及歐洲數據可能好於預期,則不利於此一走勢。該情境不能完全排除,但其發生的可能性相對較低。
均值回歸
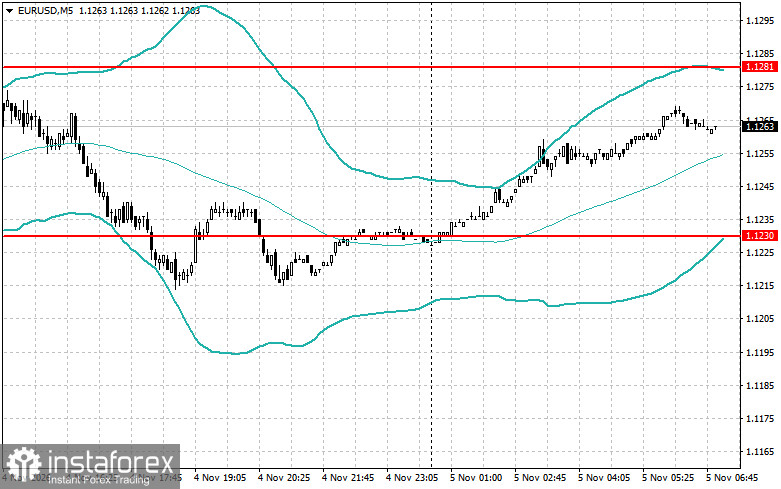
上方參考水準在 1.1281,下方參考水準在 1.1230。上方水準僅比 1.1272 的突破價高出 9 點,這意味著在發生突破後,價格可能很快就會觸及該位置。關鍵問題在於,上漲走勢是否會延續,還是這只是一個隨後將回落的假突破。只有在上行動能明顯開始減弱時,才應考慮在接近 1.1281 一帶出現反轉的可能。
下方 1.1230 的水準位於 1.1245 與 1.1214 之間的下跌路徑上。如果跌勢觸及該水準後,價格迅速反彈並重回其上方,這將更傾向於被視為反轉,而不是突破行情的延續。


