


今日黃金每盎司約報價 4,060 美元,昨日下跌 2.6%,完全抹去了先前反彈至 4,122 美元的漲幅。白銀在前一日下跌 3.5% 之後,上漲 1%,至 52.06 美元;鉑金與鈀金則小幅走高。
10 月的通膨報告引發了這波拋售。核心消費者物價指數月增 0.3%,高於預期的 0.2%,已是連續第三個月超出預期;同時,整體通膨月增 0.4%,也高於 0.3% 的預測。這一結果正好落在 Christopher Waller 前一天所劃出的門檻上:在核心數據達到 0.3% 的情況下,他已準備考慮一次 50 個基點的升息。12 月升息的機率,從 11 月 9 日的 78.8% 升至 96.3%。黃金本身沒有孳息,在利率和殖利率走升時,債券因此更具吸引力,而美元走強也會讓多數買家購金成本提高。
聯準會官員的發言放大了這一影響。Austan Goolsbee 將這份報告形容為「令人擔憂,幾乎到了令人警醒的邊緣」。芝加哥聯準銀行總裁 Goolsbee 表示:「我們在通膨上確實遇到了嚴重問題。」10 月時,他仍開放對升息或暫停的兩種可能性;而在 11 月 9 日,他則將由 AI 帶動的投資比擬為過熱的需求。達拉斯聯準銀行總裁 Loretta Mester 依然認為至少還需要兩次各 25 個基點的升息,甚至可能加快步調。9 月初時,Waller 還願意在通膨持續改善的情況下按兵不動,如今則開始考慮一次 50 個基點的動作。整體基調已從觀望轉向加速,而這一變化正成為壓抑金價的因素。
便宜的原油這一次並沒有拯救黃金。週一,在 Brent 下跌且美元走弱之際,金價一度走高,看起來較低的能源價格似乎會重新帶動需求。Brent 目前已跌破 92 美元,WTI 則在 84 美元附近,但 10 月的 CPI 仍反映出 Brent 價格月增約 12%,也就是說,油價走低的影響要到 11 月的數據中才會真正顯現。
黃金仍有支撐,但空間有限。4,000 美元關口仍是主要支撐位,儘管在 11 月 3–4 日金價已一度跌破該水平。各國央行的購金以及避險需求為金價提供了後盾。值得注意的是,這一次股市修正並未像 10 月底那樣大幅拖累金價;當時投資人為了彌補股市虧損而拋售黃金。現在黃金似乎正逐漸不再被當作流動性來源,而是再次按利率敏感資產的邏輯進行交易。
我認為接下來幾個交易日黃金仍將面臨壓力。在聯準會為 12 月 9 日升息做準備並開放考慮一次 50 個基點動作、而美元與殖利率維持在接近昨日水準的情況下,金價要守在 4,100 美元上方將相當不易;更可能的是再度測試 4,000 美元關口,若跌破,下一個目標將是 11 月 4 日約 3,942 美元的低點。各國央行買盤以及油價進一步下跌,可能會緩和跌勢,但我把較明顯的反轉與本週五的生產者物價指數(PPI)聯繫在一起:若生產者物價數據較為溫和,或可讓黃金收復部分跌幅。
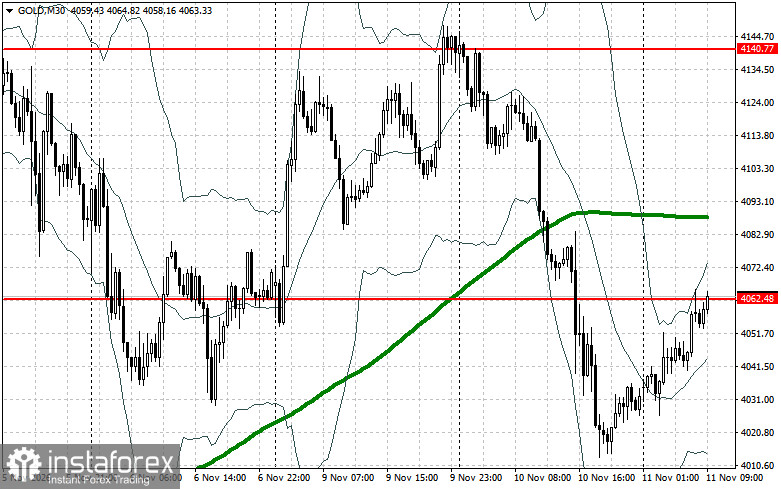
就技術面而言,買方需要先突破最近的阻力位 4,062 美元。若能站上該水準,下一個目標將指向 4,140 美元,但要在此之上形成突破將相當不易。最遠的目標區域位於 4,192 美元一帶。若價格回落,空方將嘗試奪回 4,001 美元的控制權;一旦成功,區間跌破將對多頭部位造成嚴重打擊,並可能將金價壓低至 3,954 美元,且進一步下探至 3,906 美元的風險隨之升高。


