


美聯儲10月會議紀要於週三晚間公布。先說兩點重要結論。第一——如預期——市場幾乎沒有反應。第二——會議紀要本身帶有很強的「滯後」和「形式化」特徵,因為它是在會議結束三週後才公布。在這三週(將近一個月!)期間,美國往往會出爐一系列重要數據——包括就業市場、失業率、通脹、商業活動、GDP 等。因此,不能簡單假設聯邦公開市場委員會(FOMC)10 月時的情緒,與當下的情緒完全一致。到了 11 月中旬,委員會 10 月的立場在很大程度上已失去實際意義。
而且,如果過去三週美元一直在走強,那三週前的立場又有什麼影響?即便 FOMC 在 10 月「更加鷹派」,如果此後美元每天都在上漲,那這種「更鷹派」對趨勢又能改變什麼?因此,11 月公布的這份紀要從一開始實際意義就有限。儘管如此,如我們反覆所說,許多分析師總要找點題材來書寫與解釋美元持續上漲——於是會議紀要也就順理成章被拿來當理由。
結果顯示,10 月會議「實際上」確實「相當鷹派」,儘管當時美聯儲按兵不動,沒有加息。「實際上」幾乎所有官員都不打算結束緊縮,只是選擇暫停。多數與會者認為暫停本身風險正在上升,因為通脹可能變得根深蒂固,屆時要將其壓回 2% 將需要更大的代價。多數人同意未來仍需要進一步收緊。但對交易者而言,這裡面有什麼「新意」嗎?市場早已在為明年 3 月加息定價。
過去兩週內,眾多 FOMC 官員已多次發表講話,市場對此瞭然於胸:12 月加息幾乎板上釘釘,並且到 2027 年 3 月前很可能至少再加息一次。換言之,市場已將美聯儲視為高度鷹派;而 10 月會議紀要是在最新通脹、就業與 GDP 數據出爐之前撰寫的,當然不可能像現在市場對美聯儲的預期那樣「進一步鷹派」。
結論:不論是會議紀要本身,還是對美聯儲政策前景的推演,都無法在邏輯上解釋過去三個月美元的升值走勢。真正的情況是,市場幾乎忽略了其他所有因素。即便如此,作為交易者,我們只能基於眼下條件來操作,而去爭論「市場是錯的」也毫無意義。真正的問題在於,這一輪不太合邏輯的美元漲勢何時終結。我們的看法是,很可能重演 2022 年的情況:當通脹開始回落、而市場意識到美聯儲即將停止緊縮並走向寬鬆時,美元就開始回落。我們預計這一次也可能出現類似的動態。
EUR/USD 交易建議:
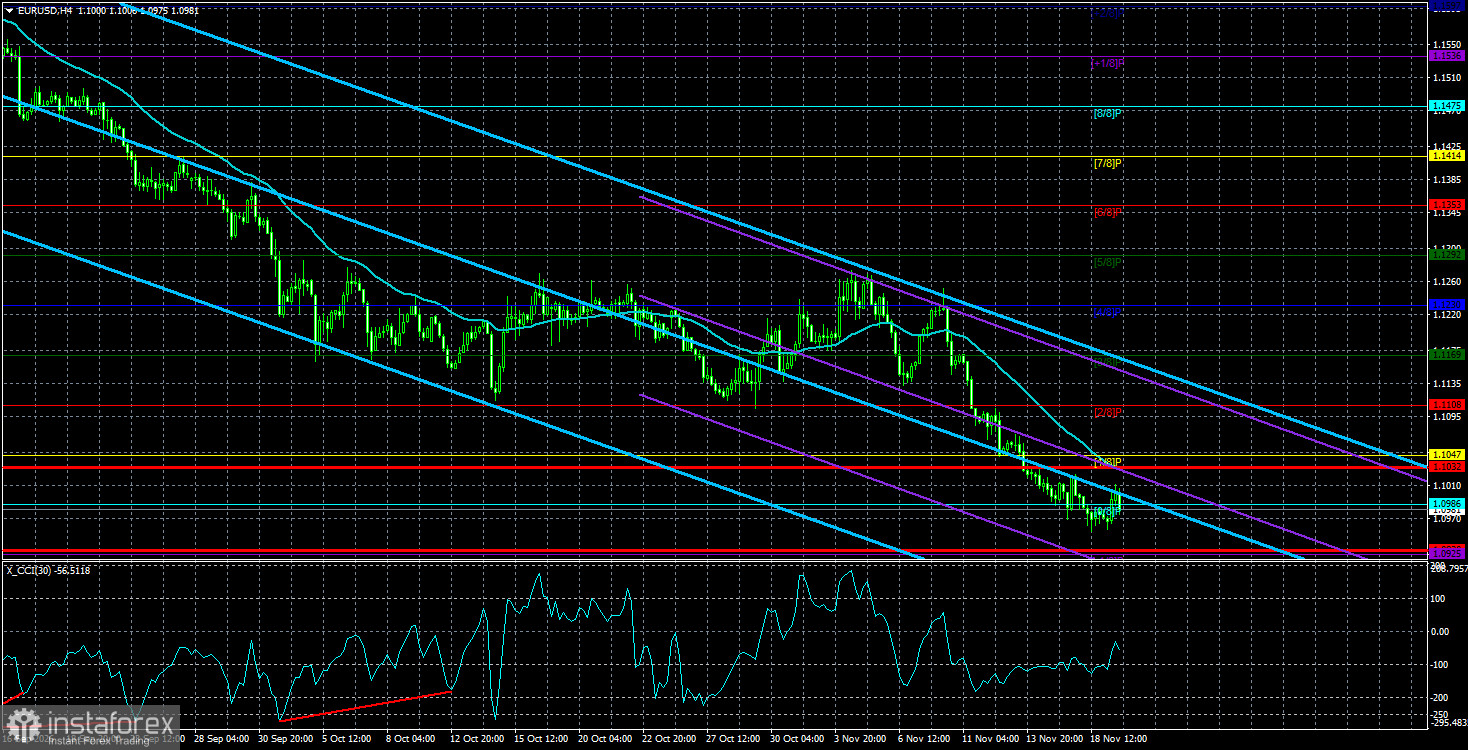
EUR/USD 依然處於下跌趨勢,而這一跌勢缺乏足夠的基本面、宏觀經濟或地緣政治依據。從全球基本面來看,美元前景偏空,但在 2026 年,先是地緣政治、隨後又是美聯儲的鷹派立場,一路為美元提供了強勁支撐。過去三個月,幾乎所有其他因素都被市場忽略。當前匯價在移動平均線下方時,可考慮逢高做空,目標位 1.0928 和 1.0925,因為整體趨勢仍然向下;若匯價重回移動平均線上方,則可考慮做多,目標位 1.1108 和 1.1169,因為這種缺乏邏輯支撐的跌勢最終會結束。
GBP/USD 交易建議:
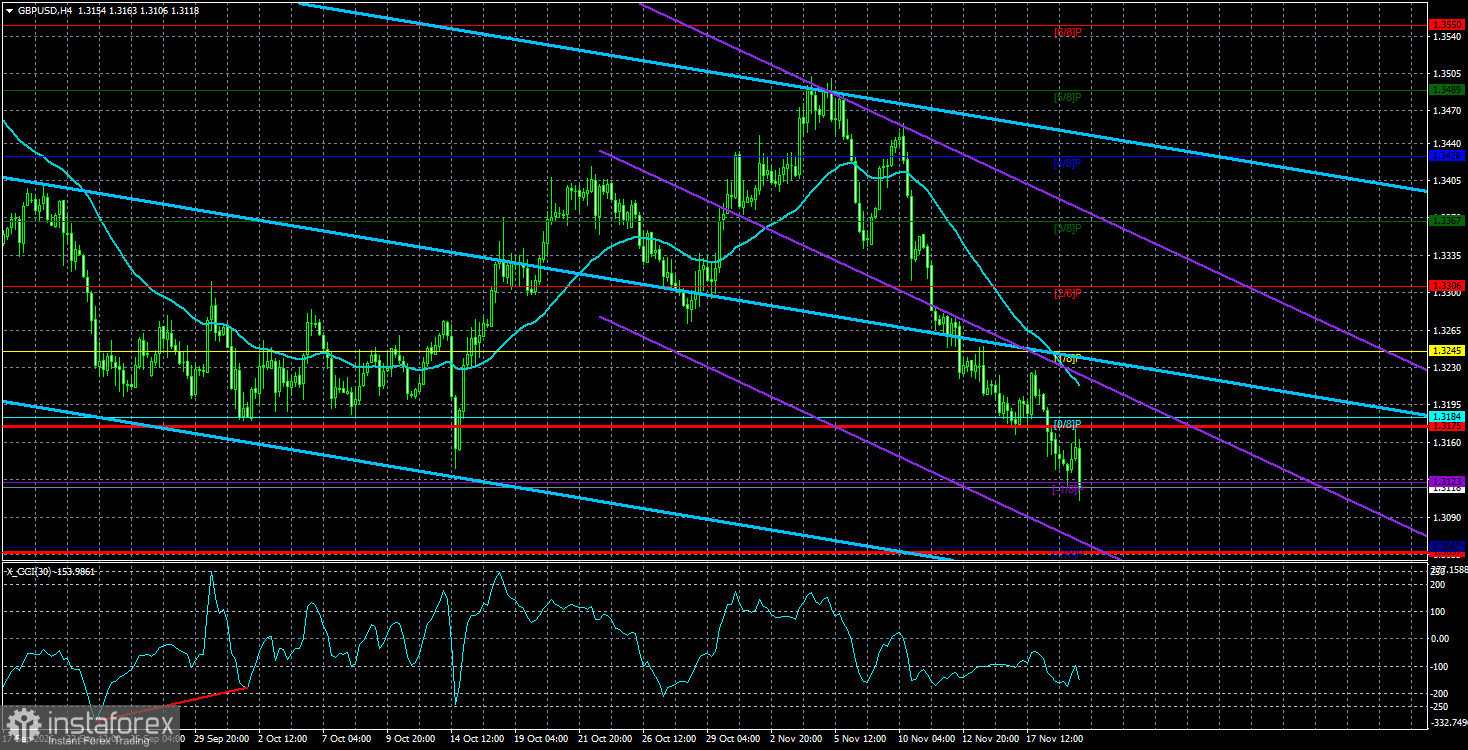
GBP/USD 在日線級別的盤整區間內,已經開啟一波新的下行趨勢。2026 年對美元來說極為有利,因為地緣政治與通脹壓力驅動資金尋求避險,同時也推動美聯儲重新啟動緊縮。不過,在週線級別上,匯價仍在 1.3150 至 1.3780 的區間窄幅震盪,而這個區間本身位於長達四年的上升趨勢之內,這支撐了中期英鎊升值的前景。當匯價位於移動平均線上方時,可考慮做多,目標位 1.3306 和 1.3367;若匯價回到移動平均線下方,則可順勢做空,目標位 1.3062 和 1.3057。不過空單需謹慎——當前匯價已接近盤整區間的下沿。
圖表說明:
- 線性回歸通道用於判定當前趨勢方向;若兩條通道同向,說明趨勢較為強勁。
- 移動平均線(參數:20,0,平滑)用來界定短期走勢傾向,以及當前應該順勢操作的方向。
- Murray 水平是行情運行與調整的目標價位區間。
- 波動率水平(紅線)根據當前波動率讀數,標示未來 24 小時內貨幣對最有可能運行的價格通道。
- CCI 指標在進入超賣區(-250 以下)或超買區(+250 以上)時,通常預示著趨勢可能即將反轉。


