


美元正邁向連續第四週走強,而買單主要由外國投資者埋單。在過去九個月中,已有 6,700 億美元流入美股,比去年多出 43%,同時 EUR/USD 仍持續承壓。
美元單週表現
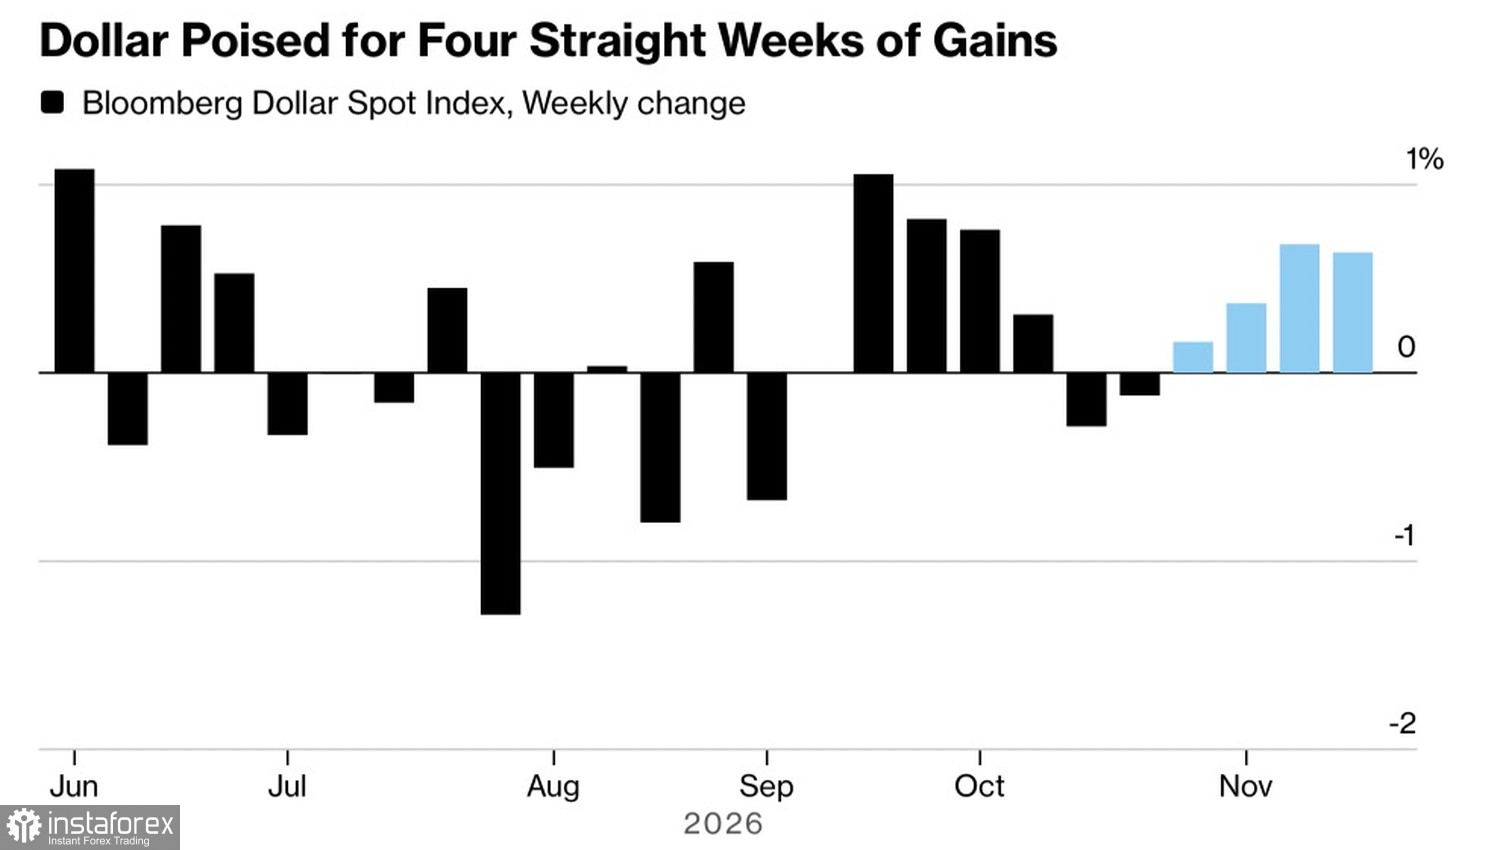
支撐美元的一大利多因素是 Anthropic 在 Nasdaq 的上市──這是史上規模最大的首次公開募股(IPO)。全球投資人為了認購該股,將本國貨幣兌換成美元;該股發行價為 83 美元,公司估值達到 1.5 兆美元。Spectra Markets 估計,流入這次 IPO 的海外資金約為 100–150 億美元。非居民投資人正與希望在感恩節前增持美元的企業爭搶籌碼。美元就像站在門口的保鑣,向每一位買家收取「入場費」。
美元還受惠於大量資金持續流入美股。根據美國財政部數據,這一規模至少是自 2016 年以來的最高水平。美元指數今年截至目前已上漲逾 3%。Barclays、Deutsche Bank 和 Standard Chartered 預期這波漲勢將延續至 2027 年,理由是美國在人工智慧領域的領先地位以及生產力上升。
聯準會(Fed)的立場同樣構成美元的「多頭」因素。10 月會議紀要顯示,幾乎所有官員都預期未來數月將再次調升聯邦基金利率。10 年期美國公債殖利率已連續一段時間維持在 5% 以上,Nomura 稱這使得投資人以其他貨幣融資換入美元的操作仍具吸引力。Bank of America 將這一週形容為「風險下降期」——而這對美元有利。對 EUR/USD 來說,高殖利率與對貨幣政策進一步收緊的預期結合在一起,仍構成不利背景。
各國央行利率動向與前景
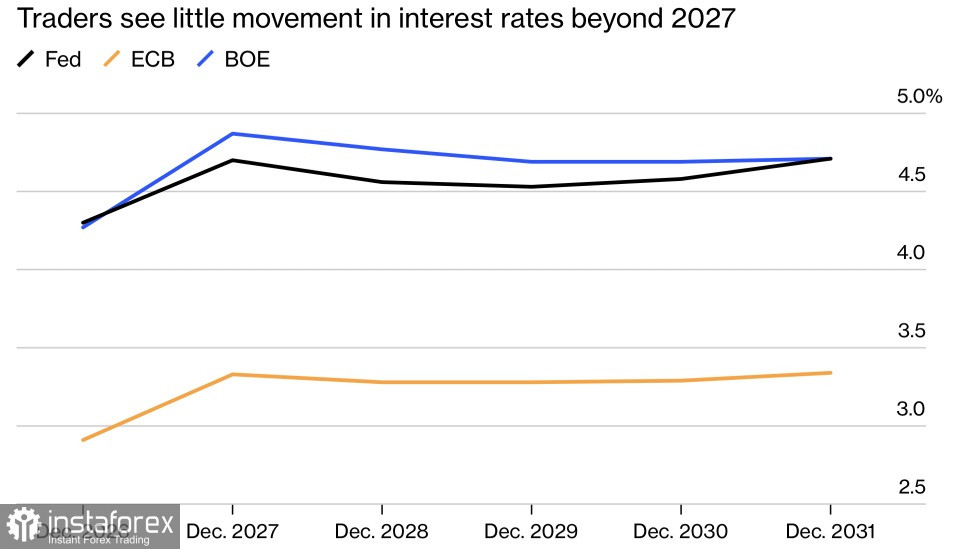
然而,科技股的回調——即便是一宗創紀錄的 IPO 也未能阻止——正在對美元造成壓力。投資者為尋求避險,再度轉向債券市場,推低了殖利率。BMO 認為,股市疲弱將收緊金融環境,並限制聯邦基金利率進一步升息的幅度。2026 年初,市場原本預期 Fed、ECB 和 Bank of England 會開始降息,但伊朗戰爭扼殺了石油供應,推高了通脹。如今,寬鬆的希望幾乎消失殆盡,預計這三家監管機構在未來 12 個月內都將升息。
對美元不利的因素之一可能是美國的債務上限問題。根據 Bipartisan Policy Center 的估計,美國將在二月或三月觸及 41.1 兆美元的上限。財政部的非常規措施可再爭取六到九個月的時間,而債務上限很可能需要在 2027 年 8 月至 12 月之間提高。
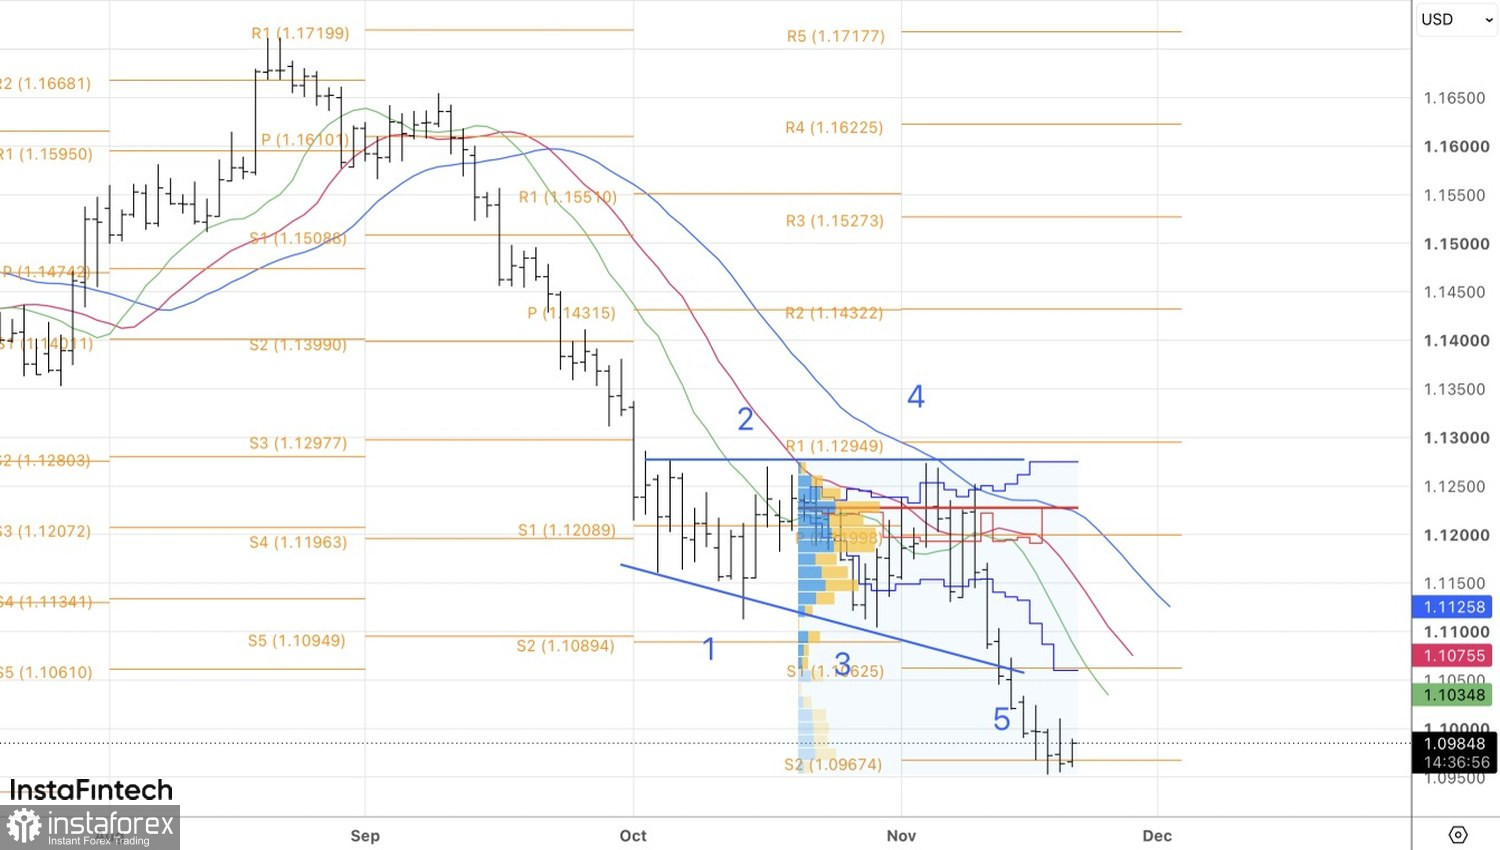
從技術面來看,在日線圖上,EUR/USD 正在下行趨勢中於 1.095–1.10 的區間內進行短期整理。在這種情況下,可以考慮的策略是:在 1.095 設置掛單賣出,在 1.10 設置掛單買入。


