


Indeks utama Tankan untuk sentimen bisnis di kalangan produsen besar Jepang naik dari 22 menjadi 24 dalam survei bulan September, menyentuh level tertinggi dalam lebih dari delapan tahun dan menandai peningkatan selama enam kuartal berturut-turut. Hasil ini sedikit di bawah konsensus perkiraan sebesar 25, yang cukup berarti — pasar ternyata memperkirakan gambaran yang lebih optimistis lagi. Indeks sentimen sektor non-manufaktur turun dari 37 menjadi 35, mencerminkan dinamika konsumsi domestik yang lebih tertahan.
Menurut Tankan, perusahaan-perusahaan Jepang memperkirakan harga konsumen akan naik sekitar 2,5% secara tahunan rata-rata dalam lima tahun ke depan — sedikit di bawah 2,6% yang tercatat dalam survei sebelumnya, namun tetap secara material berada di atas level yang lazim selama dekade-deflasi. Untuk pertama kalinya dalam beberapa dekade, perusahaan Jepang memiliki peluang nyata untuk meneruskan kenaikan biaya kepada konsumen, dan mereka secara aktif melakukannya.
Data inflasi Tokyo yang dirilis pada 2 Oktober menjadi "siraman air dingin" bagi mereka yang berharap tekanan harga akan tetap moderat. Indeks harga konsumen inti untuk wilayah metropolitan, tidak termasuk makanan segar, melonjak menjadi 2,7% secara tahunan — jauh di atas konsensus 2,3% dan secara jelas lebih tinggi dibandingkan 1,8% pada Agustus. Ini adalah pertama kalinya sejak Januari inflasi Tokyo mencapai atau melampaui target 2% Bank of Japan, dan yang penting, percepatan ini bukan kasus terisolasi melainkan bagian dari tren kenaikan harga yang lebih luas.
Meski ada sinyal-sinyal tersebut, retorika BOJ tetap sengaja ditahan. Gubernur BOJ Kazuo Ueda, yang berbicara pada 6 Oktober di sebuah konferensi sekuritas, membatasi diri pada rumusan standar — bank sentral "akan terus menaikkan suku bunga kebijakan dan menyesuaikan tingkat akomodasi moneter sejalan dengan kondisi ekonomi, harga, dan keuangan."
Reuters melaporkan adanya konsensus hati-hati di internal bank sentral. Fakta bahwa Tankan menunjukkan inflasi perusahaan bergerak "sideways" alih-alih mengalami percepatan mengurangi sebagian tekanan langsung yang bisa saja memaksa BOJ untuk bertindak secara mendesak.
Posisi pembelian bersih JPY turun selama minggu pelaporan menjadi USD 4,52 miliar; posisi masih memiliki sentimen bullish, dan nilai wajar implisitnya masih berada di bawah rata-rata jangka panjang.
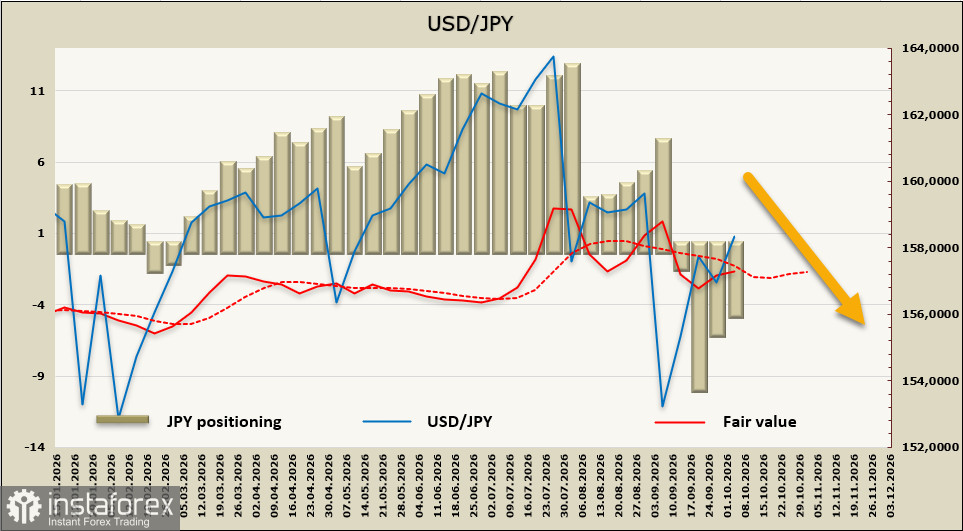
Faktor fundamental masih terus menekan yen bahkan setelah dua kenaikan suku bunga pada Juni dan September: kesenjangan suku bunga antara AS dan Jepang tetap signifikan. Area 157–160 tetap menjadi level kunci bagi pasangan ini dalam beberapa minggu ke depan.
Kami berasumsi pembalikan USD/JPY sudah terjadi selama pasangan ini bertahan di bawah 160; probabilitas penurunan lanjutan cukup tinggi. Kami memperkirakan pergerakan menuju 152,90 setelah ekspektasi pasar terhadap kenaikan suku bunga Federal Reserve mereda dan perekonomian Jepang akhirnya merasakan dampak kekurangan sumber daya energi yang sejauh ini berhasil dihindarinya.


