


Gli indici asiatici hanno guadagnato lo 0,4%, interrompendo una serie negativa di quattro giorni, e i futures sugli indici statunitensi sono saliti dello 0,2% in vista della decisione della Fed di mercoledì, mentre anche i mercati europei si preparano ad aprire in rialzo. Il mercato oggi prezza oltre il 90% di probabilità che il regolatore alzi i tassi per la prima volta dal 2023, e proprio questa certezza spiega perché il rialzo degli asset rischiosi sia stato moderato piuttosto che brusco: gli investitori attendono la conferma del loro scenario attuale piuttosto che prepararsi a una sorpresa.
I rendimenti dei titoli del Tesoro sono saliti al 5,04%, nuovo massimo dal 2007, superando il picco di ieri al 5,02%, per poi scendere, durante la sessione asiatica, intorno al 4,99%. È stato il rally dei prezzi dell'energia, unito alle crescenti aspettative di un aumento dei tassi, a innescare la svendita di obbligazioni negli ultimi giorni; il fatto che i rendimenti siano ora leggermente diminuiti suggerisce una lieve tendenza all'ipercomprato piuttosto che un'inversione di tendenza nelle aspettative della Fed.
Anche il petrolio ha offerto un po' di sollievo: il Brent è sceso dello 0,5% a 108,20$, dopo che un rapporto di un organismo industriale statunitense ha indicato un aumento delle scorte, mentre il rally degli ultimi giorni, in un contesto di interruzioni dell'offerta, ha iniziato ad apparire eccessivo.
Nel frattempo, l'oro è salito a circa 4.330$ l'oncia, recuperando parte delle perdite registrate nei due giorni precedenti. Il rimbalzo del metallo, in un contesto di stasi nei rendimenti, si inscrive nella logica secondo cui l'oro può trovare supporto pressoché in qualunque scenario della riunione: sia nel caso di un rialzo dei tassi — che aumenterebbe i rischi per l'economia — sia nel caso di una pausa — che riaprirebbe il dibattito sulla fiducia nella politica della banca centrale.
Bitcoin è rimasto sotto pressione dopo che il Senato USA ha bloccato il disegno di legge chiave sulla struttura normativa del mercato delle criptovalute. Questa decisione avvantaggia le posizioni favorevoli a una regolamentazione più stringente e penalizza l'intero mercato crypto, privato di un potenziale catalizzatore per flussi istituzionali.
Come notavo sopra, il centro dell'attenzione resta la stessa Fed: l'inflazione di base, superiore alle attese la scorsa settimana, unita alle crescenti preoccupazioni per il deficit di bilancio, ha rafforzato le aspettative di un inasprimento della politica monetaria da parte del presidente della Fed Kevin Warsh e dei suoi colleghi. A mio avviso, il mercato sottostima il rischio di un rialzo dei tassi senza un chiaro segnale sul percorso successivo: un simile scenario, secondo la logica del mercato, costringerà gli investitori a richiedere un premio maggiore per i titoli a lungo termine come copertura contro l'inflazione, mentre i tassi a breve termine seguiranno docilmente la traiettoria della Fed.
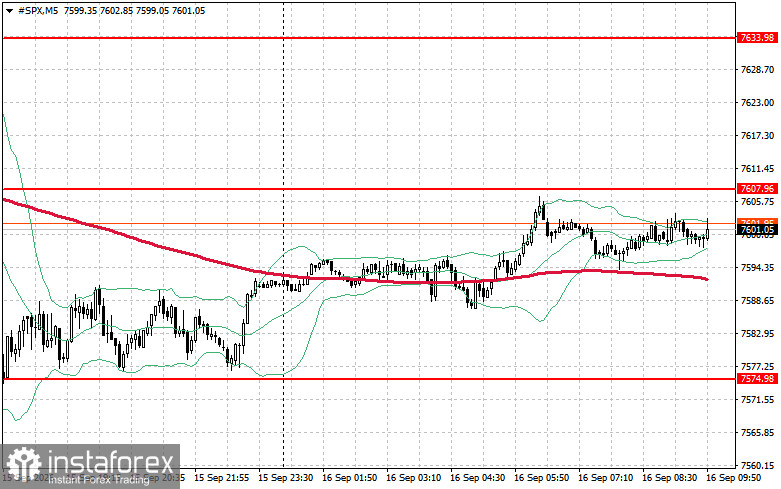
Per quanto riguarda il quadro tecnico dell'S&P 500, oggi l'obiettivo principale per gli acquirenti sarà superare la resistenza più vicina a 7.607$. Questo consentirebbe di sostenere la dinamica rialzista e aprirebbe la strada verso un nuovo livello di 7.633$. È altrettanto prioritario mantenere il controllo sopra 7.656$ per consolidare la pressione rialzista. Se il prezzo dovesse scendere a causa del calo della propensione al rischio, gli acquirenti dovranno intervenire a 7.574$: un'eventuale rottura spingerebbe rapidamente l'indice verso 7.563$ e aprirebbe la strada a ulteriori ribassi verso l'area di 7.546$.


