


42%. Tanto è aumentato il prezzo del Brent nel terzo trimestre. I rendimenti dei Treasury a 10 anni sono saliti di quasi 90 punti base — il più forte balzo trimestrale dal 1994. In un contesto del genere, le azioni avrebbero dovuto cadere tutte insieme. Tuttavia, l'S&P 500 ha chiuso il trimestre in rialzo del 2%.
Andamento degli indici azionari
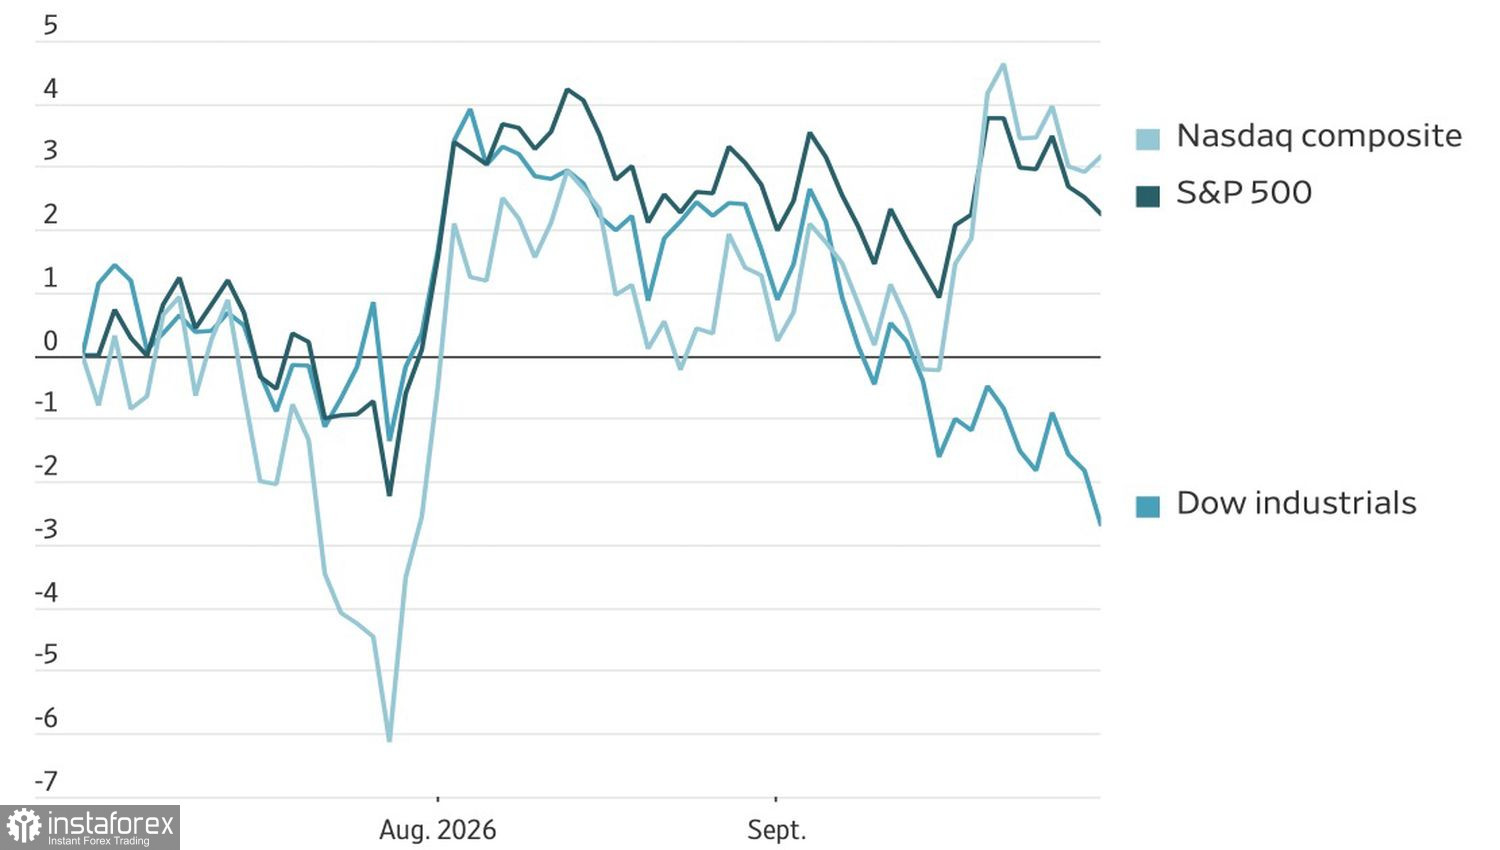
Tutto merito dei giganti. Microsoft, Meta, Nvidia e Apple sono aumentate nel trimestre di oltre il 10%. Il Nasdaq Composite ha guadagnato il 2,5% e il 22 settembre ha aggiornato il record. Il Dow Jones ha perso il 2,7%. L'S&P 500 a ponderazione uguale, in cui tutte le società hanno lo stesso peso, è sceso del 2,3%, interrompendo la sua serie di cinque trimestri consecutivi di guadagni. L'indice Russell 2000 delle piccole imprese è crollato del 7,5%.
Il nesso tra prezzo del petrolio e rendimento dei titoli sta esercitando pressione sul mercato azionario. Le materie prime sono in rialzo a causa della guerra in Iran. Cboe Global Markets osserva che la correlazione tra i prezzi del petrolio e i rendimenti dei titoli di Stato a 10 anni è ora più alta che in qualsiasi altro momento dalla Guerra del Golfo del 1990. Secondo il CME, il mercato prezza circa il 60% di probabilità di almeno quattro atti di restrizione monetaria nei prossimi 12 mesi.
Perdite consecutive per l'S&P 500 ponderato
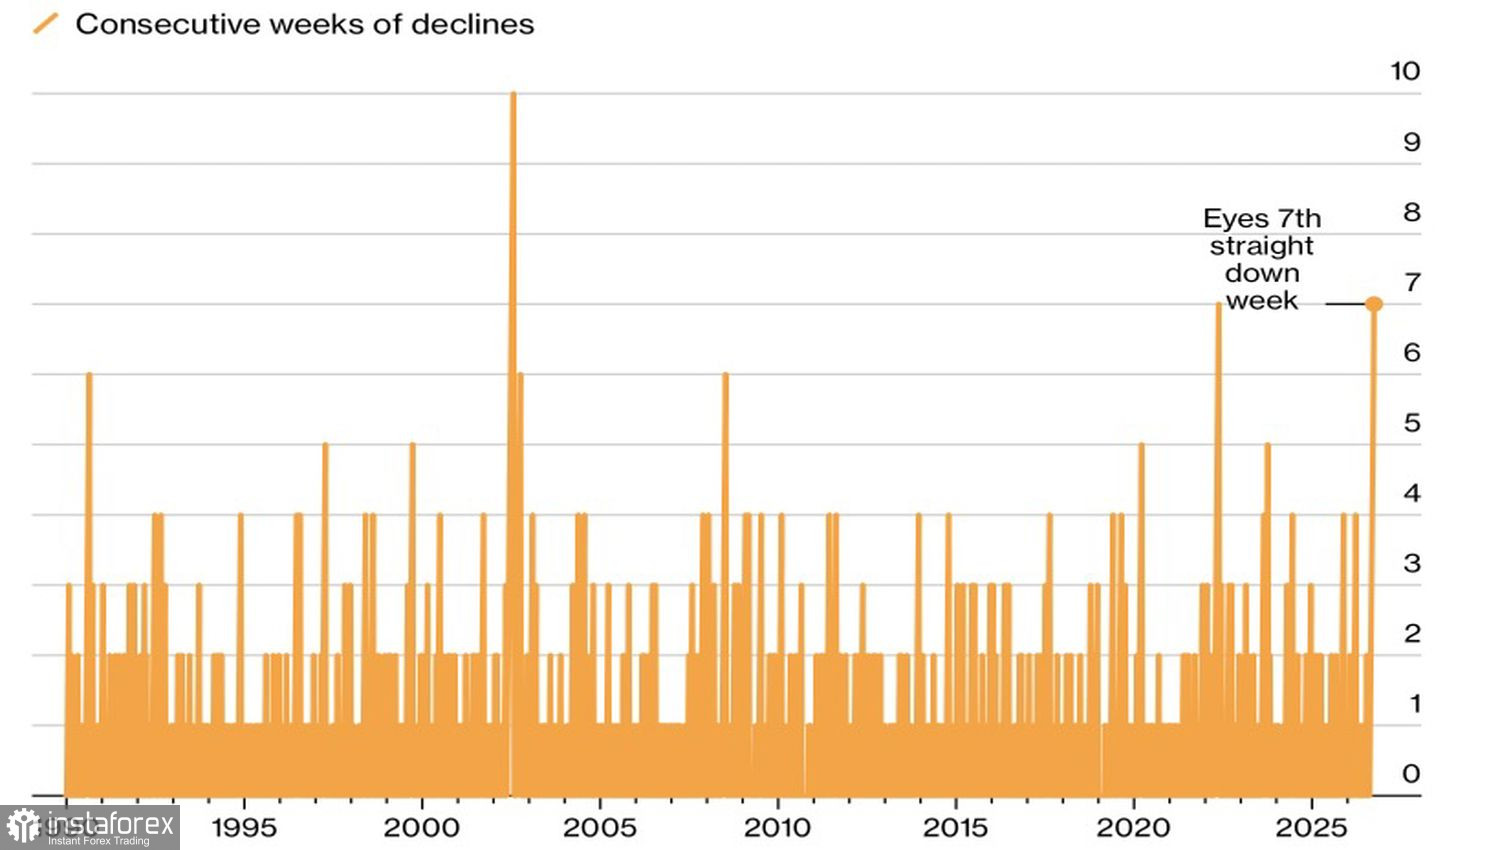
Un fattore negativo per l'ampio mercato è la sua ristrettezza: l'indice a ponderazione uguale rischia di scendere per la settima settimana consecutiva. È successo solo due volte: nel 2002 con il crollo delle dot‑com e nel 2022 durante il mercato ribassista. A settembre sono saliti solo due settori dell'S&P 500: Information Technology e Communication Services. Il settore finanziario ha perso quasi il 7%.
A sostegno dell'indice è arrivato il rallentamento dell'inflazione. L'indice dei prezzi delle spese per consumi personali (PCE), ovvero il metro di inflazione preferito dalla Fed, è aumentato ad agosto dello 0,3% mese su mese, mentre il PCE core è salito dello 0,2%: entrambi inferiori alle attese. Il mercato dei tassi ha quindi ridotto la probabilità di un rialzo del tasso sui fondi federali a ottobre da circa il 50% al 36%.
Altro elemento positivo: la solidità dell'economia USA. Il PIL del secondo trimestre ha superato le stime, i consumatori non stanno tagliando la spesa e il mercato del lavoro a settembre ha mostrato un forte rimbalzo. Questa combinazione sostiene gli asset rischiosi e rimanda un inasprimento della politica monetaria alla fine dell'anno.
Un supporto importante per l'S&P 500 è il boom dell'intelligenza artificiale. Secondo la Brookings Institution, gli investimenti in data‑center e infrastrutture correlate tra il 2025 e il 2032 potrebbero raggiungere 10.300 miliardi di dollari, pari al 3,6% del PIL USA. Wall Street crede che l'intelligenza artificiale stia correndo a velocità vertiginosa e che un paio di rialzi dei tassi di interesse da parte della Fed di 25 punti base non la fermeranno. L'S&P 500 e il Nasdaq hanno ancora la possibilità di registrare un quarto anno consecutivo di crescita a doppia cifra, il primo dalla fine degli anni '90.
A me, personalmente, un mercato che regge su quattro titoli ricorda un tavolo con una sola gamba: resiste finché nessuno lo spinge.
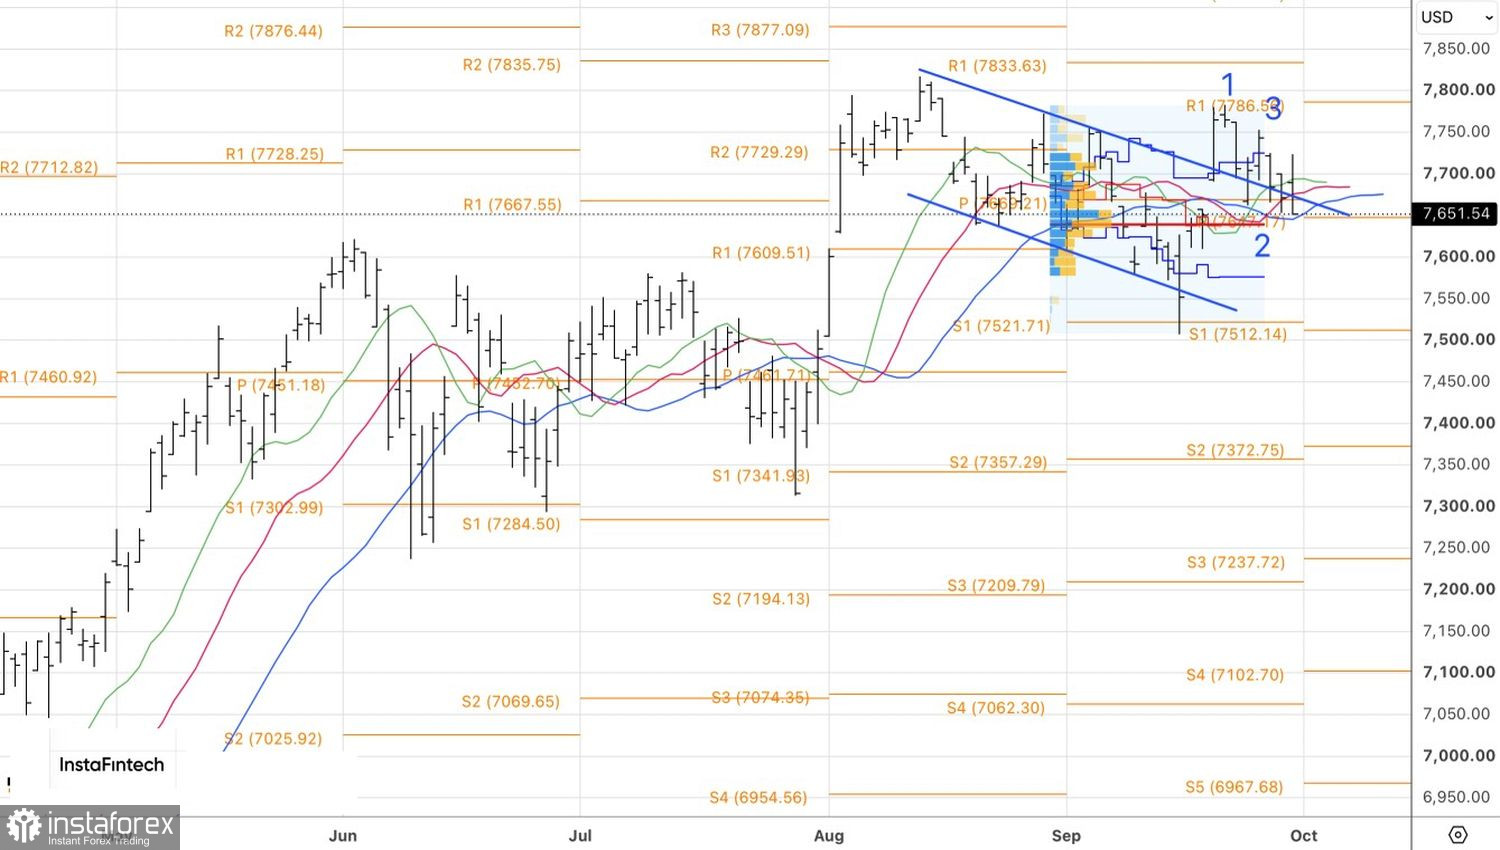
Dal punto di vista tecnico, sul grafico giornaliero l'S&P 500 resta in una fase di lotta tra "tori" e "orsi" sui livelli di supporto chiave. Se questi ultimi, ovvero il punto di svolta a 7.645 e il fair value a 7.640, non dovessero reggere, si presenterà un'opportunità di vendita.


