


Il verbale della riunione di novembre della RBA ha confermato una spaccatura significativa all'interno del regolatore: sei dei nove membri hanno ritenuto che il tasso attuale del 4,85% non sia "chiaramente restrittivo" per riportare l'inflazione al target, mentre tre hanno avvertito del rischio di una frenata più brusca dell'economia.
I dati pubblicati mercoledì sul salario indicano inoltre argomenti a favore di una linea più dura: il Wage Price Index è salito dell'1,1% nel trimestre e del 3,5% su base annua, il ritmo trimestrale più forte dall'ultimo trimestre del 2023. Sebbene la crescita salariale annua rimanga significativamente inferiore al picco del 2023, è ancora inferiore all'inflazione, che ha raggiunto il 4,3% a settembre, segnando il quarto trimestre consecutivo di calo del reddito reale.
Dopo due mesi di relativa stabilità, l'indice anticipatore Westpac è diminuito dello 0,14% a ottobre, dopo un aumento dello 0,06% il mese precedente. Questo indicatore, che riflette la traiettoria attesa dell'attività economica sui prossimi 3–9 mesi, è tornato sotto tendenza, suggerendo una possibile perdita di impulso nella prima metà del prossimo anno a causa dell'inasprimento monetario e del raffreddamento del mercato del lavoro.
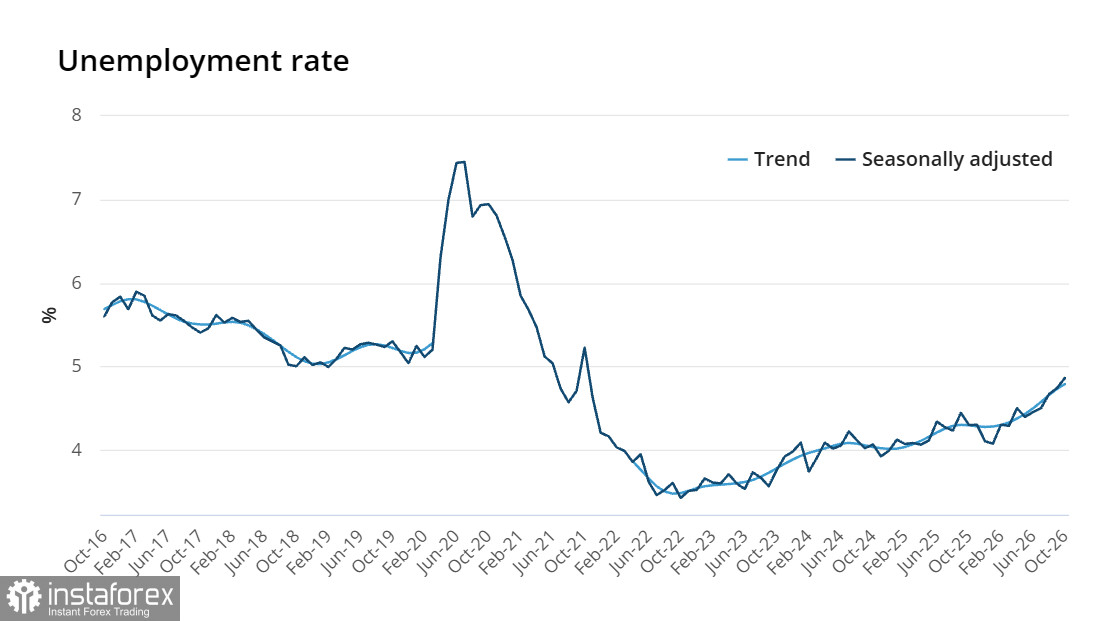
Il report sul mercato del lavoro è stato nettamente negativo. Al posto del previsto aumento dell'occupazione il Paese ha registrato una forte contrazione di 43,5 mila posti di lavoro e un balzo della disoccupazione al 4,9%, livello più alto in cinque anni. Per la RBA questo è un problema serio, dato che il dato arriva appena due settimane dopo il rialzo al 4,85%, e tutto lascia pensare che la banca centrale non proseguirà con ulteriori aumenti. Dopo la pubblicazione la coppia AUD/USD è scesa bruscamente e le prospettive di ripresa sembrano diminuite.
All'inizio di novembre il mercato prezzava con circa il 78% di probabilità un quinto rialzo fino al 4,85%; dopo verbali e dati sul mercato del lavoro l'attenzione è passata dai rischi inflazionistici a quelli di rallentamento economico. Più volte abbiamo indicato segnali sia a favore sia contro la recessione in Australia. Commonwealth Bank ha rivisto al ribasso la sua stima di crescita: ora prevede un rallentamento del PIL a circa l'1% entro la metà del 2027 (contro la precedente stima dell'1,8%), e un ritorno al trend intorno al 2% non prima della seconda metà del 2028. I consumi dovrebbero rallentare dall'1,8% del secondo trimestre del 2026 a solo lo 0,7% entro la metà del prossimo anno. Il tasso di disoccupazione è previsto salire dall'attuale 4,9% a un picco del 5,1% entro fine 2027.
La posizione netta corta sul dollaro australiano ha raggiunto un massimo di molti mesi: -10,59 miliardi, con un aumento di 1,57 miliardi nella settimana di riferimento, e si stima che il prezzo di regolamento sia destinato a scendere.
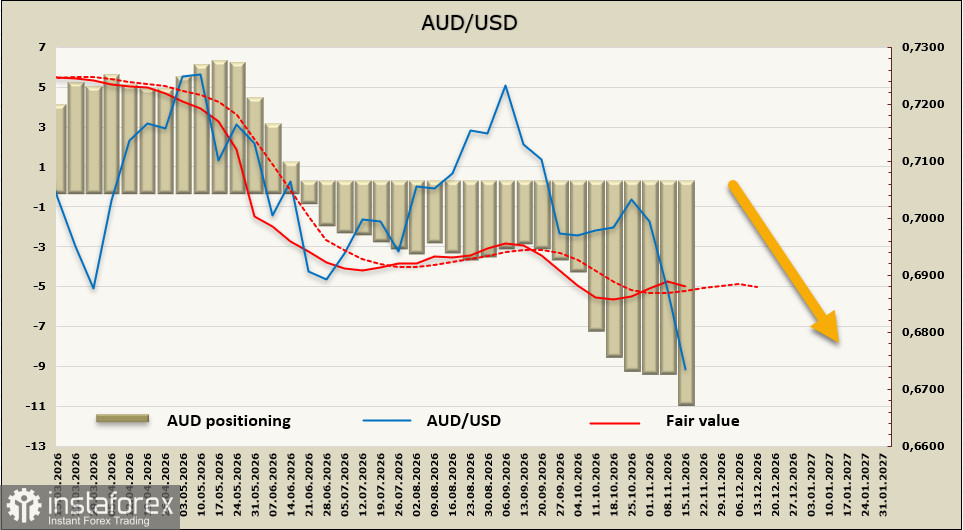
La scorsa settimana avevamo ipotizzato che fattori di lungo termine suggerissero una ripresa della crescita dell'AUD/USD, ma ora è chiaro che questo scenario sta diventando sempre più improbabile. Forse. La coppia potrebbe mantenersi al di sopra del livello tecnico di 0,6597, soprattutto considerando che il rapido calo aumenta la probabilità di una correzione, ma un ritorno almeno al livello di resistenza più vicino di 0,6835 appare sempre più improbabile.


