


Amerykańskie rynki akcji odrobiły straty po wczorajszej silnej wyprzedaży. Indeks MSCI Asia-Pacific wzrósł o 0,9%, a kontrakty terminowe na indeksy europejskie i amerykańskie odrobiły znaczną część wczorajszych spadków. Główną uwagę przyciąga publikacja wskaźnika wydatków konsumpcyjnych gospodarstw domowych (PCE), preferowanej przez Fed miary inflacji. Rynek spodziewa się, że dane te pozwolą ustalić, czy w październiku konieczna będzie kolejna podwyżka stóp procentowych.
Jednocześnie we wtorek rentowność 30-letnich obligacji skarbowych USA rosła szósty dzień z rzędu, osiągając poziom 5,56% – najwyższy od 2002 roku. Rentowność obligacji 10-letnich ustabilizowała się w okolicach 5,23%. Inwestorzy domagają się coraz wyższej rekompensaty za posiadanie obligacji długoterminowych w obliczu obaw o uporczywą inflację, rosnące wydatki publiczne oraz falę zaciągania kredytów przez korporacje na finansowanie projektów związanych ze sztuczną inteligencją. Traderzy zwiększają również zakłady na wzrost rentowności, co samo w sobie stanowi ryzyko, gdyż pozycje te mogą zostać szybko i w sposób skoordynowany zamknięte, jeśli pojawią się pierwsze oznaki ochłodzenia gospodarki.
Sytuację dodatkowo komplikuje rynek ropy naftowej. Po gwałtownym spadku notowania ropy Brent nieco się odbiły, rosnąc dziś o około 0,6% do poziomu 103,20 USD za baryłkę. Mimo to analitycy JPMorgan i Goldman Sachs przewidują, że przepływy surowca z Bliskiego Wschodu powrócą do poziomów sprzed konfliktu, pomimo ryzyka związanego z transportem morskim. Doniesienia dotyczące sytuacji w cieśninie Ormuz wysyłają sprzeczne sygnały, a rynek zachowuje ostrożność. Wysokie ceny energii podtrzymują oczekiwania co do stóp procentowych Fed, co windując rentowności obligacji i negatywnie wpływając na aktywa niegenerujące odsetek.
Wrzesień okazał się dla dolara najlepszym miesiącem od czerwca. Jen umocnił się o około 0,2%, osiągając 156,95 za dolara, po tym jak na początku tygodnia japońskie władze zaostrzyły retorykę dotyczącą możliwej interwencji rynkowej. Dolar zyskuje na wartości, podczas gdy inwestorzy posiadający krótkie pozycje na jenie muszą liczyć się z ryzykiem interwencji. Eksporterzy, którzy osiągają przychody w słabszych walutach, tracą, a importerzy ropy ponoszą wyższe koszty.
Warto również zwrócić uwagę na sektor technologiczny. Akcje SoftBanku wzrosły o ponad 6% po doniesieniach, że OpenAI poszukuje co najmniej 30 mld USD nowego finansowania przy wycenie spółki na poziomie 1,4 bln USD. Wspierało to nastroje w sektorze sztucznej inteligencji, choć rosnące zadłużenie przedsiębiorstw zaciągane w celu finansowania projektów AI pozostaje jednym z czynników wywierających presję na długi koniec krzywej dochodowości.
Jak już wspomniałem, kluczowym wydarzeniem dnia jest publikacja danych PCE. Ekonomiści spodziewają się przyspieszenia dynamiki zarówno wskaźnika głównego, jak i bazowego PCE w ujęciu miesięcznym. Pozytywne zaskoczenie potwierdziłoby jastrzębie nastawienie Rezerwy Federalnej i wzmocniło argumenty za podwyżką stóp w październiku, podczas gdy słabszy odczyt podałby w wątpliwość kolejny ruch w tym kierunku i nieco złagodził presję na rentowności obligacji. Uważam, że raport zdominuje tydzień — rynek gwałtownie zareaguje na każde odchylenie od prognoz.
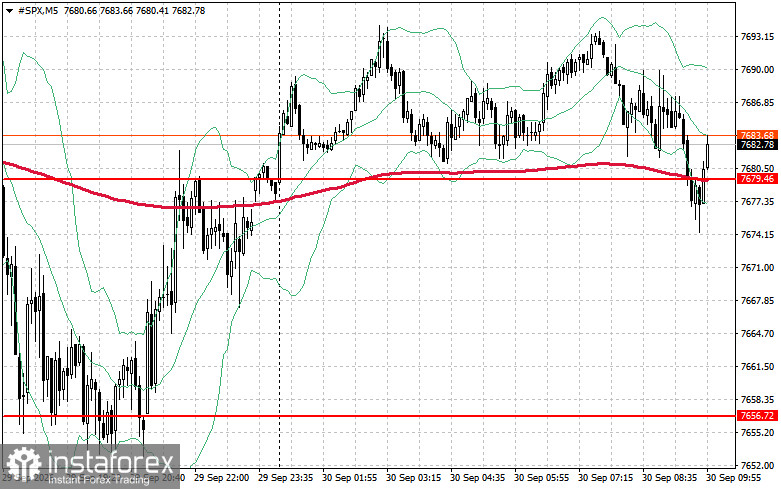
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7698 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7718 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7737 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7679 USD, którego przełamanie zepchnie instrument handlowy do 7656 USD, a następnie do 7631 USD.


