


Kluczowy wskaźnik nastrojów przedsiębiorców Tankan dla dużych japońskich producentów wzrósł w badaniu wrześniowym z 22 do 24 punktów, osiągając najwyższy poziom od ponad ośmiu lat i odnotowując szósty z rzędu kwartał poprawy. Wynik ten był nieco niższy od konsensusu rynkowego (25 pkt), co jest wymowne – rynek spodziewał się bowiem jeszcze bardziej optymistycznego obrazu sytuacji. Wskaźnik nastrojów w sektorze pozaprodukcyjnym spadł z 37 do 35 punktów, co odzwierciedla bardziej stonowaną dynamikę konsumpcji krajowej.
Według raportu Tankan japońskie firmy przewidują, że w perspektywie pięciu lat ceny konsumpcyjne wzrosną średnio o około 2,5% rok do roku – to wynik nieco niższy od odnotowanych w poprzednim badaniu 2,6%, ale wciąż znacząco przewyższający poziomy typowe dla trwającej dekadami deflacji. Po raz pierwszy od dziesięcioleci japońskie przedsiębiorstwa mają realną możliwość przerzucenia rosnących kosztów na konsumentów i aktywnie z tego korzystają.
Opublikowane 2 października dane o inflacji w Tokio stanowiły zimny prysznic dla osób liczących na utrzymanie się presji cenowej na umiarkowanym poziomie. Bazowy wskaźnik cen konsumpcyjnych w aglomeracji Tokio (z wyłączeniem świeżej żywności) wzrósł do 2,7% rok do roku – znacznie powyżej konsensusu na poziomie 2,3% i wyraźnie powyżej sierpniowego odczytu wynoszącego 1,8%. Po raz pierwszy od stycznia inflacja w Tokio osiągnęła lub przekroczyła cel Banku Japonii na poziomie 2%. Co istotne, przyspieszenie to nie jest zjawiskiem odosobnionym, lecz wpisuje się w szerszy trend wzrostu cen.
Mimo tych sygnałów retoryka Banku Japonii pozostaje celowo powściągliwa. Prezes BoJ, Kazuo Ueda, przemawiając 6 października na konferencji poświęconej rynkowi papierów wartościowych, ograniczył się do standardowych sformułowań: bank centralny "będzie nadal podnosić główną stopę procentową i dostosowywać stopień akomodacji polityki pieniężnej w zależności od sytuacji gospodarczej, cenowej oraz warunków finansowych".
Agencja Reuters donosi o ostrożnym konsensusie panującym wewnątrz banku centralnego. Fakt, że według raportu Tankan inflacja oczekiwana przez przedsiębiorstwa "porusza się w trendzie bocznym", a nie przyspiesza, łagodzi presję, która mogłaby skłonić Bank Japonii do natychmiastowych działań. W analizowanym tygodniu wartość netto długich pozycji na jenie spadła do 4,52 mld USD. Nastawienie rynku pozostaje jednak bycze, a szacowana wartość godziwa wciąż kształtuje się poniżej średniej długoterminowej.
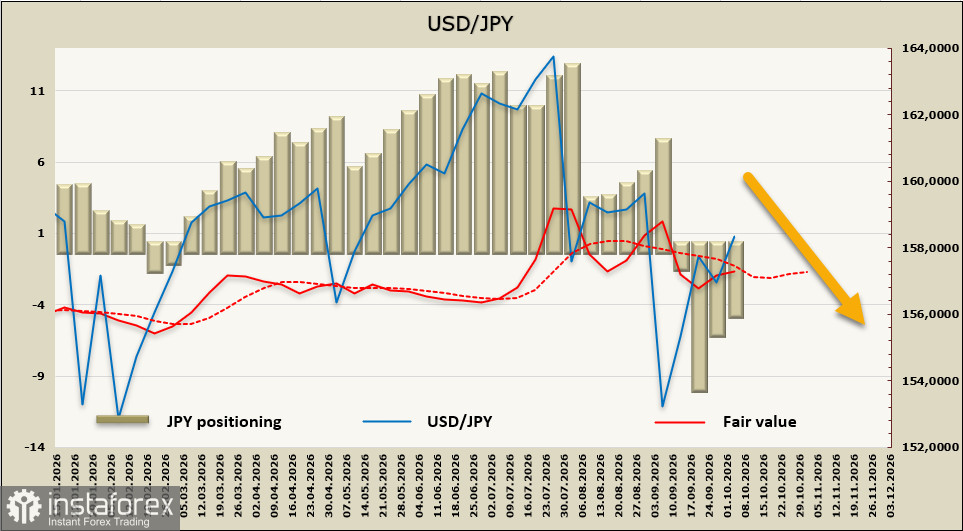
Czynniki fundamentalne nadal działają na niekorzyść jena, nawet po dwóch podwyżkach stóp procentowych w czerwcu i wrześniu: różnica w poziomie stóp między USA a Japonią pozostaje znaczna. W nadchodzących tygodniach kluczowy dla tej pary walutowej pozostanie przedział 157–160.
Zakładamy, że odwrócenie na USD/JPY już nastąpiło, o ile para utrzymuje się poniżej poziomu 160, prawdopodobieństwo dalszego spadku jest wysokie. Spodziewamy się ruchu w kierunku 152,90, gdy rynek obniży oczekiwania dotyczące stóp procentowych Rezerwy Federalnej, a japońska gospodarka ostatecznie odczuje skutki niedoboru surowców energetycznych, których dotąd udawało się unikać.


