


Straty na światowych rynkach akcji pogłębiły się w obliczu nowych obaw związanych ze sztuczną inteligencją, które skłoniły inwestorów do wycofania się z jednego z najgorętszych segmentów tego roku. Obligacje skarbowe zyskały na wartości dzięki popytowi na bezpieczne aktywa. Indeks MSCI dla regionu Azji i Pacyfiku spadł o 1,6%, a południowokoreański Kospi – kluczowy barometr koniunktury w sektorze AI – o 6% z powodu obaw o konkurencję ze strony Chin. Akcje SK Hynix potaniały o około 10%, a Samsung Electronics stracił mniej więcej 8%. Spadki odnotowano również na kontraktach terminowych na indeksy w USA i Europie.
Wyprzedaż z rynków azjatyckich przeniosła się na Wall Street. Indeks Nasdaq 100 osiągnął najniższy poziom od miesiąca, a indeks amerykańskich producentów chipów spadł do najniższego pułapu od połowy września. Stanowi to odwrócenie sytuacji po poniedziałkowym odbiciu, kiedy to kontrakty na S&P 500 zyskały 0,3%. Przełamanie kluczowego poziomu wsparcia technicznego w Korei rodzi obawy, że presja na sektor technologiczny utrzyma się dłużej niż przez kilka sesji.
Przyczyną tego są rosnące wątpliwości przed sezonem publikacji wyników finansowych w USA. Entuzjazm wokół AI osłabł, gdyż inwestorzy zastanawiają się, czy ogromne nakłady inwestycyjne przyniosą zwrot w warunkach wyższych kosztów finansowania, zwłaszcza po czteroletniej hossie, która wywindowała indeks S&P 500 o około 120% powyżej dołka z 2022 roku. W segmencie AI dominują obecnie niedźwiedzie, a nastroje są wyjątkowo pesymistyczne.
Przybywa ostrzeżeń. Prezes Broadcom stwierdził, że boom przyciągnął inwestorów, których strategie przypominają hazard i którzy nie do końca rozumieją, w co inwestują. W zeszłym tygodniu Ray Dalio określił AI mianem klasycznej bańki spekulacyjnej, zagrożonej pęknięciem z powodu rosnących stóp procentowych i konieczności przekucia wycen na gotówkę. Presję potęguje konkurencja: według doniesień chińska firma CXMT poczyniła postępy w pracach nad architekturą pamięci o większej pojemności.
Sytuacja na rynku obligacji wygląda inaczej. Po powrocie rynków po przerwie świątecznej rentowność 10-letnich obligacji skarbowych USA spadła o 4 punkty bazowe, do poziomu 5,20%. 8 października wskaźnik ten wynosił 5,31%, a w zeszłym tygodniu zbliżył się do poziomu 5,4%, najwyższego od 2002 roku. Sytuacja na rynku ropy naftowej dodatkowo przemawia za obligacjami: cena ropy Brent spadła o 0,9%, do 105,70 USD za baryłkę, po tym jak w poniedziałek rano notowania przekraczały poziom 105 USD.
Moim zdaniem presja na sektor technologiczny prawdopodobnie utrzyma się w najbliższym czasie, przy czym najbardziej odczują ją indeks Kospi oraz producenci chipów. Aby nastąpiło odwrócenie trendu, spółki giełdowe muszą wykazać się dobrymi wynikami finansowymi i ostrożnym podejściem do wydatków inwestycyjnych. W przeciwnym razie obligacje pozostaną głównym beneficjentem ucieczki kapitału do bezpiecznych aktywów, a rentowność obligacji 10-letnich raczej przetestuje poziom 5,1%, niż powróci do 5,4%. Wzrost cen ropy powyżej 106 USD lub wysoki odczyt inflacji w USA mogą ponownie wywrzeć presję na rynek obligacji i przenieść wyprzedaż na rynek akcji.
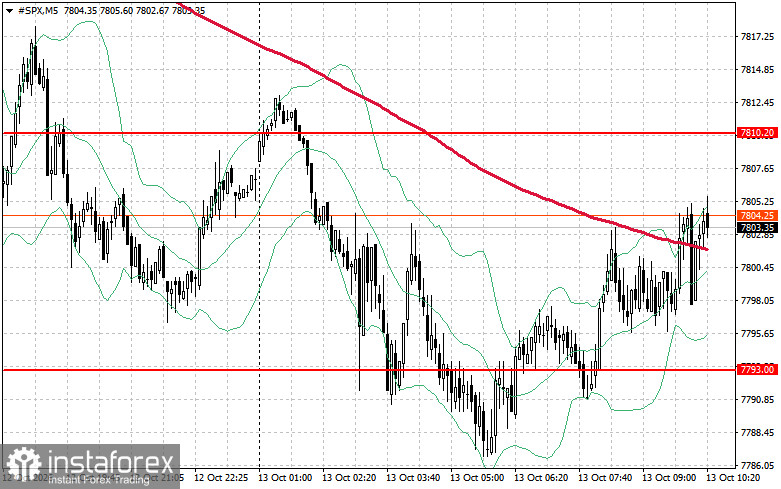
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7810 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7824 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7841 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7793 USD, którego przełamanie zepchnie instrument handlowy do 7774 USD, a następnie do 7756 USD.


