


















Indeksy technologiczne ograniczyły straty na rozpoczęciu sesji europejskiej, dając inwestorom chwilę oddechu po nowej fali presji na sektor AI. Południowokoreański Kospi wrócił do zera po wcześniejszym spadku o 4,1%, a akcje producentów układów scalonych, w tym SK Hynix, odbiły, zyskując około 4%. Indeks MSCI Asia‑Pacific spadł łącznie o około 0,2% po wcześniejszym spadku do 1,1%. Kontrakty futures na Nasdaq 100 minimalnie zyskały, około 0,1%.
Wczorajsza wyprzedaż była głęboka i dość gwałtowna. W czwartek producenci układów scalonych odnotowali spory spadek na Wall Street, a Nasdaq 100 doznał najgorszego dnia od czerwca. Wyprzedaż uderzyła w grupę technologicznych spółek, które napędzały 4-letnią hossę w USA, po tym jak wyniki wyniki finansowe największych spółek wzbudziły obawy, że odbicie od końca marca poszło zbyt daleko i zbyt szybko. Nasdaq 100 zmierza do drugiego z rzędu tygodniowego spadku — to pierwsza z rzędu strata od lipca.
Gdzie popłynęły pieniądze? W stronę defensywnych sektorów. Akcje amerykańskich przedsiębiorstw użyteczności publicznej i sektora opieki zdrowotnej zyskały, podobnie jak obligacje skarbowe USA, które odnotowały największe odbicie od ponad 2 lat. Rentowność 10‑letnich obligacji spadła o 17 pb i zeszła poniżej 5% po raz pierwszy od miesiąca. Spready obligacji denominowanych w USD wysokiej jakości emitentów azjatyckich rozszerzyły się do największego poziomu od lipca ubiegłego roku.
Przed nami kolejne testy. W przyszłym tygodniu raporty przedstawią Microsoft, Amazon i Alphabet, a Fed ogłosi decyzję w sprawie stóp procentowych. Traderzy już ograniczyli oczekiwania co do kolejnej podwyżki w tym roku. Rynek coraz wyraźniej uwzględnia ryzyko, że boom AI osiąga szczyt — być może bańka już zaczyna pękać. W obliczu nadchodzących wyborów śródokresowych w USA stabilizacja może potrwać, a część inwestorów zmniejsza ryzyko z wyprzedzeniem.
Geopolityka nadal oddziałuje. Nasilające się ataki na Arabię Saudyjską podniosły prawdopodobieństwo szerszych zakłóceń podaży, zwiększając popyt na aktywa bezpieczne. Ropa wciąż drożeje: ropa Brent zyskała około 1% do 114,35 USD za baryłkę po wzroście o 4% dzień wcześniej, a tym samym ten kluczowy dla rynku gatunek ropy zmierza ku trzeciemu z rzędu tygodniowemu wzrostowi.
Wszystko to wskazuje, że rynek dokonuje rewersji wycen w segmencie AI, a wysokie ceny ropy pozostawiają niewiele miejsca na optymizm. Moim zdaniem, jeśli Microsoft, Amazon i Alphabet nie przedstawią w przyszłym tygodniu wyników znacząco przewyższających oczekiwania, akcje spółek technologicznych pozostaną pod presją, podczas gdy sektory defensywne oraz obligacje będą nadal przyciągać kapitał. Jeśli natomiast raporty okażą się rozczarowujące, powtórka czwartkowych wydarzeń jest jak najbardziej prawdopodobna.
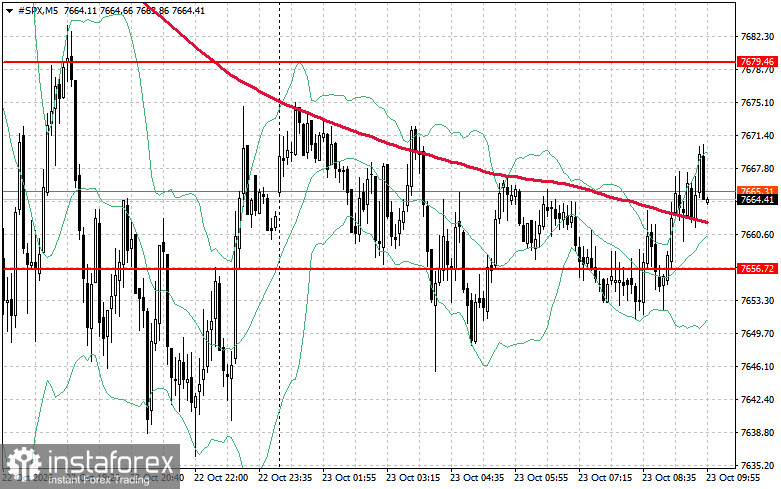
Jeśli chodzi o sytuację techniczną indeksu S&P 500, najbliższym zadaniem dla kupujących jest pokonanie poziomu oporu na 7679 USD. Sygnalizowałoby to potencjał wzrostowy i otwierało drogę do poziomu 7698 USD. Istotne dla wzmocnienia pozycji byków jest również utrzymanie poziomu 7718 USD. W przypadku spadków, kupujący powinni uaktywnić się w okolicach 7656 USD. Przełamanie tego poziomu prawdopodobnie sprowadziłoby indeks do wartości 7633 USD i otworzyło drogę w kierunku 7601 USD.


