


Kontrakty terminowe częściowo odrobiły poranne straty, podczas gdy inwestorzy analizowali wyniki wyborów śródokresowych. W trakcie wczorajszej sesji indeks S&P 500 zyskał około 0,4%, a Nasdaq 100 wzrósł o 0,7%, niwelując część poniedziałkowej wyprzedaży, która sprowadziła indeks spółek technologicznych do fazy korekty.
Demokraci przejęli kontrolę nad obiema izbami Kongresu, odnosząc niespodziewane zwycięstwa w wyborach do Senatu w Kansas i Karolinie Południowej. Zdobyli również stanowiska gubernatorów w Georgii i Teksasie, a w Teksasie uzyskali dodatkowy mandat w Senacie. Ceny obligacji skarbowych wzrosły w oczekiwaniu, że nowy układ sił politycznych ograniczy plany administracji Trumpa w zakresie podatków i wydatków.
Główną obawą rynku jest kwestia regulacji AI. Inwestorzy boją się, że Kongres kontrolowany przez Demokratów podda infrastrukturę i usługi związane z AI bardziej rygorystycznemu nadzorowi, a nieprzychylni gubernatorzy stanowi mogą spowolnić rozwój centrów danych. Kluczowym punktem jest Teksas: znajduje się tam około jedna trzecia amerykańskich mocy obliczeniowych dla AI, a w planach jest realizacja blisko 250 projektów. Wielu analityków uważa jednak, że reakcja rynku jest nieco przesadzona, ponieważ bezpośredni wpływ wyborów śródokresowych na krótkoterminowe zyski jest ograniczony – być może mamy do czynienia jedynie z procesem oczyszczania rynku.
Warto zauważyć, że wyniki finansowe przyniosły pewną ulgę. Firma AMD, po wtorkowym zamknięciu sesji, podniosła prognozy przychodów powyżej oczekiwań analityków, co sygnalizuje utrzymujący się popyt na procesory dla centrów danych. Spółka Super Micro Computer również przedstawiła prognozy przychodów na bieżący kwartał przewyższające szacunki rynkowe oraz podniosła całoroczne prognozy sprzedaży.
Historycznie rzecz biorąc, okres po wyborach śródokresowych sprzyja bykom. Analiza przeprowadzona przez Morgan Stanley, obejmująca dane od 1982 roku, pokazuje, że w ciągu 6 miesięcy po takich wyborach spółki o dużej kapitalizacji zyskiwały średnio około 15% pod względem kapitalizacji rynkowej, a indeks ważony równomiernie przynosił około 16%; w perspektywie kolejnego roku wzrosty te sięgały średnio 22%. UBS wskazuje, że korzystna sezonowość oraz niski poziom długich pozycji netto funduszy hedgingowych stwarzają warunki do wzrostów pod koniec roku.
Geopolityka pozostaje ryzykiem w tle. Trwają działania dyplomatyczne wobec Iranu. Według doniesień mediatorzy przedstawiają różne propozycje, choć pojawiły się też informacje o ograniczonych atakach USA na cele na irańskiej wyspie Qeshm, do których miało dojść minionej nocy. Prezydent USA, Donald Trump, oświadczył, że Waszyngton nie planuje obecnie żadnych uderzeń na Iran. Ceny ropy odbiły od niedawnych minimów – ropa Brent kosztuje blisko 104 USD za baryłkę, a WTI około 97 USD. Z kolei złoto zyskało na wartości dzięki osłabieniu dolara i spadkowi rentowności obligacji; w trakcie sesji cena kruszcu przekroczyła 3960 USD za uncję, a w handlu na rynkach azjatyckich oscylowała wokół 3942 USD za uncję.
Wszystko to wskazuje, że wybory wyeliminowały istotne źródło niepewności politycznej, ale jednocześnie zrodziły nowe pytania dotyczące sektora AI, co sprawia, że rynek zachowuje ostrożność. Biorąc pod uwagę pozytywne raporty spółek AMD oraz Super Micro, uważam, że wyprzedaż w sektorze technologicznym będzie prawdopodobnie ograniczona, choć krótkoterminowy kierunek zmian zależeć będzie od piątkowych danych z rynku pracy oraz rozwoju sytuacji w relacjach z Iranem.
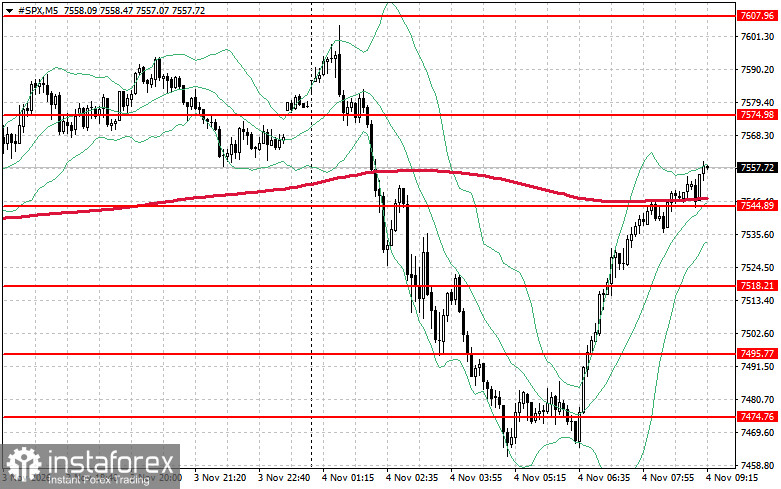
Jeśli chodzi o sytuację techniczną indeksu S&P 500, najbliższym zadaniem dla kupujących jest pokonanie poziomu oporu na wysokości 7574 USD. Sygnalizowałoby to potencjał wzrostowy i otwierało drogę do poziomu 7607 USD. Przejęcie kontroli nad poziomem 7633 USD dodatkowo wzmocniłoby pozycję kupujących. W przypadku ruchu spadkowego, wynikającego ze słabnącego apetytu na ryzyko, kupujący powinni uaktywnić się w okolicach 7544 USD. Przełamanie tego poziomu prawdopodobnie sprowadziłoby indeks do wartości 7518 USD i otworzyło drogę w kierunku 7495 USD.


