


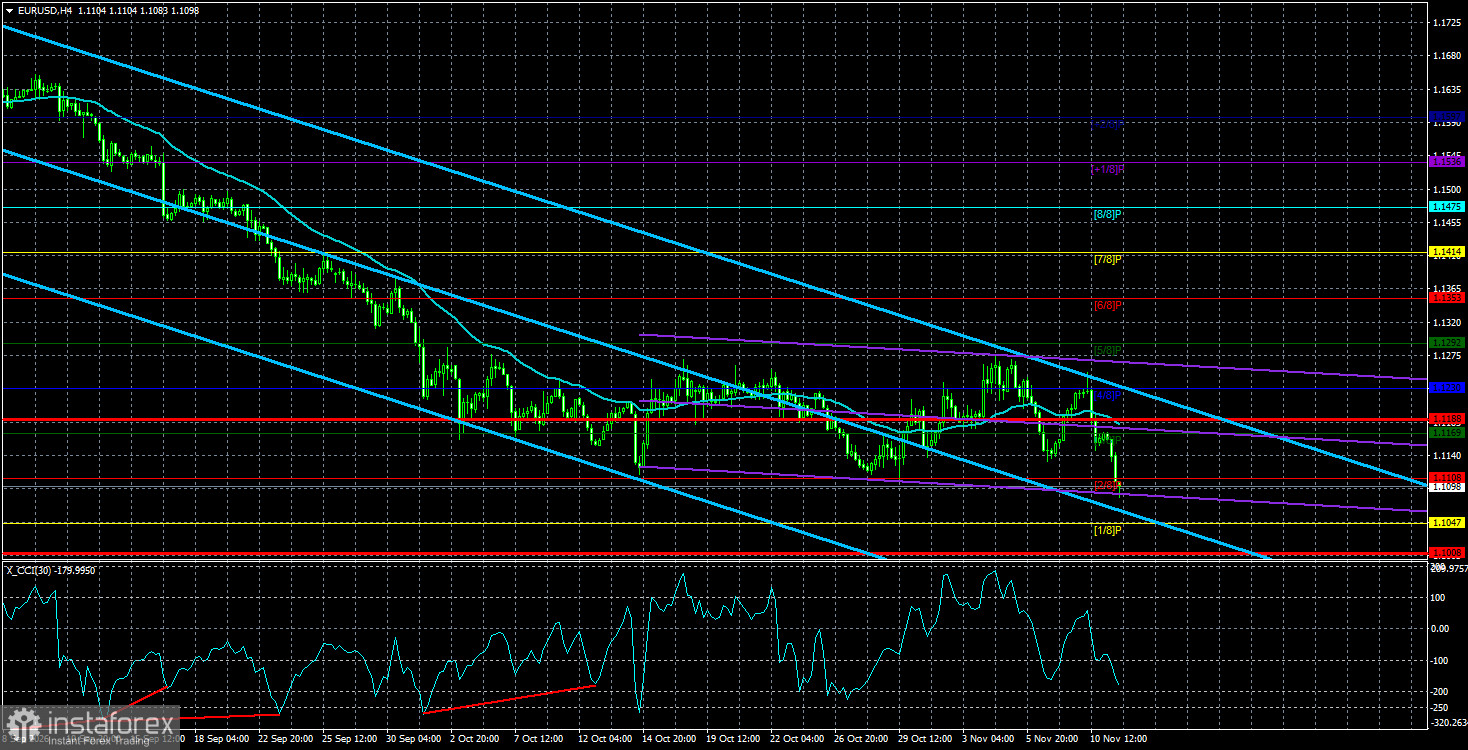
We wtorek na rynkach walutowych znów zapanowało ogromne poruszenie. Napięcia geopolityczne słabną, niepokoje w UE łagodnieją, a Donaldowi Trumpowi będzie znacznie trudniej prowadzić politykę protekcjonistyczną w ciągu pozostałych 2 lat jego prezydentury. Mimo to rynki walutowe znajdują się w fazie silnych emocji.
Bezpośrednim impulsem był wtorkowy raport o październikowym wskaźniku CPI w USA. Choć tym razem nie opublikowano danych w ujęciu rocznym (dane z października ubiegłego roku były zaburzone przez okresowe zawieszenie działalności rządu federalnego), rynek zareagował gwałtowną wyprzedażą euro i funta – kursy spadły odpowiednio o około 100 i 150 pipsów – w oparciu o dane dotyczące inflacji w ujęciu miesięcznym. Mimo że październikowy wzrost cen w relacji do września przekroczył prognozy, tempo inflacji w rzeczywistości wyhamowało względem wrześniowego odczytu na poziomie 0,6%. Innymi słowy, dynamika inflacji spadła, a rynek zareagował tak, jakby uległa ona przyspieszeniu.
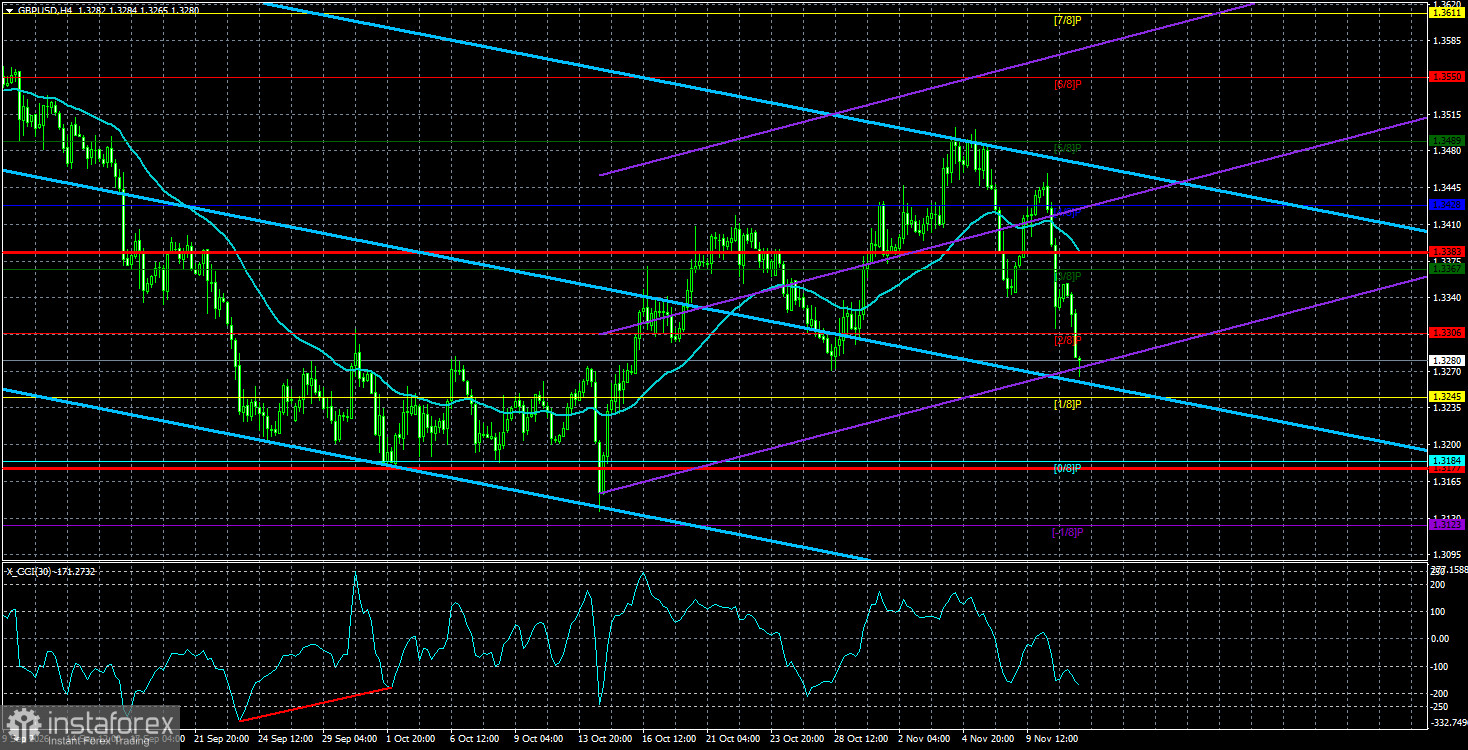
Warto pamiętać, że USA nie są jedynym krajem zmagającym się z inflacją, a Rezerwa Federalna nie jest jedynym bankiem centralnym zaostrzającym politykę pieniężną. Owszem, we wtorek istniały uzasadnione powody do umocnienia dolara, jednak skala tego ruchu była przesadzona – co potwierdził brak kontynuacji trendu w środę. Kurs funta przez większość czasu poruszał się w sposób dość przewidywalny, w ramach kanału bocznego. Dolarowi sprzyjały czynniki geopolityczne oraz oczekiwania wobec polityki Fed, podczas gdy funt zyskiwał dzięki zaostrzaniu polityki przez Bank Anglii oraz utrzymującym się pozytywnym sygnałom z brytyjskiej gospodarki. W ubiegłym roku funt korzystał na działaniach administracji Trumpa, które stymulowały przepływy kapitału i osłabiały dolara; obecnie sytuacja jest bardziej złożona.
We wtorek głos zabrało również kilku przedstawicieli Fed. Choć naszym zdaniem wypowiedzi członków banków centralnych mają mniejsze znaczenie w sytuacji, gdy ścieżka polityki pieniężnej jest dobrze znana, jeden komentarz Christophera Wallera – sugerujący możliwość poparcia podwyżki stóp o 50 punktów bazowych w grudniu – wystarczył, by wywołać kolejną falę zakupów dolara. Rynek nieustannie znajduje preteksty do otwierania długich pozycji na dolarze, nawet jeśli ogólny obraz sytuacji nie uzasadnia tak silnej aprecjacji amerykańskiej waluty.
Co istotne, żaden inny członek FOMC nie poparł scenariusza podwyżki o 50 punktów bazowych w grudniu, a dane z narzędzia FedWatch wskazują, że inwestorzy również nie traktują tego wariantu poważnie. Rynek spodziewa się grudniowej podwyżki oraz prawdopodobnie kolejnego ruchu w marcu, jednak wyceny sugerują znacznie bardziej agresywne zacieśnianie polityki (podwyżka o 50 punktów bazowych w grudniu oraz seria kolejnych podwyżek w przyszłym roku). W naszej ocenie, znaczna część niedawnego umocnienia dolara jest nieuzasadniona. Choć w relacji do funta jest to mniej oczywiste, w przypadku euro zjawisko to jest bardzo wyraźne.
Rekomendacje handlowe dla EUR/USD:
Para EUR/USD pozostaje w trendzie spadkowym, któremu obecnie brakuje wystarczającego uzasadnienia fundamentalnego, makroekonomicznego lub geopolitycznego dla jego kontynuacji. Ogólne tło fundamentalne dla dolara pozostaje negatywne, jednak w 2026 roku czynniki geopolityczne, a następnie "jastrzębi" zwrot w polityce Fed, zapewniły amerykańskiej walucie silne wsparcie. Gdy cena znajduje się poniżej średniej ruchomej, warto rozważyć pozycje krótkie z celami na poziomach 1,1047 oraz 1,1008. Powyżej średniej ruchomej zasadne stają się pozycje długie, z celami na poziomach 1,1230 oraz 1,1292. Zanim jednak zostaną otwarte transakcje ukierunkowane na konkretny trend, para musi wybić się z kanału bocznego ograniczonego poziomami 1,1114–1,1265.
Rekomendacje handlowe dla GBP/USD:
Para GBP/USD kontynuuje trend wzrostowy, który może stać się częścią szerszego trendu globalnego z 2022 roku. Polityka Donalda Trumpa będzie nadal wywierać presję na amerykańską gospodarkę, dlatego nie spodziewamy się trwałego, długoterminowego umocnienia dolara wynikającego wyłącznie z tego czynnika. Rok 2026 jak dotąd sprzyja dolarowi, ponieważ sytuacja geopolityczna oraz inflacja skłoniły kapitał do przeniesienia się w stronę bezpiecznych aktywów i zmusiły Fed do wznowienia zaostrzania polityki pieniężnej. W ujęciu tygodniowym kurs pozostaje w konsolidacji między poziomami 1,3150 a 1,3780, wpisując się w 4-letni trend wzrostowy, co wspiera oczekiwania aprecjacji funta w średnim terminie. Warto rozważyć pozycje długie z celami na poziomie 1,3489 oraz 1,3523, o ile cena znajduje się powyżej średniej ruchomej. Jeśli natomiast cena spadnie poniżej średniej ruchomej, należy rozważyć handel w kierunku spadkowym, z celami na poziomie 1,3245 oraz 1,3184.
Na wykresie:
- Kanały regresji liniowej pomagają określić aktualny trend. Jeśli oba są skierowane w tym samym kierunku, oznacza to, że trend jest w danej chwili silny.
- Linia średniej ruchomej (20-dniowa, wygładzona) wskazuje trend krótkoterminowy oraz kierunek, w którym powinny być ukierunkowane transakcje.
- Poziomy Murraya to docelowe poziomy dla ruchów i korekt.
- Poziomy zmienności (czerwone linie) określają prawdopodobny przedział cenowy pary walutowej w ciągu najbliższych 24 godzin w oparciu o bieżące wskaźniki zmienności.
- Wskaźnik CCI – jego wejście w strefę wyprzedania (poniżej -250) lub wykupienia (powyżej +250) sygnalizuje, że zbliża się odwrócenie trendu w przeciwnym kierunku.


