


Październikowy raport CPI ma pewną specyfikę techniczną. Z powodu ubiegłorocznego zawieszenia działalności administracji federalnej amerykański Urząd Statystyki Pracy (Bureau of Labor Statistics, BLS) nie był w stanie zebrać danych za październik, w rezultacie czego nie opublikowano wskaźników inflacji w ujęciu rocznym. Uczestnicy rynku musieli więc oceniać presję inflacyjną wyłącznie na podstawie miesięcznej dynamiki cen.
Główny wskaźnik CPI wzrósł o 0,4% w ujęciu miesięcznym wobec prognozowanego wzrostu o 0,3%. Oznacza to wprawdzie wyhamowanie względem wrześniowego odczytu na poziomie 0,6%, jednak wynik nadal okazał się wyższy od oczekiwań rynku. Inflacja bazowa również wzrosła o 0,3%, utrzymując tempo z sierpnia i września oraz przewyższając prognozę na poziomie 0,2%. Zarówno ceny towarów, jak i usług zwiększyły się o 0,4%, co wskazuje na szerszy zasięg presji inflacyjnej w gospodarce. Według szacunków Bloomberga annualizowana dynamika inflacji bazowej z ostatnich trzech miesięcy wyniosła 3,7%, osiągając najwyższy poziom od ponad dwóch lat.
Po publikacji danych CPI retoryka przedstawicieli banku centralnego stała się bardziej stanowcza. Szefowa oddziału Fed w Cleveland, Loretta Mester, stwierdziła, że stopy procentowe powinny pozostać na restrykcyjnym poziomie, ponieważ inflacja wciąż znajduje się "zbyt daleko" od celu. Prezes Fed z Minneapolis, Neel Kashkari, ocenił, że inflacja bazowa na poziomie około 3% jest "nadal zbyt wysoka". Z kolei prezes Fed ze St. Louis, James Bullard, zauważył, że obecny poziom stóp procentowych jest "bliższy poziomowi neutralnemu niż wyraźnie restrykcyjnemu", co sugeruje ograniczone pole manewru. Christopher Waller, wypowiadając się w połowie listopada, nie potwierdził grudniowej podwyżki stóp, ale też jej nie wykluczył, podkreślając, że przyszłe decyzje będą uzależnione od napływających danych.
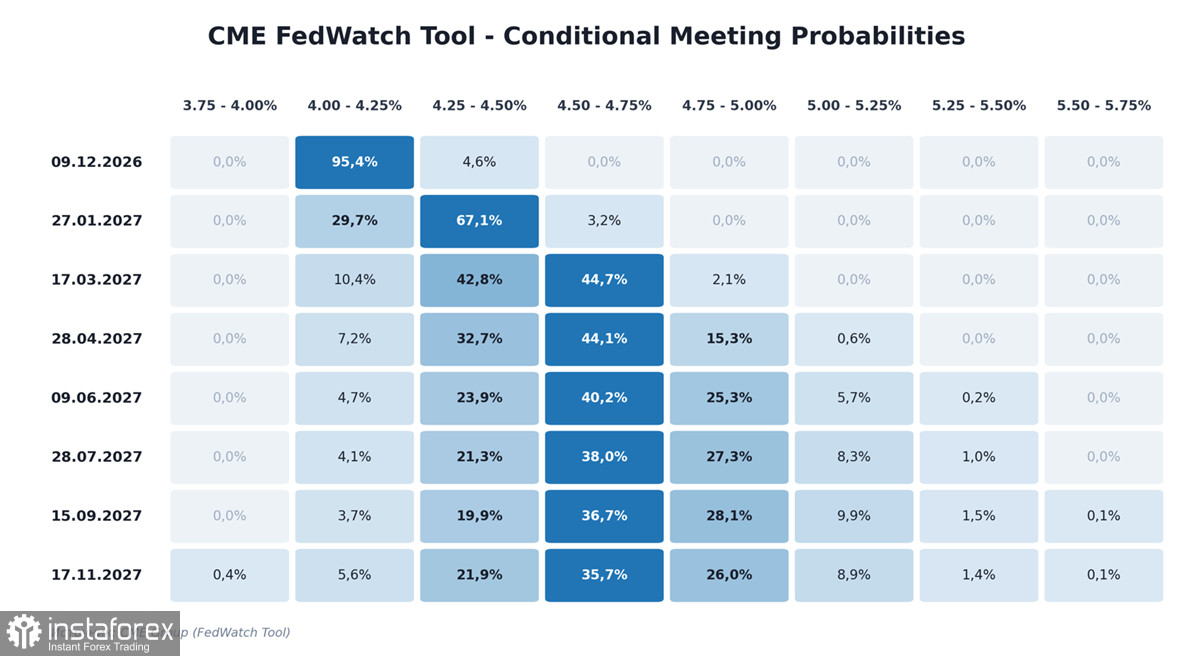
Do połowy listopada rynek stóp procentowych dokonał korekty wycen: prawdopodobieństwo podwyżki stóp w grudniu wzrosło z około 50% do 95%, a szansa na ruch o 50 punktów bazowych (zamiast 25) wzrosła w ciągu tygodnia do około 15%.
Dyskusja przesunęła się z pytania "czy dojdzie do podwyżki" na pytanie "jak duża ona będzie". Dane opublikowane po 9 listopada dają niejednoznaczny obraz sytuacji.
Sprzedaż domów na rynku wtórnym spadła w październiku o 5,5% w stosunku do września, osiągając poziom 3,75 miliona w ujęciu rocznym, najniższy od sierpnia 2010 roku. Oprocentowanie 30-letnich kredytów hipotecznych utrzymuje się powyżej 7,4%, a mediana cen domów na rynku wtórnym pozostaje na rekordowo wysokim poziomie, co sprawia, że zakup nieruchomości jest poza zasięgiem większości gospodarstw domowych.
Z kolei sprzedaż detaliczna w październiku wzrosła o 0,4% (przy oczekiwaniach na poziomie 0,2%), a dane za wrzesień zostały skorygowane w górę. Produkcja przemysłowa zwiększyła się o 0,3%, przewyższając prognozy. Liczba wniosków o zasiłek dla bezrobotnych utrzymała się w przedziale 195–210 tys. – poniżej średnich historycznych – co potwierdza, że przedsiębiorstwa nie redukują jeszcze zatrudnienia.
Dla Rezerwy Federalnej oznacza to, że dotychczasowe zacieśnianie polityki pieniężnej nie wywołuje poważnych szkód w gospodarce, a więc bank centralny nie ma obecnie powodów, by rezygnować z dalszego zacieśniania polityki pieniężnej.
Październikowe dane budżetowe, opublikowane przez Departament Skarbu, wykazały deficyt w wysokości 412 miliardów dolarów – najgorszy początek roku budżetowego w historii. Wydatki wzrosły o 18% w ujęciu rocznym, podczas gdy dochody zwiększyły się jedynie o 6%. W ciągu ostatnich dwunastu miesięcy łączny deficyt wyniósł około 1,9 biliona dolarów, co stanowi mniej więcej 6% PKB.
Szczególnie istotna pozostaje kwestia kosztów obsługi długu publicznego. W roku fiskalnym 2026 w USA wydatki na odsetki osiągnęły 1,2 bln dolarów, po raz pierwszy przekraczając nakłady na obronność. Oznacza to, że niemal 28% federalnych wpływów podatkowych pochłania sama obsługa odsetek od zadłużenia. Wraz ze wzrostem średniego oprocentowania długu publicznego, wynikającym z refinansowania zapadających emisji na nowych warunkach, udział ten będzie się zwiększał nawet bez zaciągania dodatkowych zobowiązań. Jednocześnie rosnący deficyt budżetowy zmusza Departament Skarbu USA do zwiększania emisji długu. Większa podaż obligacji wywiera presję na ich ceny, przekładając się na wzrost rentowności.
Rosnące rentowności obligacji wspierają dolara, jednak systematycznie powiększające się zadłużenie USA stopniowo podważa długoterminowe zaufanie do amerykańskiej waluty jako globalnej waluty rezerwowej. Na razie rynek wyraźniej reaguje na pierwszy z tych czynników, jednak tolerancja inwestorów na narastające ryzyko zadłużeniowe nie jest nieograniczona. Z danych CFTC za tydzień zakończony 10 listopada wynika, że spekulanci po raz kolejny ograniczyli łączną pozycję długą netto w dolarze amerykańskim względem głównych walut. Jej wartość zmniejszyła się do 30,87 mld USD.
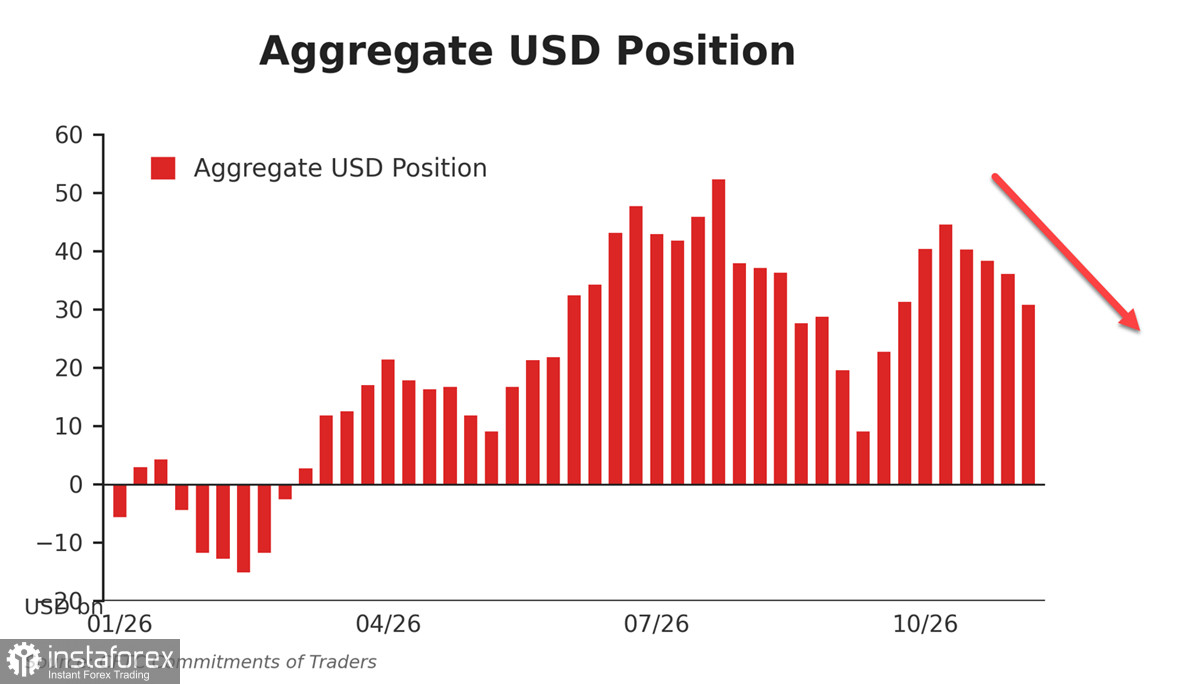
Redukcja długich pozycji nastąpiła poprzez zamykanie krótkich pozycji w euro i jenie, a nie poprzez sprzedaż dolara – rynek nie dokonał jeszcze pełnej korekty swoich oczekiwań.
Pod wpływem czynników krótkoterminowych dolar umacnia się, a kilka dużych banków przewiduje, że tendencja ta utrzyma się do końca roku. W dłuższej perspektywie jednak jego pozycja jest niepewna. Gwałtowny wzrost kosztów obsługi zadłużenia oraz rosnący deficyt budżetowy nie zostały jeszcze w pełni uwzględnione w wycenach rynkowych. Ponadto niejasne pozostają perspektywy zakończenia konfliktu z Iranem oraz ogólnego złagodzenia napięć geopolitycznych w Europie i na Bliskim Wschodzie – a to właśnie te czynniki wspierają popyt na dolara jako "bezpieczną przystań".
Obecne umocnienie dolara opiera się na dwóch filarach: utrzymującej się presji inflacyjnej, przemawiającej za dalszymi podwyżkami stóp procentowych przez Fed, oraz zamykaniu krótkich pozycji spekulacyjnych przeciwko amerykańskiej walucie. Pierwszy czynnik ma charakter fundamentalny, drugi – techniczny. Gdy efekt zamykania krótkich pozycji wygaśnie, dolar będzie potrzebował nowego impulsu do kontynuacji wzrostów. Na razie jednak trudno dostrzec czynniki, które mogłyby go zapewnić.


