


Kontrakty terminowe na amerykańskie indeksy rosną dziś, podczas gdy rynki azjatyckie notują spadki. Traderzy zastanawiają się, czy głośny debiut giełdowy spółki Anthropic zdoła przywrócić zaufanie do sektora AI po niedawnej wyprzedaży. Kontrakty na indeks Nasdaq 100 zyskały około 1,1%, a na S&P 500 wzrosły o 0,6% – stało się to po tym, jak Anthropic ustalił cenę w ramach oferty publicznej (IPO) na poziomie 83 USD za akcję. Przyniosło to chwilową ulgę po 6 dniach spadków z rzędu, które zbliżyły indeks MSCI All-Country World do najniższego poziomu zamknięcia od kwietnia. Z kolei indeks MSCI Asia-Pacific spadł o 1,2%, przy czym rynek tajwański – będący wskaźnikiem dla sektora AI – zanotował spadek o 4,4%.
Jeśli chodzi o ofertę publiczną (IPO), cena ustalona została powyżej prognozowanego przedziału 70–78 USD, a łączne wpływy z emisji pierwotnej oraz równoległych transakcji sprzedaży akcji wyniosły 107,3 mld USD, co czyni to wydarzenie największą ofertą publiczną akcji w historii. Spółka sprzedała około 956,4 mln akcji, a jej współzałożyciele dodatkowe 23,6 mln. Wycena przy pełnym rozwodnieniu kapitału wynosi około 1,5 bln USD. Debiut na giełdzie Nasdaq Global Select Market, pod symbolem ANT, zaplanowano na dziś.
Dla rynków jest to swoisty sprawdzian. Akcje Nvidii spadły od początku miesiąca o około 26% – co ma związek z zawieszeniem Jensena Huanga oraz obawami dotyczącymi spowolnienia wydatków na technologie – a wskaźnik momentum wskazuje na najgłębsze wyprzedanie od 2019 roku. Wczoraj indeks Nasdaq 100 odnotował niewielki wzrost, jednak S&P 500 spadł piąty raz z rzędu, kończąc sesję na najniższym poziomie od lipca. Cały rynek akcji liczy na to, że debiut zakończy się "na plusie" – nawet jeśli będzie to wzrost symboliczny – ponieważ każdy inny scenariusz mógłby na kilka dni pogorszyć nastroje inwestorów.
Rentowność 10-letnich obligacji skarbowych USA spadła o 2 punkty bazowe, do poziomu około 5,05% (wobec 5,09% 18 listopada i 5,13% 17 listopada).
Notowania miedzi ustabilizowały się po wczorajszym spadku o blisko 6% – największym od kwietnia 2025 roku – co wynikało z wycofywania się inwestorów z długich pozycji, wcześniej budowanych w oparciu o optymizm wobec AI oraz oczekiwania związane z amerykańskimi cłami. Złoto pozostaje pod presją, oscylując w pobliżu niedawnych minimów. Ceny ropy pozostają relatywnie stabilne – ropa Brent kosztuje około 92 USD za baryłkę, a WTI około 84 USD – podczas gdy traderzy analizują perspektywy konfliktu amerykańsko-irańskiego, w tym ryzyko kolejnych uderzeń wymierzonych w Teheran.
Podsumowując, debiut spółki Anthropic będzie w najbliższych dniach głównym punktem odniesienia dla sektora AI. Spodziewam się, że akcje otworzą się znacznie powyżej poziomu 83 USD, a kontrakty terminowe na indeks Nasdaq 100 utrzymają obecne odbicie. Ryzyka pozostają: rentowności obligacji 10-letnich przekraczające 5%, jastrzębie nastawienie Fed oraz fakt, że akcje Nvidii znalazły się w najgłębszym stanie wyprzedania od 2019 roku, wskazują, że trwałe odwrócenie trendu w sektorze AI jeszcze nie nastąpiło; słabe zamknięcie pierwszego dnia notowań mogłoby natomiast szybko przywrócić presję sprzedażową w całym sektorze.
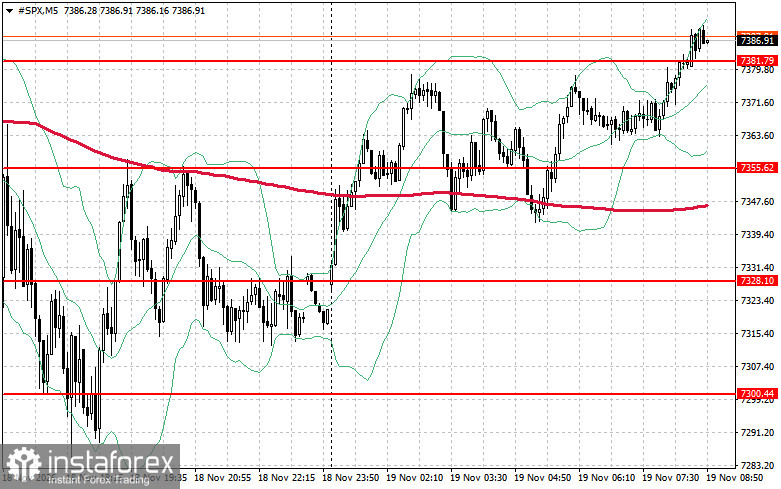
Jeśli chodzi o aspekty techniczne indeksu S&P 500, bezpośrednim zadaniem kupujących jest przełamanie poziomu oporu na wysokości 7404 USD. Potwierdziłoby to wzrostową dynamikę i otworzyło drogę do poziomu 7447 USD. Równie istotne dla byków jest utrzymanie się powyżej 7451 USD, co pozwoliłoby wzmocnić pozycje długie. W przypadku ruchu spadkowego, wynikającego ze spadku apetytu na ryzyko, kupujący muszą bronić okolic poziomu 7381 USD. Przełamanie tego wsparcia szybko sprowadziłoby instrument z powrotem do poziomu 7355 USD i otworzyło drogę w kierunku 7328 USD.


