


Ontem, foi divulgada a notícia de que o governo Trump está considerando uma iniciativa para promover no exterior stablecoins atreladas ao dólar, em um esforço para reforçar o papel do dólar como moeda de reserva mundial.
As autoridades já discutem a criação de joint ventures com empresas privadas especificamente para projetos de stablecoins, buscando dois objetivos interconectados: preservar a dominância do dólar no sistema monetário global e aumentar a demanda por Treasuries dos EUA, uma vez que os emissores de stablecoins tradicionalmente mantêm reservas para seus tokens em dólares em espécie e em títulos públicos de curto prazo.
A lógica causal é simples: quanto mais stablecoins denominadas em dólar circularem fora dos EUA, mais Treasuries serão necessários para lastreá-las. Assim, a crescente demanda global por stablecoins torna-se diretamente uma fonte adicional de financiamento para a dívida do governo americano, sem exigir rendimentos mais altos para atrair os tradicionais compradores estrangeiros de Treasuries.
De modo amplo, a mesma lógica se aplica à emissão de dólares em papel, que, ultimamente, pouco tem contribuído para a demanda por Treasuries. Lembre-se de que os rendimentos já ultrapassaram 5% e não mostram sinais de queda, indicando uma demanda fraca por títulos e um pesado ônus sobre o serviço da dívida dos EUA.
Notavelmente, essa iniciativa dá continuidade lógica a um arcabouço legislativo já existente: o GENIUS Act do ano passado, assinado pelo presidente, estabeleceu regras federais para as stablecoins, obrigando os emissores a manter reservas em dólares e Treasuries de curto prazo. O secretário do Tesouro, Scott Bessent, já afirmou que o crescimento do mercado de stablecoins pode fortalecer o papel do dólar como moeda de reserva global. Assim, as discussões atuais parecem menos uma nova direção de política e mais um passo natural — da regulamentação doméstica à promoção internacional de um modelo já estabelecido.
O principal beneficiário de uma estratégia desse tipo seria a própria dívida soberana dos EUA, que passaria a contar com uma fonte estrutural de demanda vinculada não às decisões dos bancos centrais estrangeiros, mas à expansão orgânica do uso privado do dólar por meio de uma infraestrutura tecnológica. Em outras palavras, a necessidade de emitir dólares americanos pode agora ser reduzida a pressionar duas teclas do teclado para emitir sua versão eletrônica na forma de uma stablecoin.
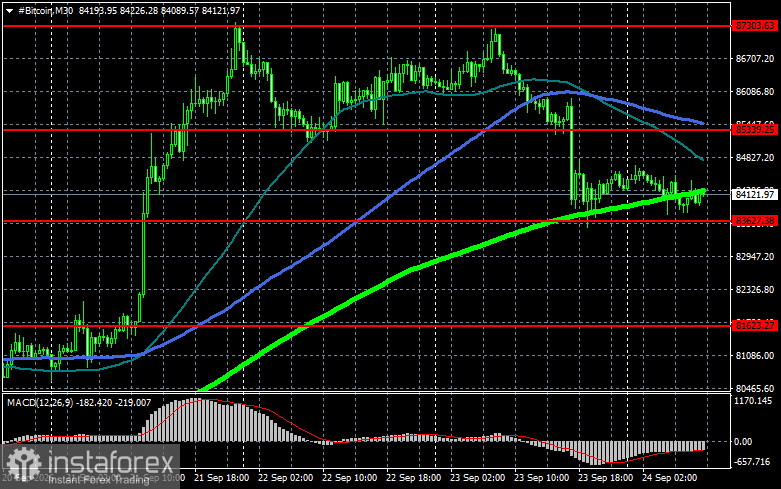
Perspectiva técnica para o Bitcoin
Os compradores estão atualmente mirando um retorno a US$ 87.300, o que abriria um caminho direto para US$ 90.000 e, em seguida, para US$ 92.100 — um rompimento acima desse nível sinalizaria tentativas de retomar o mercado de alta.
No lado da queda, espera-se que os compradores defendam US$ 85.300. Um movimento abaixo desse nível poderia levar rapidamente o BTC para US$ 83.600. Um alvo mais distante na queda está em US$ 81.600.
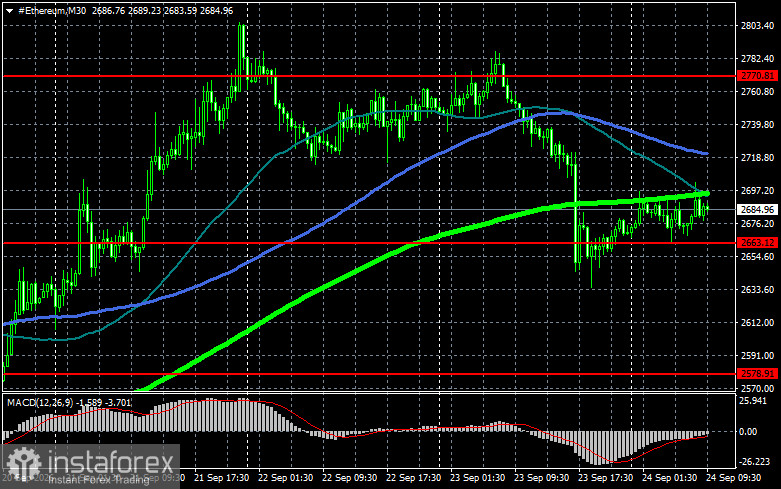
Perspectiva técnica para o Ethereum
Uma sustentação clara acima de US$ 2.770 abriria caminho para US$ 2.872, com um alvo mais distante na região de US$ 2.920 — um rompimento acima desse nível reforçaria o sentimento de alta e recuperaria o interesse dos compradores.
No lado da queda, espera-se que os compradores apareçam em US$ 2.660. Uma queda abaixo desse nível poderia levar rapidamente o ETH para US$ 2.570. Um alvo mais distante na queda está em US$ 2.486.
O que consta no gráfico
- As linhas vermelhas representam os níveis de suporte e resistência, nos quais se espera que o preço pare ou reaja de forma acentuada.
- A linha verde mostra a média móvel de 50 dias.
- A linha azul é a média móvel de 100 dias.
- A linha verde-limão é a média móvel de 200 dias.
O teste de preço ou a quebra de qualquer uma dessas médias móveis costuma interromper o movimento ou injetar um novo impulso no mercado.


