


A Nvidia liderou o mercado a novos recordes, mas até ela perdeu seu antigo prêmio. O S&P 500 está avançando para novas máximas enquanto os múltiplos das ações caem em uníssono, como se a fachada de um edifício tivesse sido reformada enquanto a fundação racha.
Dinâmica do P/E
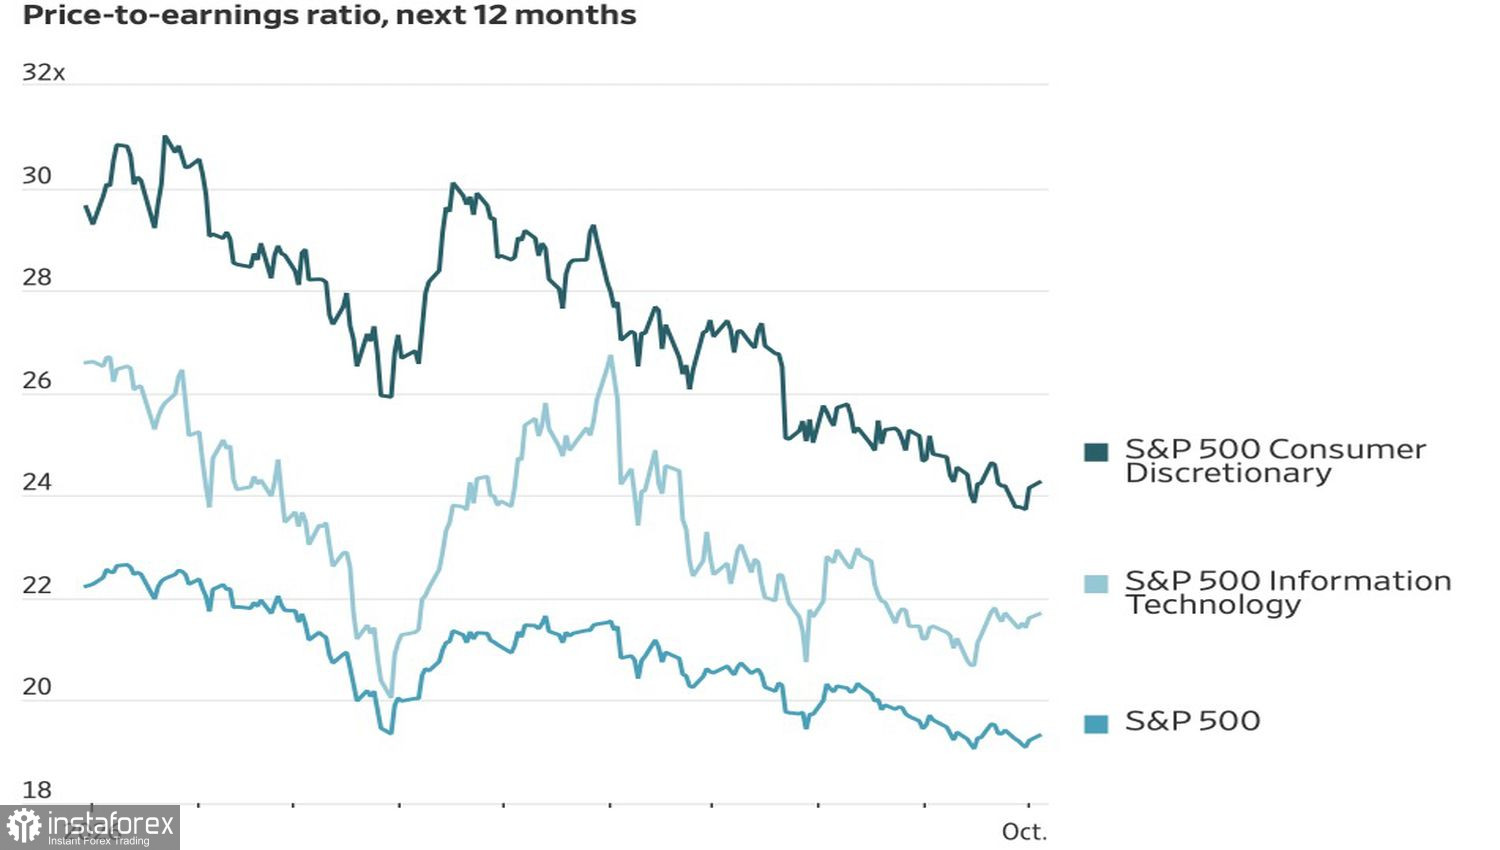
Um fator negativo para as ações são os rendimentos dos títulos em alta. Os rendimentos dos Treasuries de 10 anos atingiram uma máxima de 24 anos e registraram o maior salto trimestral desde 1994. Taxas livres de risco mais altas mudam a forma como Wall Street precifica os ativos: o apetite por risco enfraquece se os lucros não crescerem rápido o suficiente para compensar esse efeito.
A Crossmark Global Investments observa que a alta das taxas já teve um impacto enorme no mercado acionário: o múltiplo P/L caiu três pontos. Desde o último fechamento recorde, o S&P 500 recuou em 18 dos 25 grupos setoriais. A versão equal-weight do índice está em queda de 5%, enquanto os bancos e o setor imobiliário caíram mais de 10%.
Um grupo restrito de empresas tem sustentado o mercado. Microsoft, Nvidia, Apple e Meta Platforms, sozinhas, contribuíram com cerca de 300 pontos para o ganho do S&P 500 no terceiro trimestre — três vezes o avanço geral do índice — enquanto as outras 496 empresas, juntas, subtraíram 150 pontos, segundo a Citadel Securities. A Citadel argumenta que o mercado acionário não é a economia e que o S&P 500 está cada vez mais distante do desempenho da ação média.
A fraqueza em ações cíclicas e sensíveis à economia está pesando sobre o mercado. O Dow Jones Industrial Average, frequentemente visto como um barômetro econômico, recuou quase 4% no último mês, enquanto o Nasdaq subiu cerca do mesmo montante. O Russell 2000 de small caps está aproximadamente 9% abaixo de suas máximas, pairando perto do território de correção.
Dinâmica dos lucros das empresas
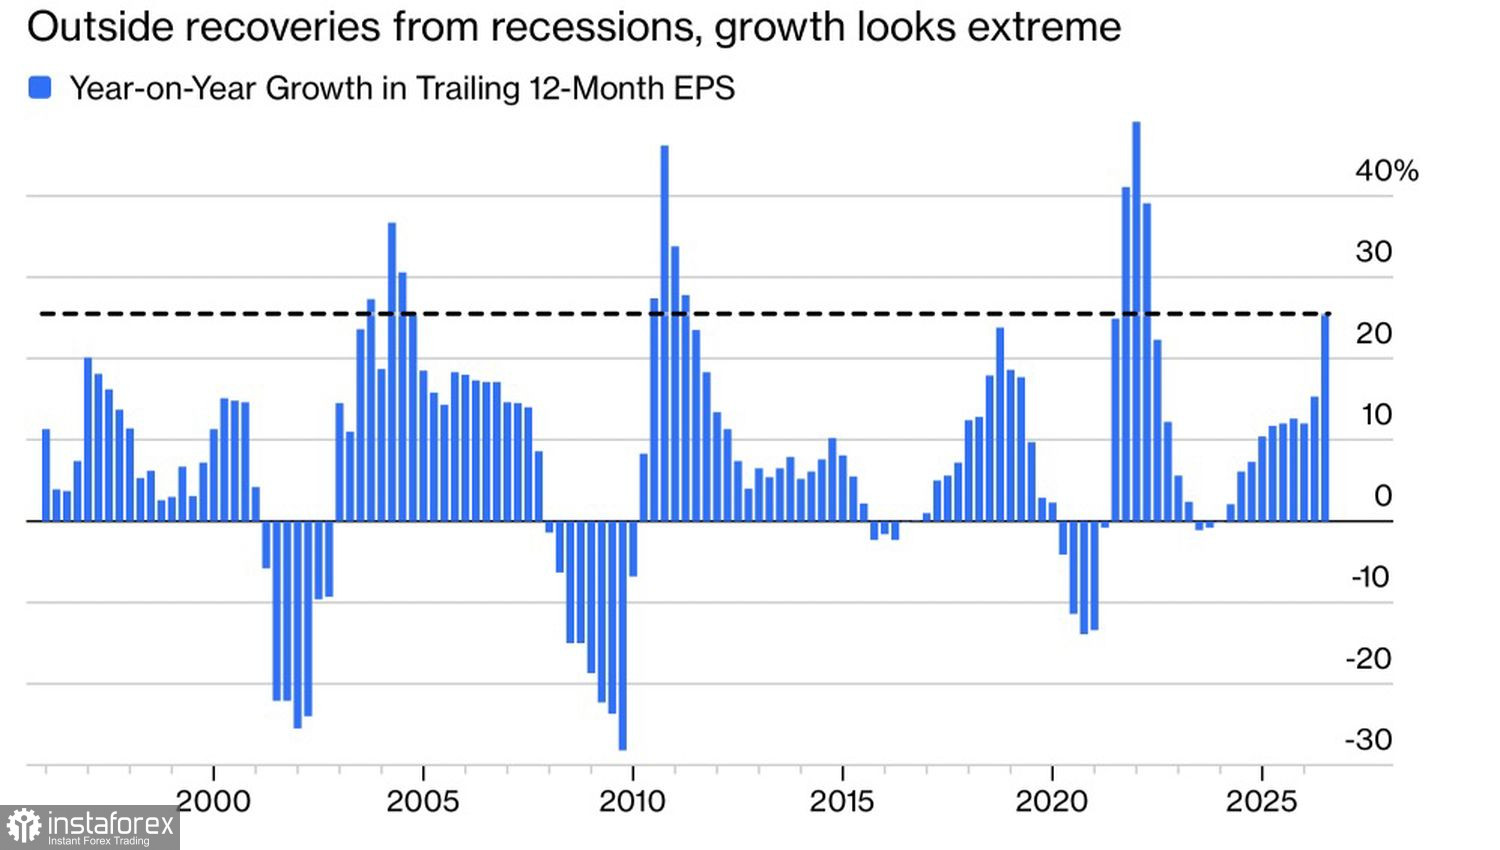
Um ponto positivo para o mercado é o crescimento recorde dos lucros corporativos. Os lucros aumentaram 33% em relação ao mesmo período do ano anterior no segundo trimestre, e o Deutsche Bank espera que o ritmo permaneça próximo de 34% no terceiro trimestre, ante uma previsão consensual de 27%. O Goldman Sachs estima que as empresas beneficiadas pelos gastos com infraestrutura de IA respondam por mais da metade do crescimento do lucro por ação (EPS) do S&P 500 neste trimestre, enquanto os investimentos em despesas de capital (capex) das empresas de hiperescala aumentaram 116%.
O Société Générale é mais cauteloso. O banco argumenta que a ponderação por capitalização de mercado distorce o sinal, já que as empresas de crescimento acelerado ocupam uma parcela cada vez maior do índice, enquanto os efeitos de uma base de comparação baixa após períodos de queda exageram as taxas de crescimento dos lucros.
Em resumo, o mercado é sustentado pelos lucros recordes e pelos gastos com infraestrutura de IA, enquanto a alta dos rendimentos e a extrema concentração da capitalização de mercado em um pequeno grupo de gigantes da tecnologia pressionam o S&P 500.
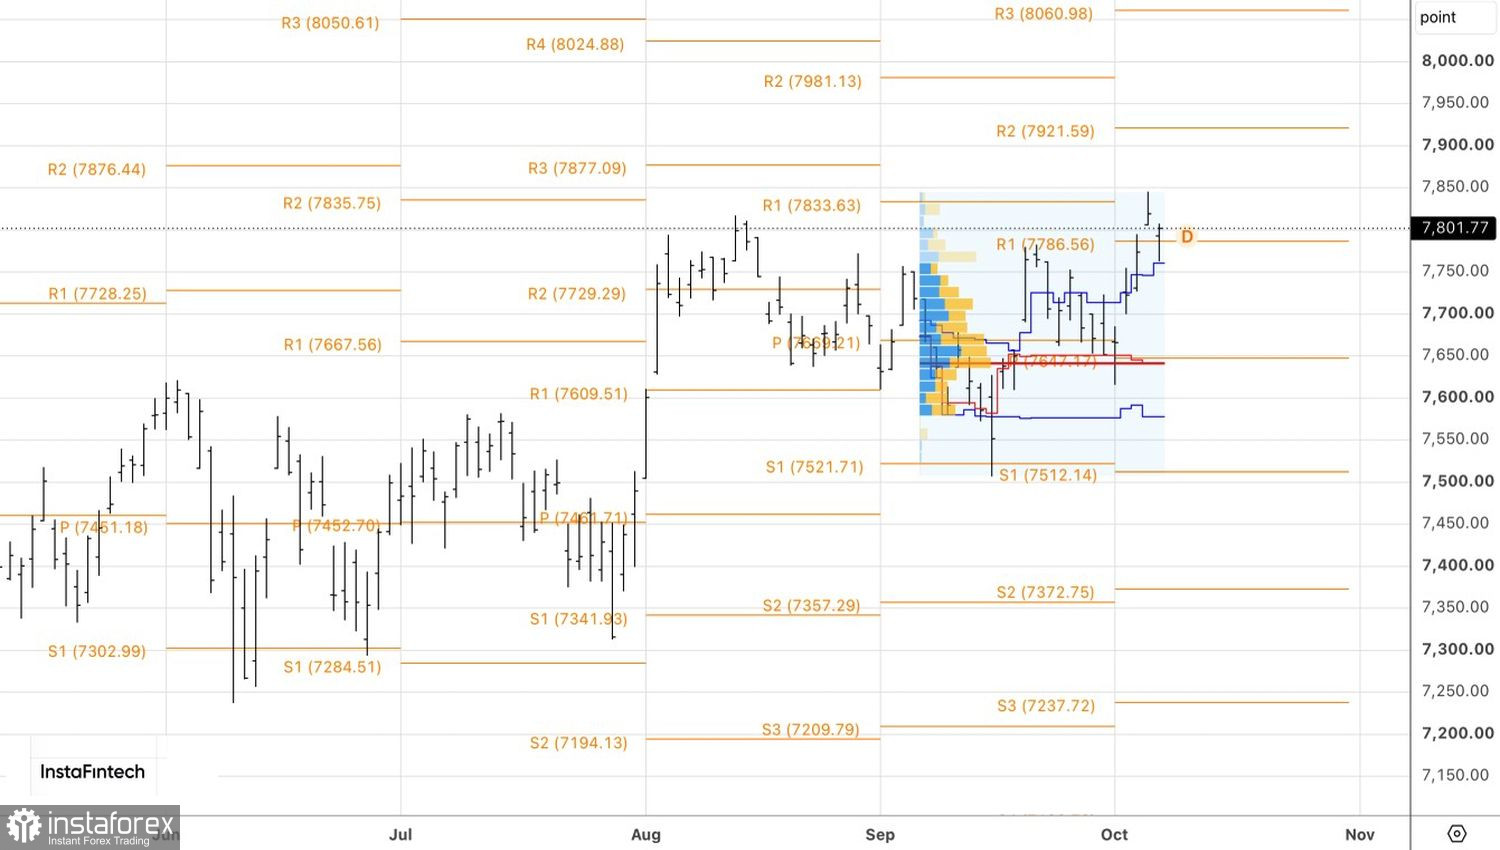
Tecnicamente, no gráfico diário, uma recuperação a partir de 7.785 permitiu abrir posições compradas adicionais. Um rompimento acima de 7.810 seria um novo motivo para comprar.


