


















O PIB do Reino Unido cresceu 0,7% nos três meses até agosto, superando significativamente os 0,5% registrados no período anterior. O setor de serviços expandiu-se 0,9%, tornando-se o principal motor do crescimento. O resultado superou as expectativas e levou alguns analistas a revisarem para cima suas projeções de crescimento para o terceiro trimestre.
No entanto, a composição do crescimento suscita preocupações. A produção industrial contraiu-se 0,2% no mesmo período de três meses. A produção dos setores de mineração e extração em pedreiras caiu 0,6%, enquanto a indústria manufatureira apresentou crescimento marginal de 0,1%. Em outras palavras, a economia está crescendo impulsionada pelo setor de serviços, enquanto a indústria manufatureira — especialmente os segmentos intensivos em energia e dependentes de matérias-primas — permanece estagnada.
Os dados de emprego divulgados nesta semana não surpreenderam, mas confirmaram a tendência existente. Segundo estimativas preliminares, o número de pessoas empregadas caiu 26.000 em agosto, prolongando uma tendência de queda que já dura dois anos. A situação do Banco da Inglaterra não ficou mais fácil. Um mercado de trabalho mais fraco reduz o risco de efeitos inflacionários de segunda ordem por meio dos salários, o que é positivo. No entanto, uma nova desaceleração do emprego em meio ao choque energético reforça o argumento de que a economia pode não suportar um aperto adicional da política monetária, o que representa uma preocupação ainda maior.
Ao discursar nas reuniões anuais do Fundo Monetário Internacional e do Banco Mundial, em Bangcoc, o governador do Banco da Inglaterra, Andrew Bailey, afirmou que ainda há poucas evidências de efeitos inflacionários de segunda ordem e que esses efeitos permanecem "muito contidos". Ele acrescentou que a economia se mostrou "mais resiliente do que esperávamos". Megan Greene, por sua vez, adotou uma postura consideravelmente mais hawkish. Na avaliação dela, o crescimento econômico está mais forte do que o esperado e o mercado de trabalho continua resiliente, o que sugere que o Banco da Inglaterra não está exercendo pressão suficiente para reduzir a inflação.
O consenso do mercado em relação às taxas de juros parece estar se consolidando: espera-se que o Banco da Inglaterra eleve sua taxa básica de juros para 4% em 5 de novembro. A modesta valorização da libra na semana passada provavelmente refletiu essa mudança nas expectativas para as taxas de juros, e o aumento esperado já está amplamente precificado.
O principal indicador a ser divulgado nesta semana é o Índice de Preços ao Consumidor (CPI) de setembro, previsto para 21 de outubro. A projeção aponta para uma alta da inflação para 3,5%, ante 3,1% em agosto, o que representaria o maior nível em dez meses. Espera-se que os preços dos combustíveis sejam o principal fator de pressão. Se a inflação ficar em 3,5% ou acima desse patamar, o mercado ficará mais convencido de que haverá um aumento dos juros em novembro.
A posição líquida vendida em libras esterlinas (GBP) aumentou em 0,8 bilhão na semana de referência, chegando a -8,91 bilhões, enquanto o preço estimado perdeu força.
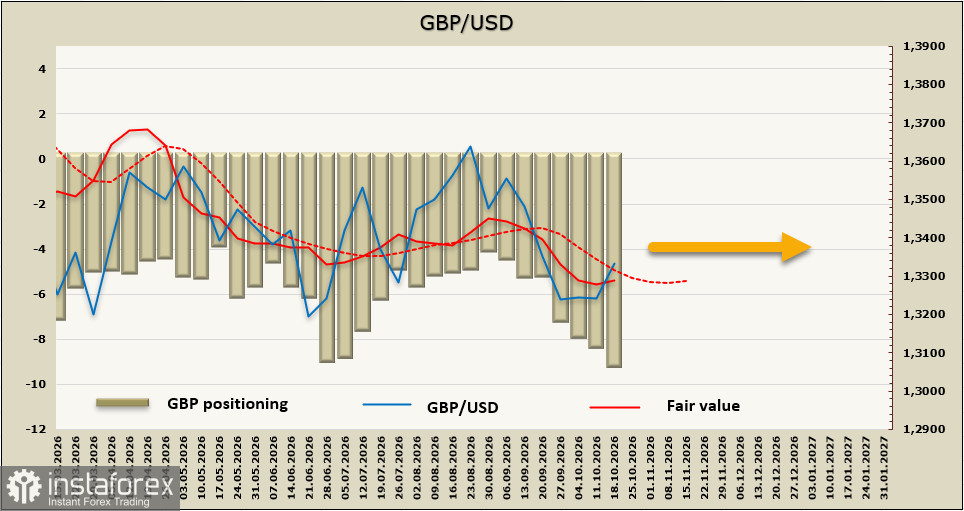
No relatório anterior, foi apontado que a correção do GBP/USD encontraria resistência na faixa de 1,3295–1,3310. Atualmente, a libra tenta se consolidar acima dessa região, refletindo as expectativas do mercado antes da divulgação dos dados de inflação de amanhã. Se a inflação vier pelo menos em linha com as previsões, o mercado poderá começar a revisar suas expectativas para a trajetória futura das taxas de juros.
O GBP/USD vem sendo negociado dentro de uma faixa relativamente estreita ao longo de 2026. Se os dados de inflação não decepcionarem, a libra poderá receber suporte adicional e prolongar seu movimento corretivo de alta em direção ao ponto médio dessa faixa, em 1,3437. Um movimento mais expressivo exigiria um catalisador mais forte, que não está presente no momento. A probabilidade de um retorno ao nível de suporte de 1,3137 diminuiu.


