


O calendário macroeconômico de hoje inclui a divulgação do relatório de inflação dos EUA referente a outubro, o último antes da reunião do Fed, em 9 de dezembro. O consenso do mercado aponta para uma desaceleração perceptível: a variação mensal do CPI geral deve ficar em +0,3%, após +0,6% em setembro, a maior alta mensal dos últimos cinco meses, enquanto o núcleo deve registrar +0,2%, após +0,3%. Grande parte dessa desaceleração é atribuída à gasolina, cujos preços subiram 9,1% em setembro e responderam por mais da metade do aumento mensal do índice.
Vale observar que o petróleo só sofreu uma queda acentuada nos últimos dias: o WTI recuou para US$ 86,19 na segunda-feira, e o Brent está abaixo de US$ 92 hoje. Em outubro, porém, o Brent havia acumulado alta de cerca de 12%. Portanto, o efeito integral da queda dos preços do petróleo deverá aparecer principalmente no relatório de novembro.
Os números anuais serão mais difíceis de interpretar. O Bureau of Labor Statistics (BLS) não publica uma comparação oficial ano a ano para outubro porque os dados referentes a outubro do ano passado não foram coletados durante a paralisação do governo. Assim, as primeiras manchetes serão baseadas em cálculos de analistas. As estimativas não oficiais variam de 3,7% a 3,9% para o índice geral e de 2,5% a 2,8% para o núcleo, ante 3,7% e 2,6%, respectivamente, em setembro. Essas discrepâncias são inevitáveis e aumentam a apreensão em torno da divulgação dos dados.
O mercado chega à divulgação com expectativas hawkish. Em 28 de outubro, o Fed manteve a taxa básica de juros na faixa de 3,75% a 4,00%, por 10 votos a 2. Lisa Cook e Beth Hammack votaram contra a decisão, defendendo um aumento dos juros, e, em 5 de novembro, Hammack declarou que a política monetária deveria permanecer restritiva. O relatório de emprego de outubro foi forte: foram criadas 165 mil vagas, ante previsão de 65 mil, e os ganhos médios por hora avançaram 0,4% no mês. Além disso, Goolsbee e Barkin falaram na segunda-feira sobre a persistência da inflação. As chances de um aumento de 25 pontos-base em dezembro estão em torno de 78,8%, ante aproximadamente 85% no fim de outubro. Os contratos de swaps ainda precificam cerca de dois aumentos dos juros até o próximo verão, enquanto, há um mês, três aumentos estavam totalmente precificados. Portanto, a decisão de dezembro já está, em grande parte, incorporada aos preços, e essa divulgação talvez não altere significativamente as expectativas, a menos que os dados surpreendam.
É importante destacar que o mercado de títulos está atualmente alinhado com a visão hawkish. Os rendimentos dos Treasuries em diferentes vencimentos caíram para mínimas registradas em setembro, após a forte queda das ações de tecnologia levar os investidores a buscar ativos de refúgio. O rendimento dos títulos de dez anos voltou a ficar em torno de 4,88%. No entanto, outro resultado de inflação acima do esperado provavelmente reverteria rapidamente parte dessa queda. Somente uma surpresa nos dados poderia alterar de forma significativa as expectativas já incorporadas aos preços.
Os cenários para o mercado cambial são os seguintes. Em caso de inflação abaixo do esperado, com o núcleo registrando 0,1% ou o índice geral ficando abaixo de 0,2%, a probabilidade de um aumento dos juros em dezembro tenderia a cair, os rendimentos recuariam e o dólar devolveria parte dos ganhos. O euro e a libra seriam beneficiados. Se os dados vierem em linha com as expectativas, com inflação geral de 0,3% e núcleo de 0,2%, a reação do mercado provavelmente será de curta duração. Já um relatório com números acima do esperado, com inflação do núcleo de 0,3% ou mais, ou inflação geral de 0,4%, reabriria o debate sobre um aperto monetário mais rápido. As chances de um aumento dos juros em dezembro saltariam para mais de 85%, e um movimento em março se tornaria mais provável. Os rendimentos voltariam a avançar em direção a 5%, e o dólar recuperaria uma posição mais firme.
Essas dinâmicas afetariam diretamente o euro, a libra e o iene, uma vez que o diferencial entre as taxas de juros do Fed e do BCE, em torno de 1,25 a 1,50 ponto percentual, voltaria a favorecer a valorização do dólar. O iene se enfraqueceria com a alta dos rendimentos dos títulos dos EUA. Vale lembrar que os gastos dos consumidores japoneses caíram 6,8% em setembro, o que limita a margem de manobra do Banco do Japão para apertar a política monetária. Além disso, as expectativas de uma possível mudança nos juros pelo BOJ em 18 de dezembro continuam sendo um fator importante de contenção. As intervenções anteriores também limitam o potencial de alta do USD/JPY: neste verão, o Japão interveio três vezes, em um montante total de cerca de £ 15,4 trilhões.
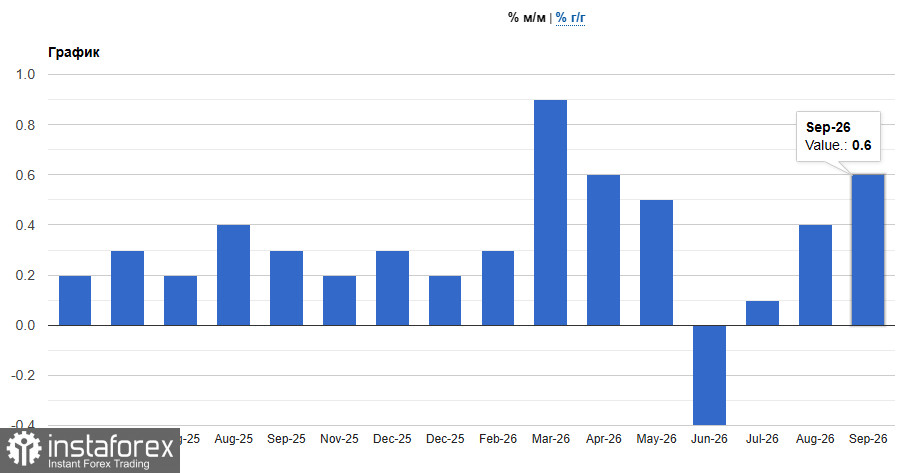
De modo geral, é mais provável que o relatório de hoje confirme a trajetória atual do Fed do que provoque mudanças. Meu cenário-base é um resultado em linha com as expectativas ou ligeiramente mais fraco, o que provocaria uma reação moderada e de curta duração no mercado cambial, deixando o dólar um pouco mais fraco no curto prazo. O risco, porém, é assimétrico: se o núcleo da inflação registrar 0,3%, não descartaria um retorno do euro e da libra às mínimas de sexta-feira, pois um aumento da taxa de juros em dezembro e novas altas até a primavera deixariam de ser motivo de discussão.
Quanto aos aspectos técnicos do EUR/USD, os compradores precisam superar 1,1245. Somente isso abriria caminho para um teste de 1,1270. A partir daí, seria possível avançar até 1,1300, mas alcançar esse nível sem o apoio dos grandes participantes do mercado será difícil. Em caso de recuo, espero um aumento da atividade compradora apenas próximo de 1,1215. Se não houver demanda nesse nível, recomendo aguardar uma queda até uma nova mínima em 1,1185 ou abrir posições compradas em 1,1165.
Em relação aos aspectos técnicos do GBP/USD, os compradores da libra precisam superar a resistência imediata em 1,3460. Isso permitiria um movimento em direção a 1,3481, acima do qual novos ganhos seriam difíceis. O próximo alvo de alta está em torno de 1,3501. Em caso de queda, os vendedores tentarão assumir o controle em 1,3430. Se conseguirem, o rompimento da faixa representará um duro golpe para os compradores e levará o GBP/USD a 1,3399, com a possibilidade de prolongar a queda até 1,3370.


