


Os índices globais estão a caminho de registrar seu melhor ganho em dois dias em mais de três meses. O índice MSCI All Country World subiu 0,4% após um salto de 2,2% na segunda-feira. A Ásia foi liderada pelo Kospi da Coreia do Sul, com forte presença do setor de semicondutores, que subiu 4,4%, seguido por ganhos no Japão e em Taiwan. Os futuros do S&P 500 estão em alta de cerca de 0,2%, os futuros do Nasdaq 100 permanecem estáveis e os mercados europeus registraram alta de 0,9%. Vale lembrar que, uma semana antes, o MSCI fechou na menor cotação em seis meses e, em 5 de novembro, o Nasdaq 100 despencou 6,4% em um único pregão. Na segunda-feira, os índices dos EUA registraram seu melhor pregão em cerca de sete meses: o Nasdaq 100 subiu 3,4%, e o índice das fabricantes de chips dos EUA registrou alta de quase 7%.
O principal motor da recuperação é o petróleo. O Brent caiu abaixo de US$ 92 por barril, após recuar quase 6% na segunda-feira, e está sendo negociado em níveis próximos das mínimas de agosto, ante cerca de US$ 116 em 30 de outubro. Donald Trump afirmou que novos ataques ao Irã seriam desnecessários, e o mercado interpretou essa declaração como um sinal de que o conflito pode estar caminhando para uma desescalada após as eleições de meio de mandato, que evidenciaram sua fragilidade política.
Vale observar que a onda de vendas da semana passada começou por motivos políticos. Os fabricantes de chips foram os mais afetados depois que o mercado interpretou as vitórias dos democratas nas duas casas do Congresso como um sinal de fiscalização mais rigorosa do setor de IA. Até 4 de novembro, os resultados eram vistos como favoráveis às maiores empresas de tecnologia, pois um Estado mais atuante poderia conter os gastos com data centers. No entanto, em 5 de novembro, essa interpretação mudou, e os apelos da governadora eleita do Texas, Gina Hinojosa, por uma moratória à construção de novos data centers ampliaram os receios. A onda de vendas foi impulsionada mais pelo posicionamento dos investidores do que pelos fundamentos do mercado, e a retórica dos democratas do Texas já começa a perder força.
A Anthropic lançou versões atualizadas dos modelos Mythos e Fable antes de sua aguardada oferta pública inicial (IPO). Segundo a Reuters, a empresa protocolou e depois retirou um documento que indicava a possibilidade de captar até US$ 69,3 bilhões. Em comparação, a receita da Anthropic no terceiro trimestre foi de aproximadamente US$ 17 bilhões, com crescimento de 12 vezes. O documento foi protocolado no fim de outubro. Comentários do mercado indicam que a IPO poderia ocorrer já em 19 ou 20 de novembro.
No entanto, o principal foco hoje são os dados de inflação dos EUA referentes a outubro. A variação mensal do CPI geral deve ficar em +0,3%, após +0,6% em setembro, enquanto o núcleo deve registrar +0,2%, após +0,3%. Alguns analistas acreditam que o Fed fará uma pausa se a inflação continuar desacelerando, e a redução dos gastos com IA, juntamente com os preços mais baixos do petróleo, reforça esse argumento. Ainda assim, Goolsbee e Barkin falaram em 9 de novembro sobre a persistência da inflação. Portanto, a expectativa de uma pausa é defendida por parte do mercado, mas não representa um consenso entre as autoridades monetárias.
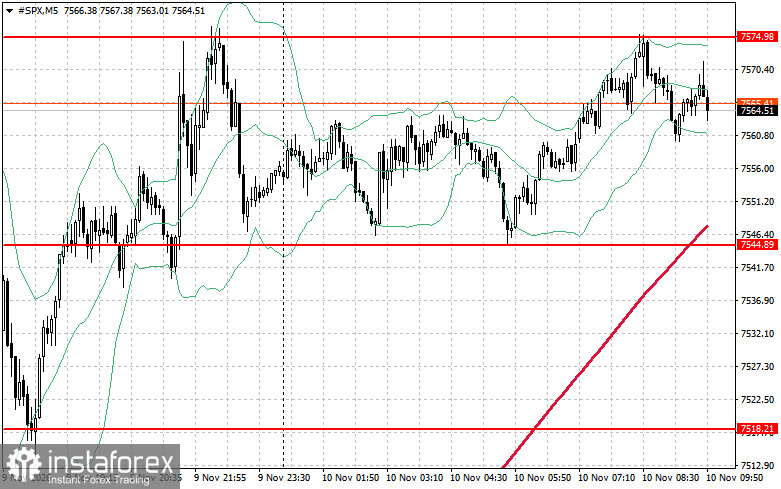
Do ponto de vista técnico do S&P 500, a tarefa imediata dos compradores hoje é superar a resistência em 7.574. Isso confirmaria o impulso de alta e abriria caminho para 7.607. Outro ponto igualmente importante para os compradores é manter o controle acima de 7.633, o que reforçaria sua posição. Em caso de movimento de baixa, provocado pela redução do apetite por risco, os compradores precisarão defender a região de 7.544. Um rompimento abaixo desse nível levaria rapidamente o índice de volta a 7.518 e abriria caminho para 7.495.


