


În Europa au reapărut temerile privind o posibilă repetare a crizei datoriilor din 2011–2012. Primele de risc la obligațiunile din periferie sunt în creștere, în timp ce piețele evaluează ce țară ar putea deveni veriga cea mai slabă de această dată. Franța nu este singura țară care atrage atenția; și Spania se numără printre statele supuse unei analize mai riguroase.
Premierul spaniol Pedro Sanchez a convocat alegeri anticipate pentru 29 noiembrie, după ce parlamentul a respins un plan privind locuințele, conceput pentru a limita intensificarea protestelor sociale. Randamentul obligațiunilor spaniole pe 10 ani s-a modificat doar marginal, însă diferențialul față de titlurile de stat germane, considerate mai stabile, s-a lărgit la 65 de puncte de bază. EUR/USD a reacționat printr-o scădere la cel mai redus nivel din mai 2025 încoace.
Dinamicile riscului de inversare a tendinței pentru euro
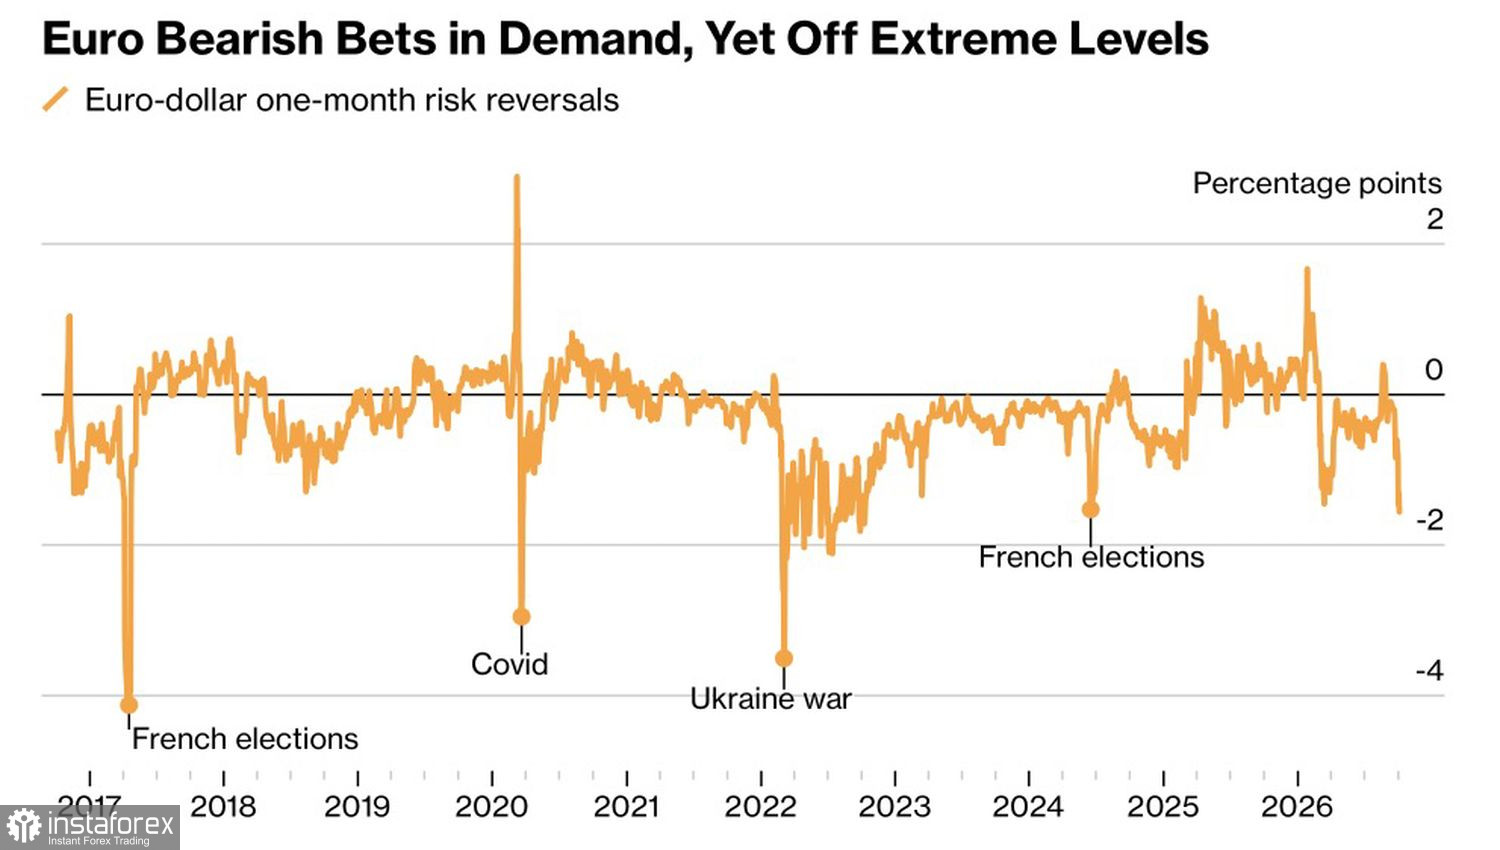
Escaladarea riscurilor politice în două țări din zona euro în același timp rămâne un factor negativ pentru euro. Credit Agricole consideră că veștile din Spania au avut un impact limitat asupra monedei, dar cu siguranță nu o susțin. ING adaugă că scăderea reflectă o primă de risc mai ridicată pe fondul instabilității financiare din regiune și că declinul EUR/USD ar putea continua către 1,10. Investitorii își amintesc de criza datoriilor de acum 15 ani, deoarece nivelurile ridicate de îndatorare ale Franței, Italiei și Belgiei ar putea deveni o vulnerabilitate dacă costurile de finanțare cresc.
Presiunea asupra EUR/USD crește, de asemenea, pe măsură ce dolarul american se întărește. Piața futures include deja în preț posibilitatea a trei majorări ale dobânzii fondurilor federale până în iulie, într-un efort de a ține sub control inflația.
Slăbiciunea euro este evidentă nu doar față de dolarul american. Moneda a scăzut față de francul elvețian pentru a treia sesiune consecutiv, s-a depreciat față de liră și a coborât la cel mai scăzut nivel față de yen din 2025 încoace. JP Morgan consideră că piața încă nu a inclus pe deplin în prețuri o lărgire a spread-urilor obligațiunilor franceze și se așteaptă la un declin al EUR/CHF.
Totuși, situația nu este deloc simplă. Commerzbank remarcă faptul că obligațiunile germane rămân deocamdată stabile, ceea ce înseamnă că potențialul de depreciere a euro ar trebui să rămână limitat. Randamentele obligațiunilor franceze sunt în creștere, în timp ce randamentele germane scad, consolidând statutul titlurilor de stat germane ca active de refugiu sigur.
Lazard consideră că BCE ar trebui să suspende înăsprirea cantitativă, descriind reducerea bilanțului ca pe un instrument secundar. Philip Lane, economistul-șef al BCE, a avertizat că un al doilea val al șocului energetic prezintă riscuri atât pentru inflație, cât și pentru creșterea economică.
Dinamicile inflației în Europa
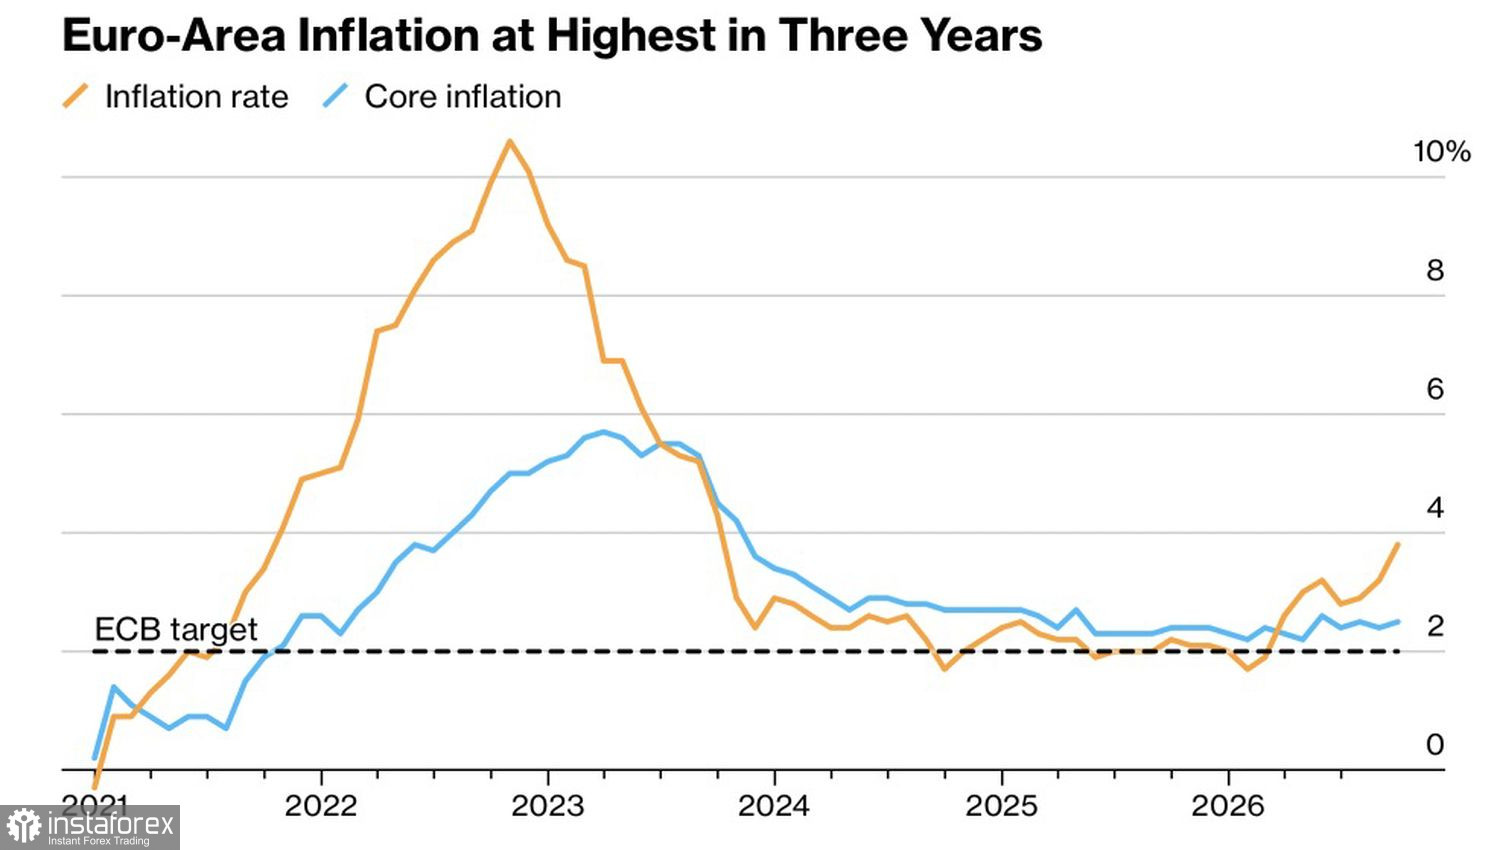
Între timp, inflația din zona euro a accelerat la 3,8% în septembrie, cel mai ridicat nivel din ultimii trei ani, față de 3,2% în august. Creșterea prețurilor la energie ar putea forța BCE să reia majorarea ratei la depozite, în loc să mențină pauza. În condiții normale de piață, acest lucru ar fi un factor pozitiv pentru EUR/USD. În contextul actual însă, astfel de așteptări ar putea împinge randamentele obligațiunilor mai sus și ar putea spori instabilitatea de pe piața datoriilor.
Va rezista moneda unică presiunii combinate generate de riscurile politice și de creșterea inflației?
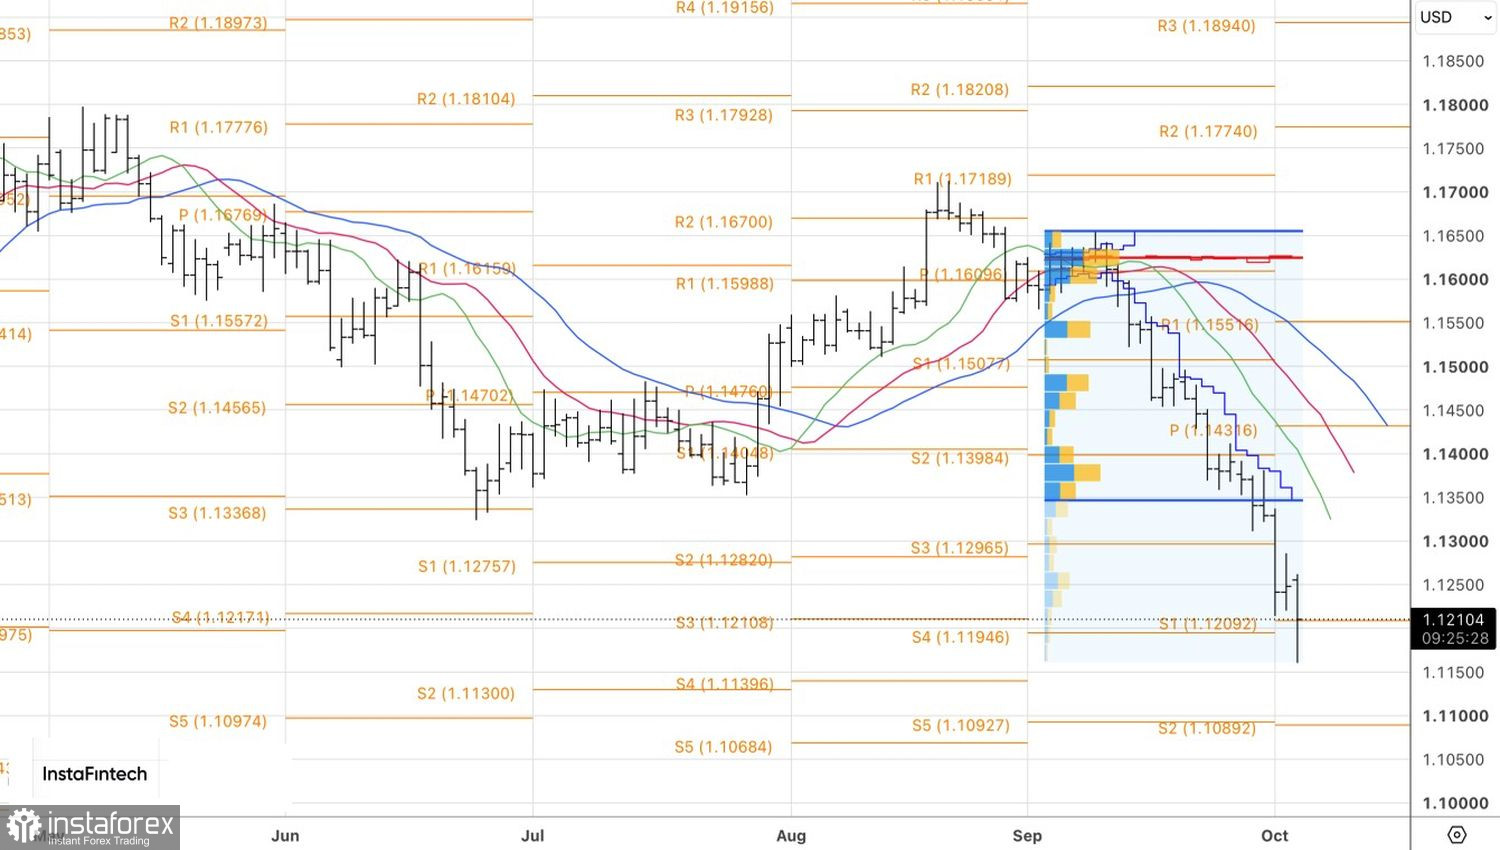
Din punct de vedere tehnic, pe graficul zilnic EUR/USD s-a format un inside bar, ceea ce permite majorarea pozițiilor short. Țintele sunt 1,110 și 1,087.


