


Estimarea finală a PIB-ului Marii Britanii pentru trimestrul al doilea a fost revizuită semnificativ în sus față de lectura preliminară — creșterea trimestrială a fost revizuită la 0,5%, iar cea anuală la 1,4%. Imaginea este mai puțin pozitivă în trimestrul al treilea: PMI compozit a scăzut de la 52,5 la 51,7, un minim al ultimelor trei luni; PMI pentru servicii a coborât de la 52,5 la 51,7; noile comenzi s-au contractat pentru prima dată în ultimele trei luni; iar vânzările la export scad într-un ritm și mai accelerat.
În același timp, inflația a urcat la 3,1% în august, iar propria proiecție a Bank of England indică posibilitatea ca inflația generală să depășească 4% la începutul anului viitor. Această accelerare este aproape în întregime determinată de energie: Brent se menține aproape de 100 de dolari, iar prețurile angro la gaz în Marea Britanie au depășit la începutul lui septembrie 188 pence/therm — cel mai ridicat nivel de la sfârșitul lui 2022 și de peste două ori mai mare față de începutul anului.
Această combinație — șoc extern și slăbiciune internă — plasează BoE într-o poziție delicată. La conferința Nomura de la Londra, Catherine Mann a fost clară: BoE „va trebui să majoreze dobânzile la un moment dat” — nu doar ca reacție la cifrele curente ale inflației, ci și pentru a „-și proteja reputația”, adică pentru a evita dezancorarea așteptărilor de inflație din cauza unei percepții de indecizie de reglementare.
Traderii includ integral în preț cel puțin o majorare până la final de an și evaluează probabilitatea unei a doua la aproximativ 50%. Problema este că PMI indică o creștere care se apropie de zero — S&P Global estimează o creștere trimestrială a PIB-ului de doar 0,1%. Aceasta readuce în discuție spectrul stagflației: majorările de dobândă vor comprima o cerere deja slabă, în timp ce evitarea lor riscă să consolideze inflația în jurul nivelului de 4%.
Cererea scade, într-adevăr, în mod vizibil. British Retail Consortium a consemnat o scădere a așteptărilor consumatorilor privind economia pentru următoarele trei luni, de la –28 în august la –34 în septembrie, iar așteptările privind finanțele personale au coborât de la –9 la –15. Indicatorul BDO pentru vânzările din retailul stradal este și mai elocvent: în septembrie, vânzările totale discreționare din retail au scăzut cu 0,3% an/an — cel mai slab septembrie din 2019 încoace, excluzând anii de pandemie —, iar vânzările online au scăzut cu 1,1%, cel mai slab nivel înregistrat vreodată. Datele CBI arată că retailerii își reduc comenzile în cel mai rapid ritm de la începutul seriei, în 1983.
Poziționarea netă short pe GBP a crescut în săptămâna de raportare la -7,62 miliarde £; prețul implicit „corect” continuă să coboare, fără semne de inversare deocamdată.
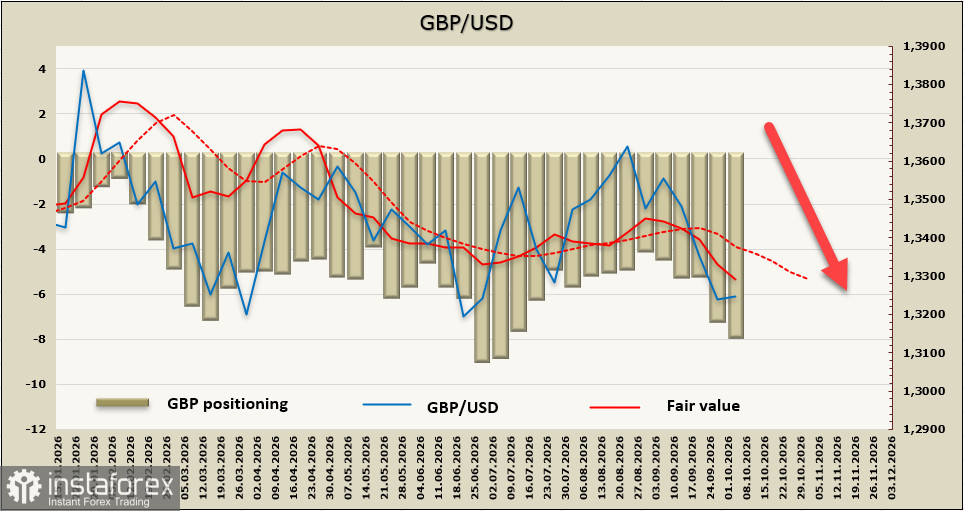
Acum o săptămână ne așteptam la o scădere către 1,3139 — acel obiectiv rămâne valabil. După căderea puternică, lira se află în consolidare și ne așteptăm ca scăderea să reia după încheierea acestei consolidări. Rezistența se situează la 1,3295–1,3310, partea superioară a intervalului de consolidare; probabilitatea unei mișcări susținute peste această zonă este redusă.


