


Futures-urile pe acțiuni din SUA au crescut, iar piețele asiatice au avansat după ce noile date privind veniturile de la OpenAI au sugerat că slăbiciunea sectorului tehnologic de pe Wall Street ar putea fi limitată. Futures-urile pe S&P 500 au adăugat 0,3%, futures-urile pe Nasdaq 100 au crescut cu 0,5%, acțiunile asiatice au câștigat aproximativ 0,3%, iar futures-urile indică o deschidere mai ridicată pentru acțiunile europene. O corecție a prețului Brent a oferit o ușurare suplimentară. Totuși, eu consider acest lucru mai degrabă un reviriment după o reacție exagerată la titluri decât o schimbare durabilă de sentiment.
Vânzările accelerate de ieri au fost declanșate de un articol din Financial Times: veniturile anuale ale OpenAI, recalculate, au părut cu aproximativ 20 de miliarde de dolari sub cifrele publice anterioare. Indicele producătorilor de cipuri a scăzut cu 3,4%, iar acțiunile de tehnologie au fost principalul factor de presiune asupra S&P 500. OpenAI vizează în continuare aproximativ 70 de miliarde de dolari venituri anuale până la sfârșitul lui 2026, în principal din vânzări către companii. Prin comparație, veniturile anualizate ale Anthropic ajunseseră deja la 65 de miliarde de dolari la sfârșitul lunii iulie.
O astfel de diferență la nivelul cifrei de afaceri poate mișca semnificativ prețurile acțiunilor. Piața a încetat de mult să mai evalueze AI ca pe un simplu concept și o prețuiește acum în funcție de randamentul capitalului investit. Pierzători vor fi companiile la care costurile cu centrele de date cresc mai repede decât veniturile; câștigători vor fi cei ale căror contracte corporate se transformă deja în dolari la nivel de profit net.
Adevăratul test este sezonul de raportări financiare care începe săptămâna viitoare. Cei mai mari cumpărători de capacitate de calcul pentru AI trebuie să arate că vor continua să semneze acele cecuri de valoare mare. În ultimul an, valurile de știri negative despre AI au tendat să dureze doar câteva zile înainte ca sentimentul să se redreseze, însă acum aceste episoade negative apar tot mai frecvent.
Commodities și piața obligațiunilor au conturat un tablou mai calm. Brent a scăzut cu 1,2%, la 102,95 dolari pe baril, după ce Donald Trump a declarat că SUA nu vor lovi Iranul înainte de alegerile de la mijloc de mandat din noiembrie. Pe piața Trezoreriei americane s-a reluat cumpărarea de titluri, iar randamentele au scăzut. Aurul a câștigat 1,1%, tranzacționându-se în jur de 4.175 dolari/uncie. Reamintim că randamentele la 10 ani erau aproape de 5,31% ieri, astfel încât corecția le oferă metalului prețios un oarecare răgaz, deși acesta rămâne sub nivelurile de la mijlocul lui septembrie, de aproximativ 4.350 dolari.
Din punctul meu de vedere, astăzi este probabil să vedem o evoluție laterală, cu o sensibilitate ridicată la știri. Dacă sezonul de raportări va arăta că veniturile țin pasul cu cheltuielile pentru AI, sectorul de tehnologie își va reveni, iar Nasdaq 100 — care a închis la maxime record — ar putea atinge noi maxime. Însă, dacă marile companii vor indica prudență în privința cheltuielilor de capital, declinul de ieri al producătorilor de cipuri ar putea fi începutul unei corecții mai profunde, mai ales dacă randamentele la 10 ani rămân peste 5%.
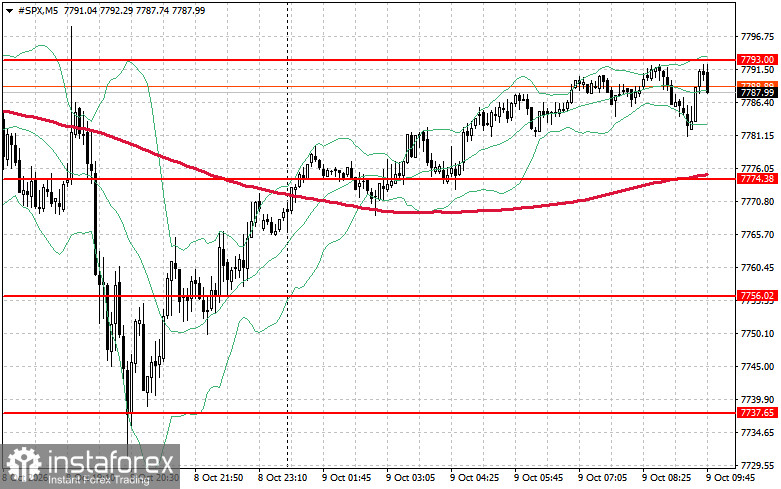
În ceea ce privește analiza tehnică a S&P 500, obiectivul imediat pentru cumpărători astăzi este depășirea nivelului de rezistență de 7.793 de dolari. Acest lucru ar indica un impuls ascendent și ar deschide drumul către zona de 7.810. Menținerea nivelului de 7.824 este, de asemenea, o prioritate pentru cumpărători, pentru a-și consolida poziția. Dacă prețul scade pe fondul reducerii apetitului pentru risc, cumpărătorii trebuie să intervină în jurul nivelului de 7.774. O străpungere sub acest prag ar împinge probabil indicele spre 7.756 și ar deschide calea către 7.737.


