


















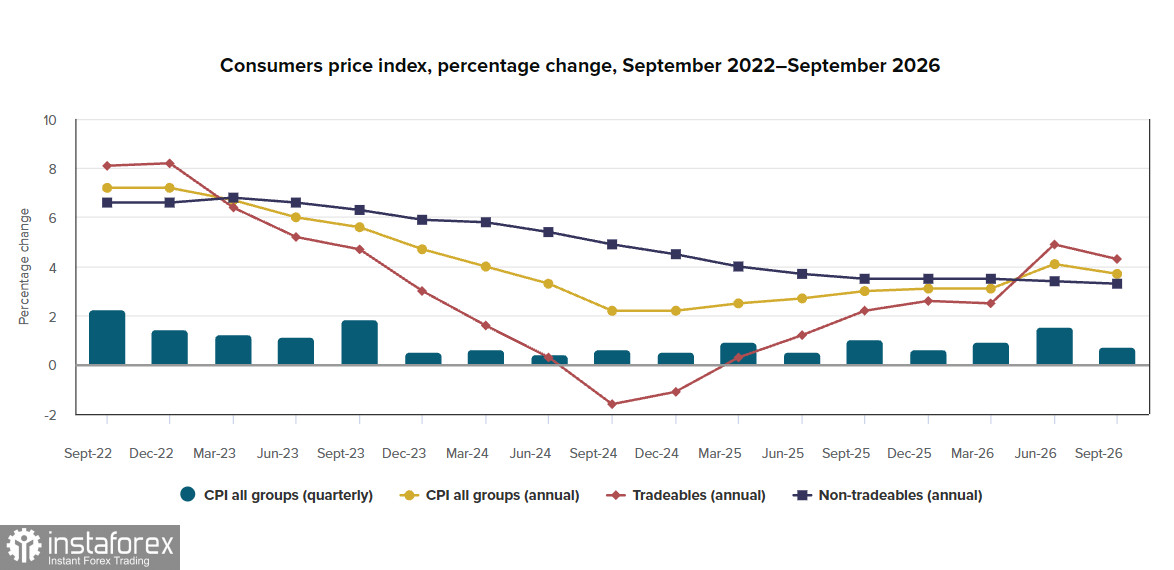
IPC-ul anual al Noii Zeelande a scăzut la 3,7% de la 4,1% în T2. Inflația trimestrială a fost de 0,7%, sub consensul de 0,8% și sub prognoza din septembrie a RBNZ. Încetinirea provine dintr-un mix al inflației care diferă semnificativ de cel al majorității economiilor avansate.
Ritmul anual al inflației bunurilor tranzacționabile a coborât la 4,3% de la nivelurile de două cifre înregistrate la mijlocul anului, iar inflația trimestrială a bunurilor tranzacționabile a fost de doar 0,2% — încetinirea fiind determinată de prețurile mai mici la combustibili. Prin contrast, inflația bunurilor netranzacționabile a rămas la 3,3% de la an la an, în timp ce creșterea trimestrială de 1,0% a fost mai slabă decât cele 1,3% estimate de RBNZ.
După ce a evaluat datele privind inflația, RBNZ a ajuns, cel mai probabil, la concluzia că nu există o supraîncălzire a cererii interne. În această dimineață, banca a surprins piețele votând cu 4–3 pentru menținerea ratei de politică monetară la 2,75%, în condițiile în care piața evalua la aproximativ 80% probabilitatea unei majorări de dobândă.
Cei care au susținut pauza au invocat cererea internă slabă, remarcând că cele două majorări de dobândă anterioare își făcuseră deja simțit efectul și că era nevoie de timp pentru a-l evalua, mai ales în condițiile unor așteptări de inflație pe termen mediu stabile și a unei creșteri moderate a salariilor. Susținătorii unei majorări au argumentat că măsurile de inflație de bază se situau deja în partea superioară a intervalului țintă, iar presiunile asupra prețurilor se lărgiseră: peste 85% din coșul IPC a înregistrat creșteri de preț în ultimul an. Ei au avertizat că o amânare ar putea permite ancorarea fermă a așteptărilor inflaționiste.
Guvernatorul RBNZ, Berman, a declarat în cadrul conferinței de presă că se așteaptă la noi majorări la viitoarele ședințe și a adăugat că ar putea fi necesară intrarea în teritoriul restrictiv. Această declarație a neutralizat în mare măsură efectul „dovish” al deciziei în sine. RBNZ și-a revizuit, de asemenea, în sus prognoza de inflație pentru T4, la 4,4% — o creștere puternică față de 3,7%, care reflectă nu doar prețurile la combustibil, ci și o depreciere de aproximativ 3% a kiwi-ului din septembrie încoace.
Decizia din 28 octombrie nu anulează ciclul de înăsprire; îl amână doar. Piața, care inițial a interpretat pauza ca pe un semnal că ciclul s-a încheiat, și-a ajustat rapid așteptările după comentariile lui Berman. Ședința din decembrie este acum cea mai probabilă fereastră pentru a treia majorare. Dacă datele privind inflația trimestrială pentru decembrie — publicate în ianuarie, dar deja anticipate în prețuri — vor confirma că creșterea prețurilor nu se limitează la combustibil și se extinde la servicii și componente non-tradables, RBNZ va avea mandatul să acționeze.
Principalul argument pentru o majorare în decembrie este logica din spatele deciziei din octombrie. Dacă comitetul a fost dispus să majoreze dobânda acum, pe baza riscurilor asociate inflației de bază și slăbiciunii monedei, este puțin probabil ca datele din noiembrie și decembrie să schimbe semnificativ această imagine în direcția unei relaxări. Dimpotrivă, ele ar putea întări cazul: dacă prețul combustibililor rămâne ridicat și kiwi rămâne slab, presiunile inflaționiste din T4 ar putea depăși 4,4% și ar face pauza din octombrie tot mai greu de justificat.
Pozițiile nete short pe NZD au crescut în săptămâna de raportare cu 0,63 miliarde, ajungând la -3,27 miliarde; prețul implicit rămâne sub media pe termen lung și, deocamdată, nu există condiții pentru o revenire pe o traiectorie de creștere.
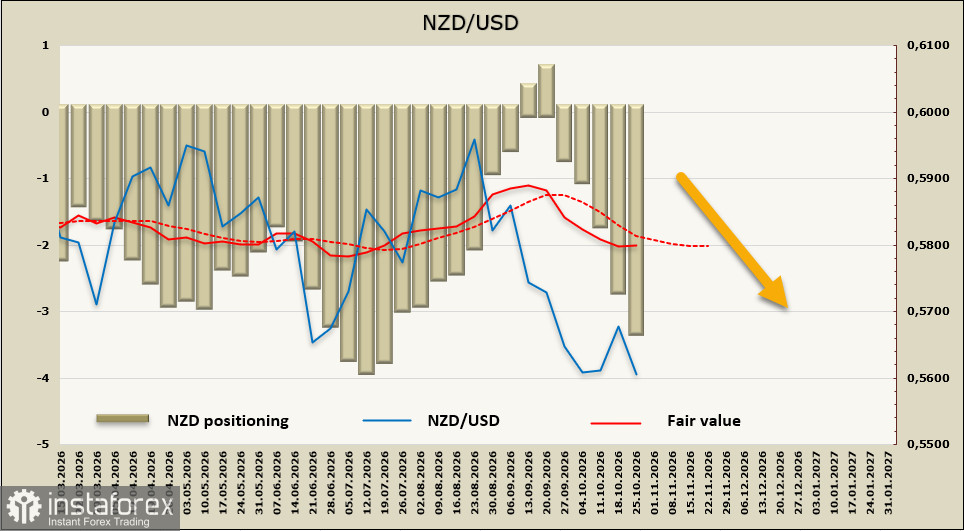
Kiwi a scăzut așa cum era de așteptat după ședința RBNZ; șansele unei corecții ascendente s-au redus, iar maximul local de 0,5705 este puțin probabil să fie retestat. Ne așteptăm la încercări de spargere a minimului de 0,5560, după care următoarea țintă ar fi minimul ultimilor doi ani, la 0,5481.


