


















Odată, aurul și randamentele la titlurile de Trezorerie protejate împotriva inflației se mișcau ca cele două capete ale unui balansoar: când unul se clătina, celălalt îl urma. Însă această legătură s-a destrămat ca un pulover vechi după invazia Ucrainei de către Rusia în 2022, pe măsură ce riscul de sancțiuni a erodat rolul obligațiunilor ca plasament de protecție a economiilor.
Dinamica dintre aur și randamentele obligațiunilor
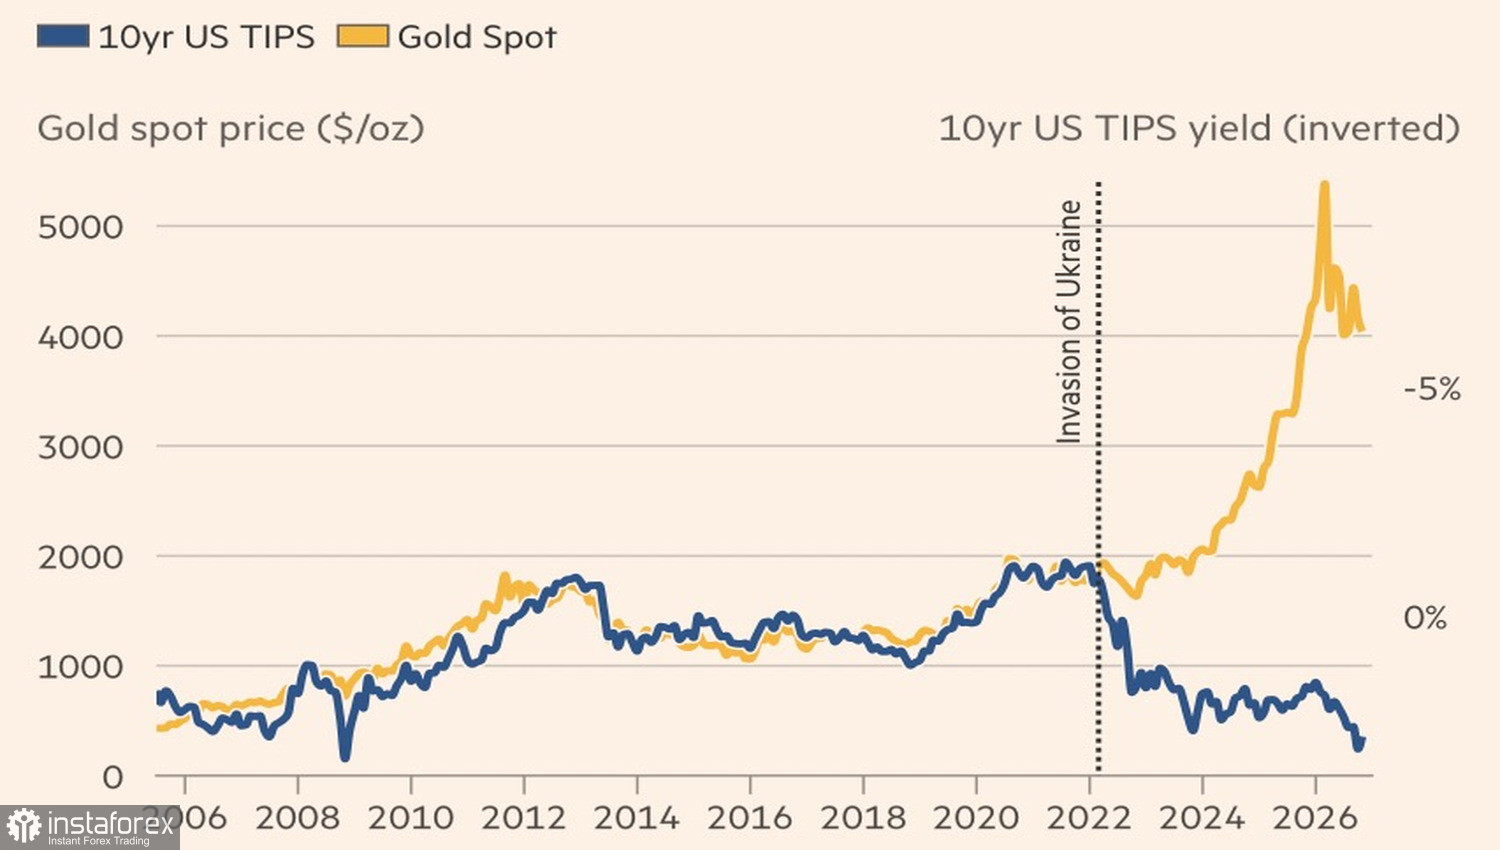
Metalul a scăzut sub 4.000 USD per uncie, ajungând la un minim din mijlocul lunii iulie, în coborâre cu aproape 10% din septembrie. Vânzările au fost declanșate de ieșirile de capital din piața de acțiuni din SUA, investitorii vânzând lingouri pentru a acoperi pierderile din acțiuni.
Presiunea asupra acestui activ de refugiu s-a intensificat din cauza unui dolar puternic, a randamentelor în creștere ale obligațiunilor și a datelor ridicate privind inflația, care au consolidat așteptările privind noi majorări de dobândă din partea Fed. Ieșirile din fondurile susținute de aur reprezintă un alt factor negativ: ETF-urile au pierdut aproape 17 tone de rezerve în decurs de trei ședințe de tranzacționare.
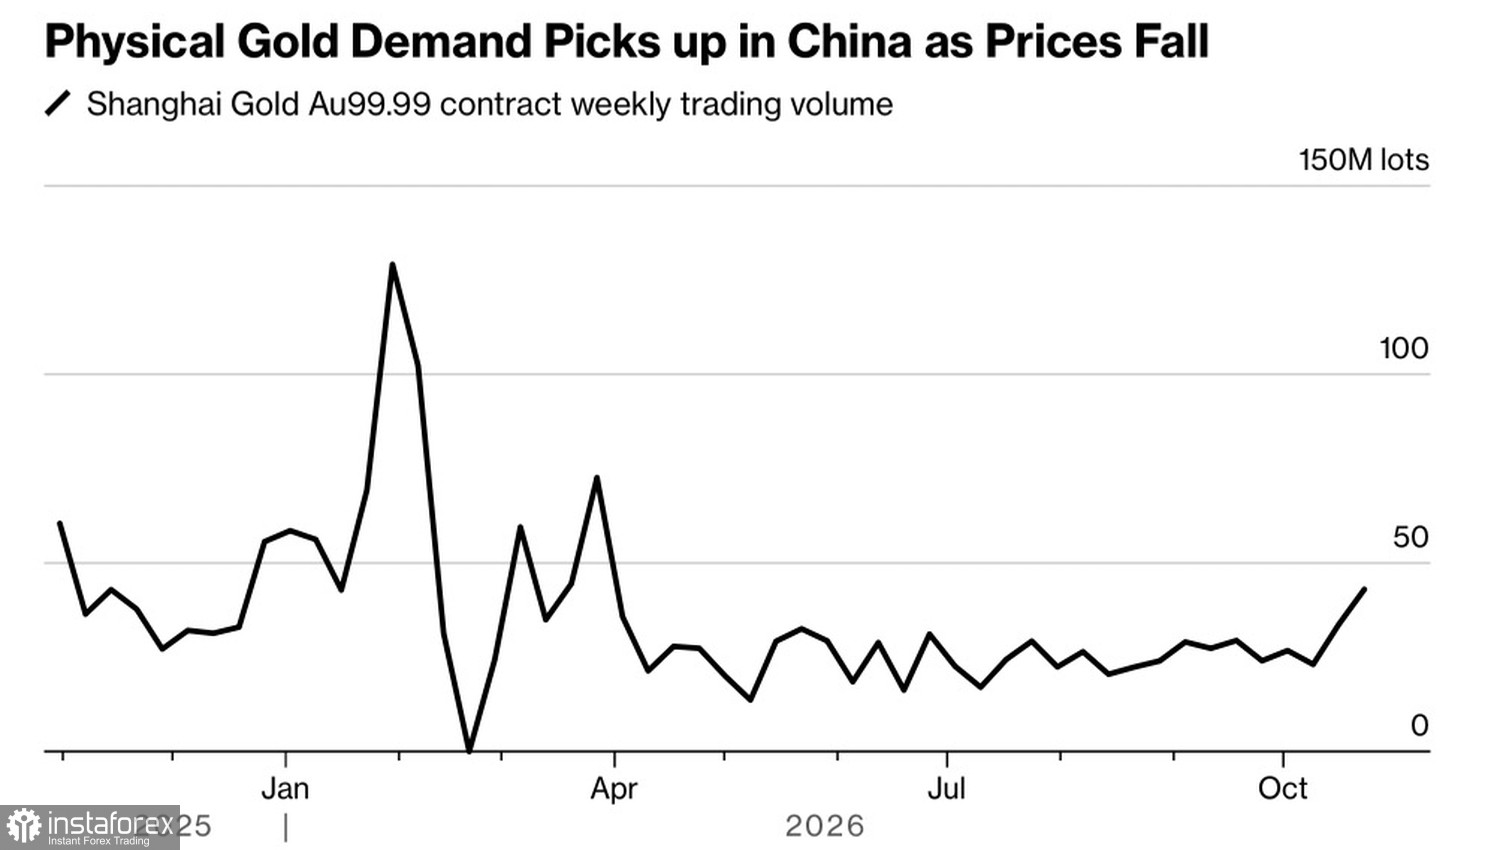
Suportul pentru aur vine din cererea structurală a băncilor centrale și din apetitul sporit al gospodăriilor chineze, pentru care lingourile au devenit un magnet pe fondul ieftinirii acțiunilor locale. Interesul deschis pentru unul dintre cele mai populare contracte de pe Shanghai Gold Exchange a urcat la 430 de tone, un maxim din aprilie, iar condițiile stricte de livrare indică o cerere fizică, nu poziții cu efect de levier.
Volumele de tranzacționare ale aurului
Într-un sondaj Reuters la care au participat 30 de analiști și traderi, prognoza pentru 2026 a fost redusă pentru al doilea trimestru consecutiv la 4.495 USD/uncie de la 4.509 USD cu trei luni mai devreme, deși estimarea pentru 2027 a fost majorată la 4.650 USD de la 4.610 USD.
JP Morgan anticipează majorări ale ratei Fed funds în decembrie și din nou în T1 2027, ceea ce ar împinge randamentele la 10 ani la un vârf de 5,25–5,5%, de la sub 5% în prezent. Banca consideră că aurul va atinge un minim odată cu atingerea vârfului randamentelor și ar putea apoi să crească substanțial, datorită reputației sale de acoperire fiabilă împotriva riscurilor.
Amundi se așteaptă la o revenire la 4.500 USD/uncie, dar nu la vechiul obiectiv de 5.000 USD până la sfârșitul anului. Piața, spun ei, a inclus deja în preț scenariul cel mai nefavorabil — inflație fără recesiune și un ciclu de înăsprire a politicii monetare din partea Fed — iar poziționarea redusă a traderilor după corecție creează premisele pentru o relansare.
Principalul paradox pentru metalul prețios este că, odată cu îmbunătățirea datelor macro din SUA și cu petrolul scump, Fed ar trebui să înăsprească politica monetară, dar preferă să mențină neschimbată rata fondurilor. Asta crește probabilitatea unei majorări izolate de 50 puncte de bază și menține aurul sub presiune.
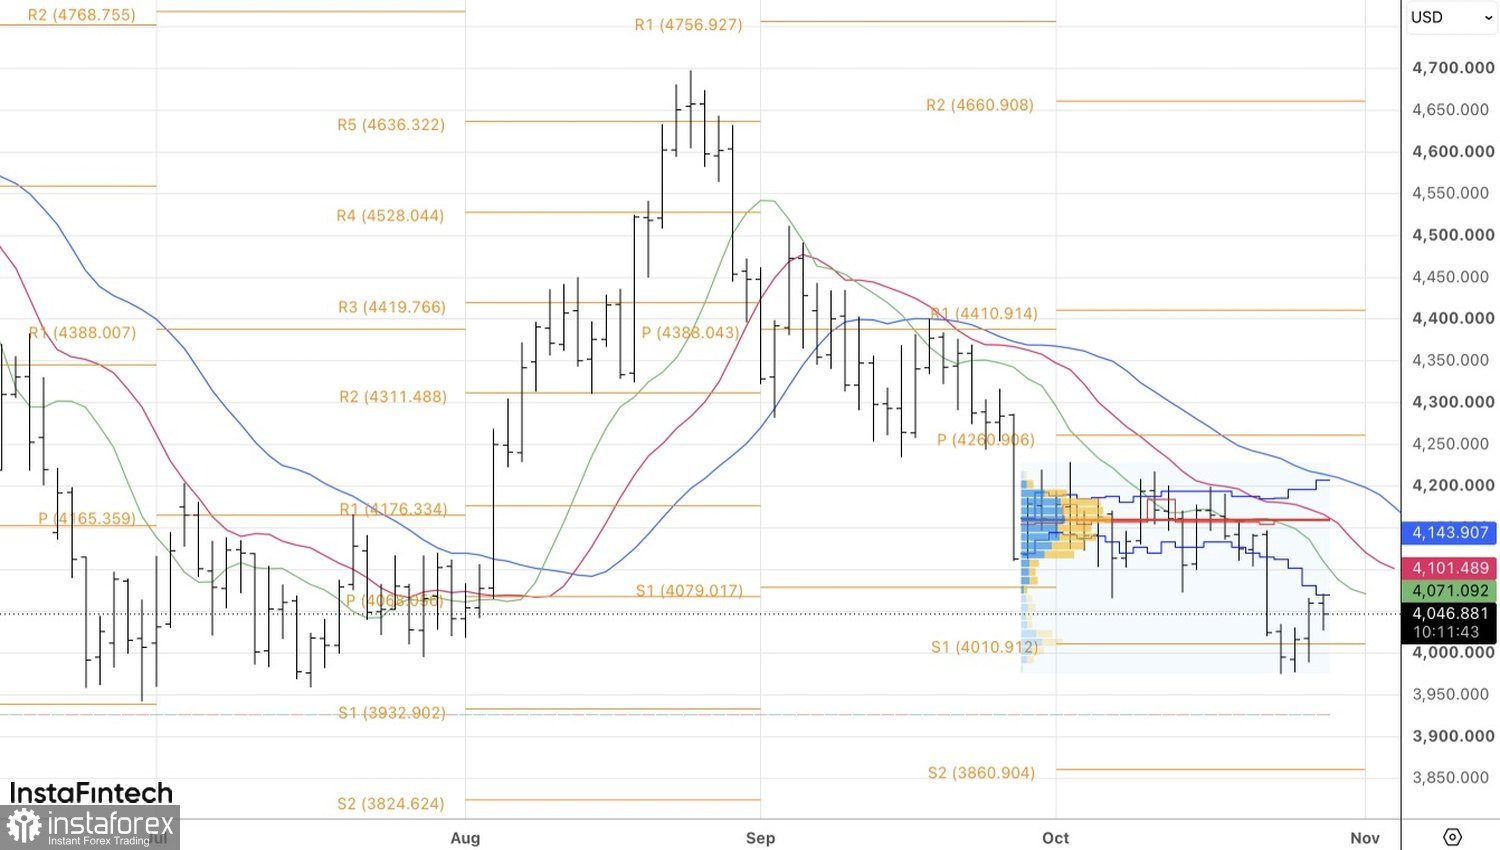
Dacă decizia privind rata din octombrie îi va readuce pe cei trei disidenți în cadrul Fed, va trage asta prețul aurului înapoi sub 4.000 de dolari, împreună cu piața de acțiuni?
Din punct de vedere tehnic, graficul zilnic arată o revenire din limita inferioară a intervalului de valoare corectă, de 4.070–4.210 USD/uncie. Dacă prețul nu reușește să spargă în sus acest nivel, crește probabilitatea reluării trendului descendent. În astfel de condiții, are sens să ne concentrăm pe oportunitățile de vânzare.


