


Prăbușirea tehnologică din octombrie, reevaluarea perspectivelor pentru AI și alegerile pentru Congresul SUA de mâine mențin piețele de acțiuni încordate. Întâlnirea FOMC din octombrie, în care două voturi au susținut o majorare imediată, a amplificat temerile privind o nouă înăsprire în decembrie. Capitalul continuă să se retragă dintr-un Nasdaq supraîncălzit și să se mute în sectoare de valoare, lărgind divergența istorică dintre indici.
Date esențiale:
- Alegerile parțiale din SUA din 3 noiembrie vor decide controlul asupra Camerei Reprezentanților și Senatului și îi vor determina pe investitorii instituționali să reducă riscul înainte de vot.
- Fed a menținut dobânda de politică monetară la 3,75%–4,00% pe 28 octombrie, dar retorica lui Kevin Warsh și accelerarea inflației la 3,7% (cu PPI urcând la 6,3%) mențin o majorare în decembrie ferm pe masă.
- Octombrie a fost cea mai slabă lună pentru Nasdaq Composite de la martie 2025 (−5,3% pe fondul prăbușirilor Alphabet și Intel), în timp ce Dow a depășit performanța datorită expunerii la ciclice tradiționale și companii plătitoare de dividende.
Focus de tranzacționare:
- vânzări prudente pe Nasdaq 100 la corecțiile ascendente locale
- tranzacționare în interval pe S&P 500
- cumpărare de Dow Jones din zone de suport cheie
Perspective fundamentale pentru indicii americani în această săptămână
Principalul factor politic declanșator este votul pentru Congres. Istoric, rezultatele alegerilor au implicații directe pentru politica fiscală, tarife și poziția bugetară. Înainte de numărarea voturilor, fondurile mari tind, de regulă, să reducă expunerea la risc și să adopte o atitudine de așteptare. Între timp, randamentul titlurilor de Trezorerie americane pe 10 ani a coborât la aproximativ 4,93% pe fondul unui val de cumpărări de obligațiuni considerate refugiu, însă acțiunile nu reacționează cu optimismul obișnuit — fluxurile în obligațiuni sunt interpretate ca semn al încetinirii dinamici de creștere.
 Contextul monetar de după ședința FOMC din 28 octombrie nu oferă motive de relaxare. Fed a făcut o pauză la 3,75%–4,00%, dar distribuția voturilor (10–2) și comentariile cu ton agresiv ale președintelui Kevin Warsh arată clar că, dacă inflația la 3,7% persistă, o majorare în decembrie este probabilă. Cum următoarea ședință este abia la jumătatea lui decembrie, fiecare publicare macro din noiembrie, de la rapoartele despre piața muncii până la sondajele privind ofițerii de credit seniori, va fi evaluată prin prisma unei posibile mișcări de +25 pb în decembrie.
La nivel micro, sezonul de raportări pe T3 a scos la iveală oboseala investitorilor față de cheltuielile masive în AI. Prăbușirile într-o singură zi ale acțiunilor Alphabet (−12,6%) și Intel (−28,6%) au demonstrat că piața nu mai iartă investiții de miliarde de dolari în capex fără o creștere proporțională a free cash-flow-ului. Banii nu părăsesc complet piața — ci se rotesc: S&P 500 egal ponderat și conservatorul Dow Jones au performanțe mai bune decât mega‑cap‑urile, întrucât instituțiile preferă jucătorii defensivi din sănătate, retail și materii prime.
Planuri de tranzacționare pentru această săptămână
S&P 500 (US 500)
Calmul aparent de la suprafață în S&P 500 este înșelător: în timp ce indicele se menține aproape de maximele istorice, în interior are loc deja o vânzare masivă. The Kobeissi Letter estimează că peste 60% dintre componentele S&P 500 au scăzut cu cel puțin 20% față de maxime — tehnic, o piață bear pentru majoritatea acțiunilor americane, chiar dacă indicele ponderat la capitalizare creează iluzia stabilității.
Cauza este concentrarea extremă a capitalului. Aproximativ 70% din raliul de la minimele din martie s-a sprijinit pe doar zece companii. Această fundație se erodează rapid: patru dintre „Magnificent Seven” au pierdut cel puțin 15% din capitalizarea de piață, iar grupul mega‑cap a șters aproximativ 4 trilioane de dolari în valoare, mai mult decât întreaga industrie cripto. Acțiunile Alphabet s-au prăbușit cu 31%, de la 400 USD la 282 USD, iar Meta este în scădere cu peste 21% față de maximele din august.
Favoriții din tehnologie și numele corelate cu cripto se află în epicentrul lichidărilor:
- AppLovin — în scădere cu 68% față de maxim
- CoreWeave — în scădere cu 60%
- Western Digital — în scădere cu 54%
- Oracle — în scădere cu 51%
The Kobeissi Letter numește această situație o realitate dură: majoritatea covârșitoare a componentelor S&P 500 se află deja în teritoriu bear. Analiștii se feresc totuși să prognozeze un colaps sistemic al pieței. Această anomalie s-ar putea transforma într-un punct de intrare atractiv dacă banii se rotesc pe scară largă și lichiditatea se îndreaptă către sectoarele rămase în urmă.
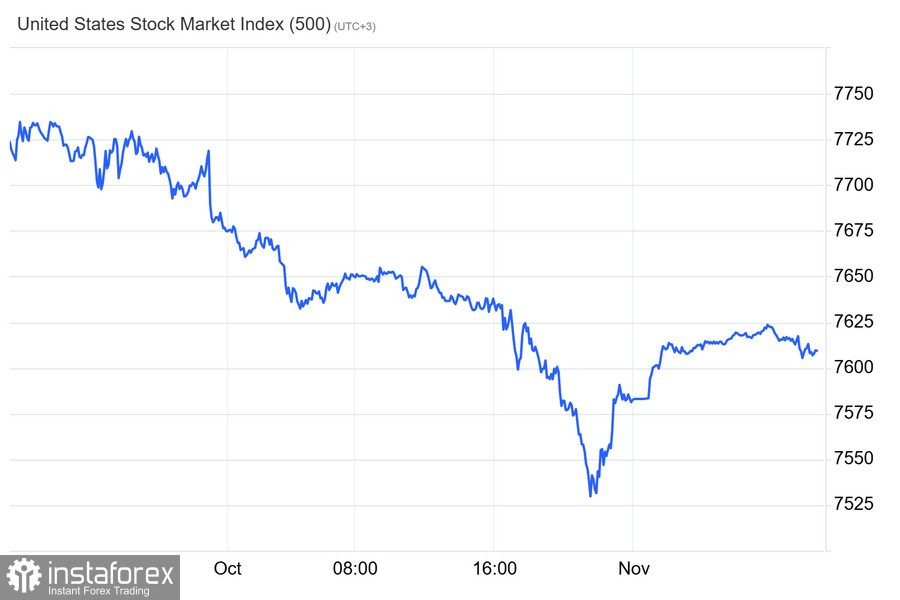
Indicele a încheiat săptămâna trecută în apropierea nivelului 7.580, la circa 3% sub maximele din octombrie. Ne așteptăm la tranzacționare volatilă într-un coridor larg. Scenariul principal (poziții short de la limita superioară):
- Sell limit: 7.660–7.680
- Stop-loss: 7.715
- Take-profit 1: 7.580
- Take-profit 2: 7.510
Scenariu alternativ (cumpărare din zona de suport):
- Buy limit: 7.500
- Stop-loss: 7.460
- Take-profit 1: 7.590
- Take-profit 2: 7.650
Nasdaq 100 (US Tech 100) 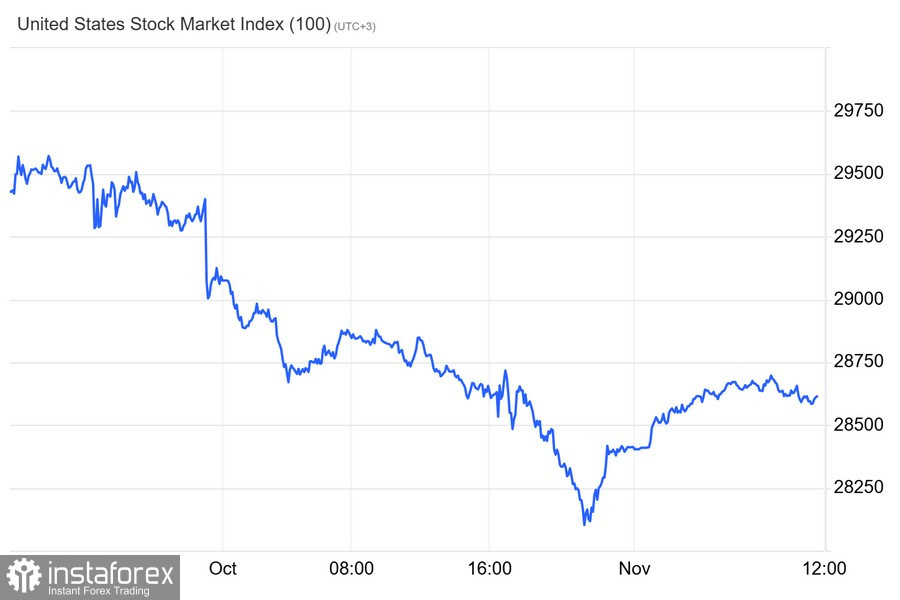
Indicele se tranzacționează în jurul nivelului 25.400. Imaginea tehnică este în continuare dominată de vânzările din segmentul semiconductoarelor. Creșterile sunt folosite de jucătorii mari pentru marcarea profiturilor. Scenariul principal (vânzare pe corecții):
- Sell limit: 25.750–25.850
- Stop-loss: 26.050
- Take-profit 1: 25.250
- Take-profit 2: 24.800
Scenariu de anulare a acoperirii pozițiilor short: o consolidare peste 26.150 ar invalida unda bearish și ar deschide calea către testarea zonei 26.500.
Dow Jones (US 30)
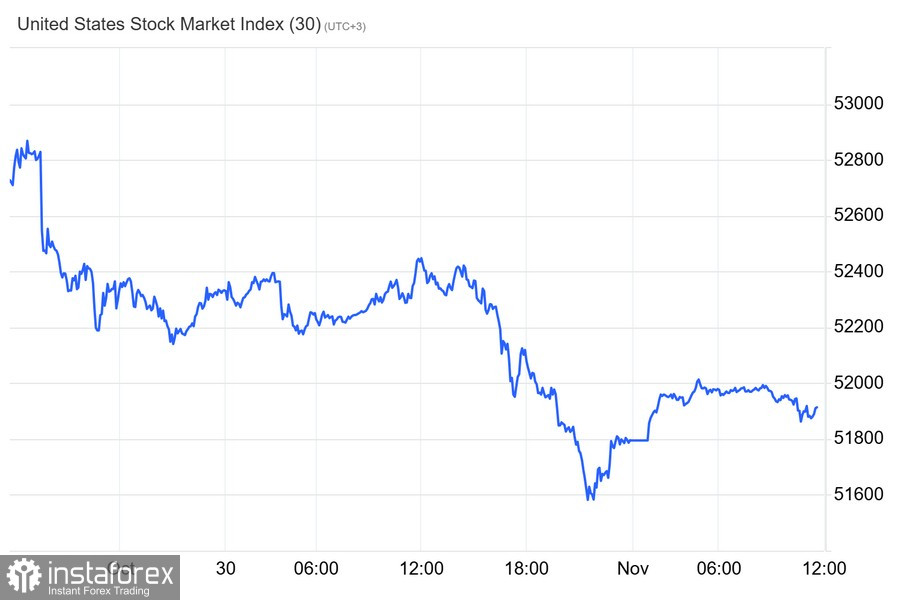
Indicele a închis luna octombrie în apropierea nivelului 51.770 și rămâne relativ rezilient datorită rotației către sectoarele economiei reale. Scenariul principal (cumpărare la scădere):
- Buy limit: 51.450–51.550
- Stop-loss: 51.150
- Take-profit 1: 52.100
- Take-profit 2: 52.500
Scenariu alternativ (vânzare pe străpungere descendentă):
- Sell stop: 51.100
- Stop-loss: 51.380
- Take-profit 1: 50.650
- Take-profit 2: 50.200
Zilele alegerilor parțiale din SUA aduc întotdeauna o volatilitate accentuată și o reevaluare emoțională a pieței. Având în vedere reajustarea dureroasă din sectorul tech și faptul că Fed lasă deschisă ușa pentru o posibilă creștere a dobânzii în decembrie, impulsurile speculative pot fi costisitoare. Recomandări esențiale pentru sesiunile următoare: nu tranzacționați înaintea știrilor politice, respectați nivelurile de risc prestabilite, evitați să mutați ordinele de stop-loss împotriva pozițiilor și așteptați confirmarea volumelor după anunțarea rezultatelor alegerilor.
Decizii la rece, disciplină de fier și o săptămână de tranzacționare profitabilă! „Nu trebuie să fim mai deștepți decât ceilalți. Trebuie să fim mai disciplinați decât ceilalți”, a spus Warren Buffett.


