


Euro și lira sterlină au crescut în prima jumătate a zilei după publicarea indicilor PMI din sectorul de producție pentru luna octombrie, însă nu au reușit să mențină aceste câștiguri pentru mult timp. Nu mă aștept ca această creștere să continue, deoarece valorile puternice reflectă costuri ridicate ale factorilor de producție, termene de livrare prelungite și acumulări preventive de stocuri, nu o cerere mai solidă în cadrul economiilor. Sesiunea americană care urmează va readuce atenția pieței asupra dolarului și, cel mai probabil, va șterge restul impulsului de dimineață pentru ambele monede.
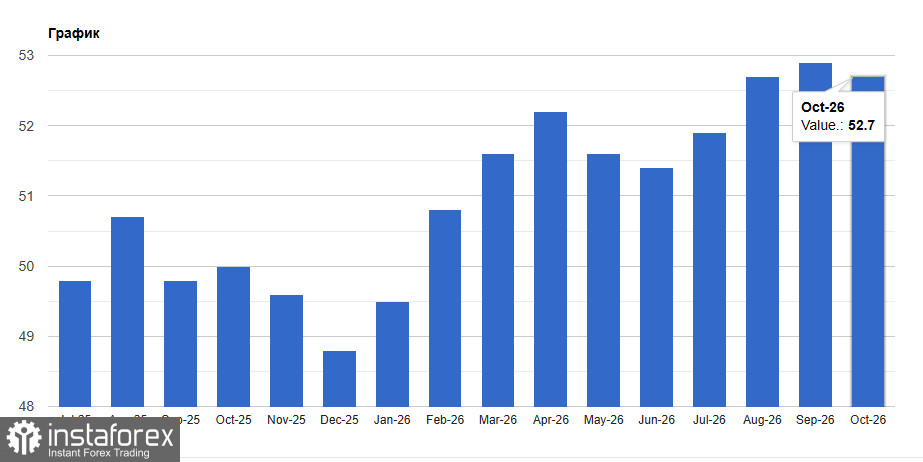
Raportul din octombrie pentru zona euro arată rezonabil de bine în sine. Indicele PMI pentru sectorul manufacturier a scăzut la 52,7 de la 52,9 în septembrie, însă a depășit prognozele economiștilor și a rămas în teritoriu de expansiune pentru a noua lună consecutiv. Este un minim al ultimelor două luni, dar valoarea de 52,9 din septembrie a fost cea mai ridicată din mai 2022, astfel că văd această scădere mai degrabă ca pe un detaliu de suprafață. Ceea ce contează mai mult este structura rezultatului, deoarece componentele vor modela agenda BCE în săptămânile următoare.
Producția a continuat să crească, însă ritmul s-a redus la cel mai scăzut nivel din ultimele patru luni, subindicele pentru producție coborând la 52,8 de la 53,6 cu o lună mai devreme. Fluxul de noi comenzi s-a slăbit, în timp ce comenzile la export au crescut în cel mai rapid ritm din ultimii peste patru ani și jumătate. În mod notabil, această dinamică favorizează fabricile orientate către piețele externe, în principal în Germania și Olanda, în timp ce companiile dependente de cererea internă au intrat în trimestrul al patrulea cu o reziliență vizibil mai redusă.
Aș atrage atenția asupra laturii de ofertă din sondaj. Timpii de livrare s-au prelungit în octombrie în cel mai rapid ritm din iunie încoace, iar, ca rezultat, volumul comenzilor nefinalizate a crescut în cel mai alert ritm de la mai 2022. Merită reamintit că acumularea preventivă de stocuri în perioadele cu întârzieri de livrare este o strategie defensivă clasică, deoarece companiile cumpără astăzi de teama că mâine va fi mai scump și mai dificil. Teama nu este nefondată, întrucât energia scumpă a împins inflația la cel mai ridicat nivel din mai încoace. Producătorii au răspuns prin majorări abrupte ale prețurilor de vânzare, iar ritmul s-a modificat foarte puțin față de septembrie. Reiese de aici că creșterea costurilor de producție pune în prezent presiune pe marjele industriei și ar putea ajunge la consumatori abia mai târziu, ca efect secundar.
Cresterea inegală sporește durerile de cap ale BCE. Din opt țări pentru care există date disponibile, șase au înregistrat expansiune, iar ritmul îmbunătățirii a fost istoric puternic în fiecare caz. Franța și Italia au revenit la deteriorare, iar Parisul suferă, de asemenea, din cauza incertitudinii politice interne. Acolo unde exporturile, comenzile de apărare și acumularea de stocuri funcționează, fabricile au activitate intensă, însă cererea internă nu oferă același sprijin în Franța. Datele de dimineață din Germania indică, de asemenea, un consum slab: vânzările cu amănuntul au scăzut cu 2,0% în septembrie, față de o creștere așteptată de 0,4%.
Sectorul manufacturier din Marea Britanie a intrat în al patrulea trimestru vizibil mai puternic. Indicele PMI pentru industrie a urcat la 52,8 de la 51,9 în septembrie, atingând un maxim al ultimelor cinci luni și aliniindu-se estimării preliminare. Producția a crescut pentru a șaptea lună la rând, în cel mai rapid ritm din ultimele 25 de luni, iar fluxul de noi comenzi s-a accelerat până la cel mai ridicat nivel din iulie, odată cu îmbunătățirea cererii atât din partea clienților interni, cât și a celor externi. Comenzile la export au crescut pentru a zecea lună consecutiv, impulsionate de vânzările către Brazilia, China continentală, UE, țările din Orientul Mijlociu și SUA. Creșterea a acoperit bunurile de consum, intermediare și de investiții, producția de bunuri de investiții avansând cel mai mult, iar cea de bunuri intermediare cel mai puțin. Încrederea companiilor în afaceri pe un orizont de un an a urcat la un maxim al ultimelor opt luni.
A doua jumătate a raportului este însă mai puțin încurajatoare. Inflația costurilor s-a accelerat, termenele de livrare s-au prelungit până la unul dintre cele mai pronunțate niveluri din ultimii patru ani, iar stocurile de materiale achiziționate au continuat să scadă. Ocuparea forței de muncă a rămas neschimbată după șase luni consecutive de angajări, deoarece unele firme, potrivit sondajului, amână extinderea capacității în timp ce încearcă să compenseze costurile mai mari cu forța de muncă, transportul și materiile prime. În opinia mea, combinația dintre creșterea producției, blocarea angajărilor și accelerarea costurilor justifică prudență din partea Bank of England și este puțin probabil să ofere lirei un sprijin durabil.
În continuare, inițiativa va reveni probabil dolarului. Pentru octombrie, indicele ISM pentru sectorul manufacturier este prognozat la 54,7, față de 54,5 în septembrie, iar componenta de preț este așteptată la 77,2, după 77,9 anterior. Dacă prețurile de achiziție în SUA surprind din nou în sus, piața va concluziona că presiunile inflaționiste persistă și își va revizui așteptările privind dobânzile Fed în direcția unei relaxări mai lente, ceea ce ar sprijini dolarul. Aș adăuga și datele privind cheltuielile pentru construcții în SUA pentru septembrie, unde consensul este de 0,3%, după 0,9%. Un rezultat slab ar oferi un oarecare răgaz pentru euro și liră, dar nu mă aștept să cântărească mai mult decât ISM dacă acel raport va depăși prognozele.
Dacă ISM dezamăgește sau dacă un discurs al președintelui Bundesbank, Joachim Nagel, sună „hawkish”, euro ar putea rămâne în apropierea maximelor de dimineață ceva mai mult timp. Chiar și așa, nu cred că datele europene justifică creșteri sustenabile, deoarece piața cumpără creșterea și apoi începe să-i calculeze costul. Mă aștept ca EUR/USD și GBP/USD să reia scăderile în următoarele sesiuni, impulsul de dimineață fiind mai degrabă un episod decât începutul unui nou trend.
Tehnic, pentru EUR/USD, cumpărătorii trebuie acum să se gândească la depășirea nivelului de 1,1230. Abia apoi ar fi posibil un test al zonei 1,1260. De acolo este fezabil un avans către 1,1290, însă realizarea acestuia fără sprijinul marilor jucători va fi dificilă. La scădere, mă aștept la un interes serios de cumpărare abia în jurul nivelului de 1,1200. Dacă nu se găsește nimeni acolo, ar fi prudent să se aștepte un nou minim la 1,1170 sau deschiderea de poziții long de la 1,1140.
Tehnic, pentru GBP/USD, cumpărătorii de liră trebuie să depășească prima rezistență la 1,3440. Abia apoi ar fi posibil un avans către 1,3467, peste care o nouă străpungere va fi destul de dificilă. Ținta cea mai îndepărtată este zona 1,3492. La scădere, urșii vor încerca să preia controlul asupra nivelului de 1,3400. Dacă vor reuși, o străpungere a intervalului ar provoca daune serioase pozițiilor taurilor și ar împinge GBP/USD către un minim de 1,3380, cu perspectiva unei extinderi până la 1,3350.


