


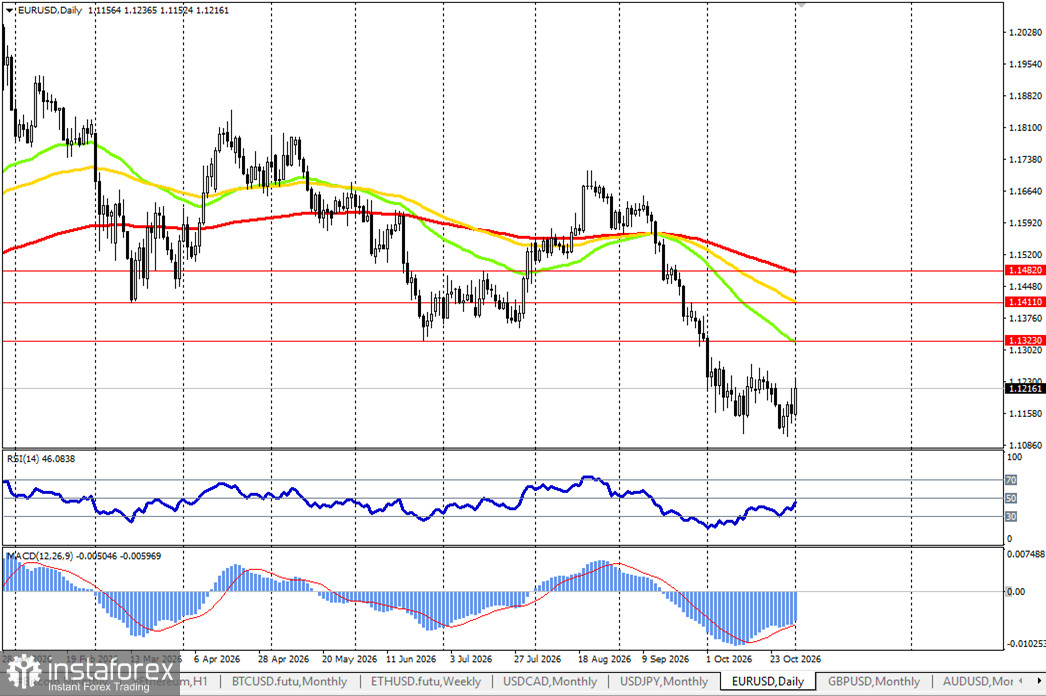
Perechea EUR/USD a început luna noiembrie în creștere: luni, euro s-a apreciat cu aproximativ 0,5%, ajungând la 1,1237, după ce închisese săptămâna trecută la 1,1160. Este un reviriment notabil, după ce perechea a atins pe 29 octombrie un minim al ultimului an de 1,1104. Dar semnalează aceasta o inversare de trend? Judecând după tabloul fundamental, încă nu: creșterea este explicată de scăderea prețurilor la petrol și de închiderea pozițiilor înaintea alegerilor din SUA, în timp ce principalele probleme ale euro rămân neschimbate.
Ce a susținut euro luni?
Factorul principal a fost petrolul. Brent a scăzut cu aproximativ 3%, la 110 dolari pe baril, după ce au continuat discuțiile dintre Iran și SUA mediate de Qatar. Potrivit relatărilor din presă, președintele SUA, Donald Trump, a promis să nu recurgă la lovituri înainte de alegerile de la mijloc de mandat, deși nu a exclus acțiuni după acestea. Pentru zona euro, care își importă cea mai mare parte a energiei, un preț mai mic al petrolului atenuează riscul de stagflație.
Al doilea motiv a fost poziționarea. Înainte de vot, marii investitori și-au redus pozițiile long pe dolar, iar randamentele titlurilor de Trezorerie americane au scăzut ușor. Participanții la piață văd mișcarea mai degrabă ca pe o revenire tactică determinată de închiderea pozițiilor, decât ca pe o schimbare de tendință. AMINA Bank notează că fondurile de hedging au înregistrat pierderi semnificative în octombrie, ceea ce lasă pieței un spațiu limitat de absorbție a surprizelor.
Datele din zona euro: mai bune decât se aștepta, dar nu un punct de inflexiune
Datele recente au fost mixte, dar în linii mari conforme cu prognozele. PIB-ul zonei euro a crescut cu 0,4% în trimestrul al treilea, față de așteptările de 0,2%, în timp ce rata șomajului a rămas la 6,5%. Inflația din Germania a încetinit la 2,8% în octombrie, de la 3,3%—sub așteptări—în principal datorită unei reduceri temporare a accizei la carburant. Inflația de bază în Germania a coborât la 2,1%.
Situația pe țări este neuniformă. Economia Franței s-a contractat cu 0,1% în trimestrul al treilea, Italia nu a înregistrat creștere, iar inflația Italiei a sărit la 5,4% în octombrie. Încetinirea inflației din Germania reduce argumentele pentru o majorare a dobânzii BCE în decembrie, ceea ce limitează sprijinul pentru euro.
Franța: Fitch retrogradează perspectiva
Vineri, Fitch a revizuit perspectiva de rating suveran al Franței de la stabilă la negativă. Moody’s menținuse deja o perspectivă negativă. Diferențialul dintre randamentele obligațiunilor franceze și germane pe 10 ani s-a lărgit cu 9 puncte de bază, la 165, pe fondul protestelor continue, iar randamentele franceze pe 10 ani se tranzacționează în jur de 4,97%. Datoria publică a Franței este de 119% din PIB, bugetul pentru 2027 rămâne nesemnat, iar candidați ai partidelor din afara spectrului politic tradițional conduc în sondajele de opinie înaintea alegerilor prezidențiale din primăvară.
BCE: incertitudinea persistă.
Pe 29 octombrie, BCE a menținut rata dobânzii la depozite la 2,50% și a remarcat că condițiile financiare s-au înăsprit. Președinta BCE, Christine Lagarde, a anunțat că va demisiona la 7 februarie 2027; un succesor nu a fost încă desemnat. Piața anticipează o majorare a dobânzii BCE în decembrie, dar încetinirea inflației în Germania și creșterea randamentelor franceze fac această perspectivă mai puțin clară.
SUA: alegeri și piața muncii
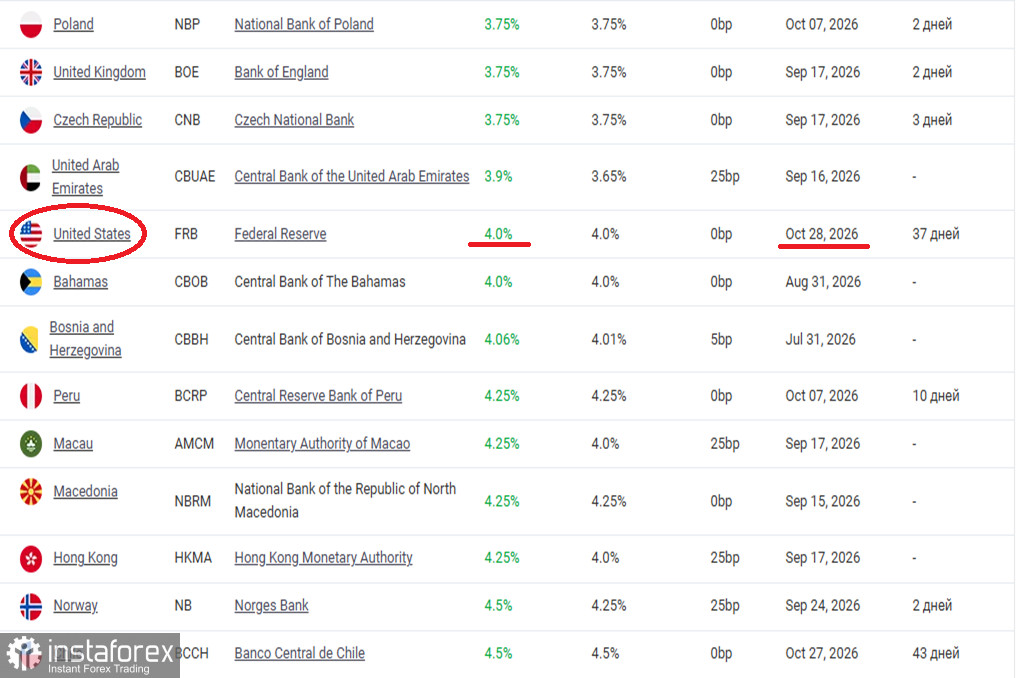
Fed-ul a menținut pe 28 octombrie rata dobânzii la 3,75–4,00%, cu două voturi în favoarea unei majorări. PIB-ul SUA pentru trimestrul al III-lea a crescut cu 3,4% în ritm anualizat; indicele costului forței de muncă a crescut cu 3,4% față de aceeași perioadă a anului trecut. Piața continuă să atribuie o probabilitate ridicată unei noi majorări de dobândă de către Fed la ședința din 8–9 decembrie.
Săptămâna aceasta atenția se concentrează pe două evenimente. Pe 3 noiembrie au loc alegerile de la mijloc de mandat. Proiecțiile indică o probabilitate ridicată ca democrații să câștige Camera Reprezentanților, în timp ce cursa pentru Senat este mai puțin clară. Standard Chartered avertizează că sondajele arată un puternic sentiment anti‑incumbent, care însă nu se traduce întotdeauna în rezultate electorale. Pe 6 noiembrie va fi publicat raportul privind piața muncii din SUA pentru luna octombrie: un rezultat puternic ar consolida așteptările pentru o majorare a dobânzii de către Fed în decembrie.
DIFERENȚIALUL DE DOBÂNDĂ
Diferența dintre limita superioară a ratei Fed (4,00%) și rata la depozite a BCE (2,50%) este de 150 puncte de bază. Dacă Fed va majora dobânda în decembrie, în timp ce BCE face o pauză pe fondul încetinirii inflației din Germania, diferențialul s-ar putea lărgi la 175 de puncte de bază. Aprecierea actuală a euro nu schimbă acest factor.
Ce ar putea schimba imaginea de ansamblu
Factori care ar susține euro:
- scăderi continue ale prețului petrolului și progrese în negocierile din Orientul Mijlociu;
- rezultatele alegerilor din SUA care sporesc incertitudinea fiscală și slăbesc dolarul;
- un raport slab privind piața muncii în SUA pe 6 noiembrie, care reduce probabilitatea de înăsprire a politicii monetare de către Fed;
- adoptarea bugetului Franței.
Factori nefavorabili pentru euro:
- date solide privind piața muncii sau inflația în SUA;
- reluarea grevelor în Orientul Mijlociu după alegeri și creșterea prețului petrolului;
- noi semne de deteriorare în Franța și lărgirea spread-urilor;
- BCE amână majorarea dobânzii din decembrie pe fondul încetinirii inflației.
Imagine tehnică: o corecție în sus spre zona de rezistență
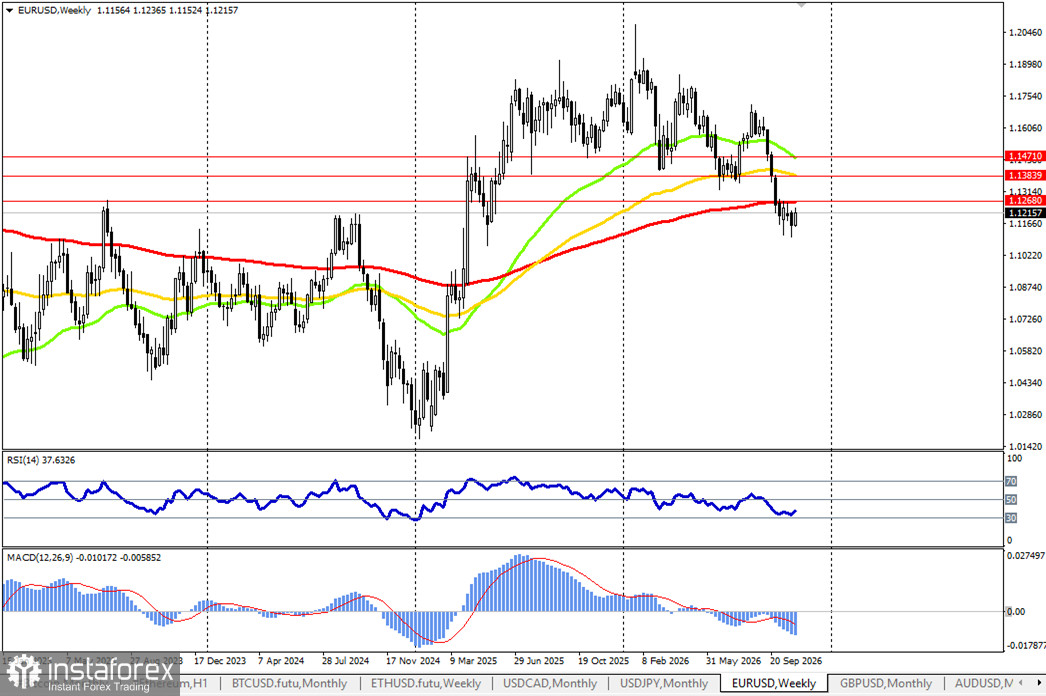
Pe graficul zilnic, perechea rămâne în trend descendent: prețul se află sub EMA 50 (1,1323), EMA 100 (1,1411) și EMA 200 (1,1482). Pe graficul săptămânal, prețul se situează sub EMA 200 săptămânală (1,1268). Creșterea actuală este o corecție care reduce condițiile de supravânzare. Rezistența cheie se află în zona 1,1268–1,1272, unde EMA 200 săptămânală și cea de patru ore converg și care marchează limita superioară a intervalului din octombrie. Suportul se află la 1,1171–1,1181, apoi minimul anual la 1,1104.
Concluzie
Avansul euro de luni reprezintă o pauză, nu o inversare de trend. El a fost determinat de scăderea prețului petrolului și de închiderea pozițiilor înainte de vot, în timp ce principalele presiuni descendente rămân: perspectivele negative duble ale Franței, incertitudinea privind conducerea BCE și diferențialul de dobândă în favoarea dolarului.
Cumpărarea euro de la nivelurile actuale pariază pe o slăbire suplimentară a petrolului și pe date dezamăgitoare din SUA. Vânzarea lui ignoră faptul că perechea nu a atins încă o zonă de rezistență puternică și că piața își închide pozițiile înainte de alegeri.
Săptămână cheie: alegerile de la mijloc de mandat din SUA pe 3 noiembrie și raportul privind piața muncii din SUA pe 6 noiembrie. Dacă corecția ajunge la 1,1268–1,1272 și datele solide din SUA confirmă un parcurs „hawkish” al Fed, presiunea asupra euro va reveni. Până atunci – așteptare și observare.
Acest material are caracter informativ și analitic și nu constituie recomandare individuală de investiții.


