


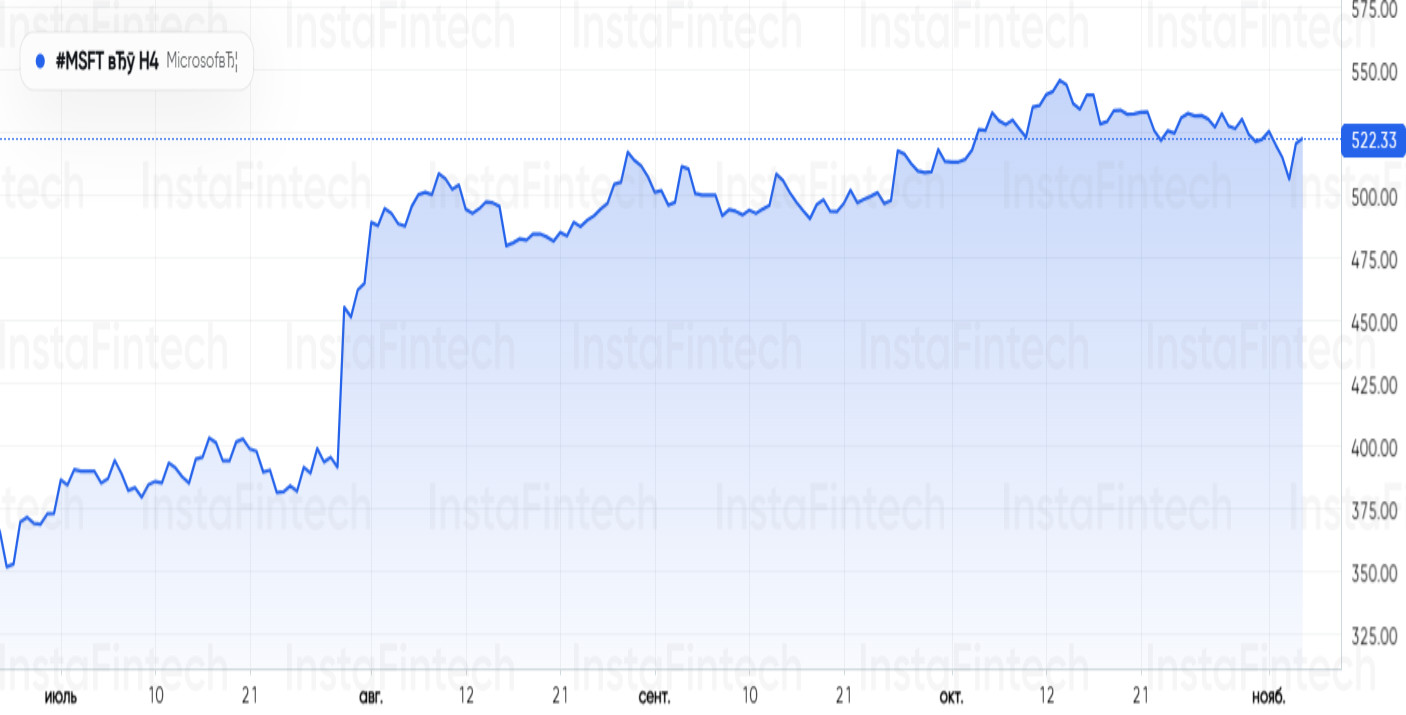
Acțiunile Microsoft au crescut cu aproximativ 1–2%, recuperând mai mult decât declinul recent de 3%. Investitorii au analizat cifrele uluitoare din noul prospect de IPO al Anthropic și au ajuns la o concluzie evidentă: cererea de capacitate de calcul nu doar crește — ci devorează oferta.
Furtuna a început cu versiunea actualizată a formularului S‑1 al Anthropic, depus la SEC pe 2 noiembrie. Cifrele din document sunt amețitoare: angajamentele totale ale Anthropic de a cumpăra și închiria infrastructură sunt estimate la aproximativ 895,4 miliarde de dolari, iar cea mai mare parte va merge către capacitate de calcul.
În acest uriaș „război al cipurilor”, giganții tehnologiei și-au rezervat deja locuri în primul rând. Partea angajată a Microsoft este de cel puțin 44,9 miliarde de dolari până în iunie 2033 (prin comparație, Reuters estima acest contract la 31,4 miliarde de dolari în septembrie).
Google a rezervat aproximativ 121,3 miliarde de dolari în capacitate, iar Amazon circa 110 miliarde de dolari. Totuși, în raport cu expunerea totală rămasă a Microsoft pe contracte comerciale, de aproximativ 677 de miliarde de dolari, acordul cu Anthropic pare doar o piesă dintr-o strategie mult mai amplă.
Formularul S‑1 conține și un avertisment: Anthropic atrage atenția că unii furnizori de capacitate se bazează pe finanțare de la terți. Dacă fluxul de capital se oprește sau costurile de finanțare cresc brusc, livrările ar putea fi întârziate, s-ar putea scumpi sau ar putea să nu se mai concretizeze.
În ciuda avertismentelor, piața a întâmpinat depunerea documentelor cu euforie. Și alți jucători din zona cloud și AI au crescut: Oracle a sărit după o plasare de acțiuni reușită, în valoare de 20 de miliarde de dolari. Investitorii au răsuflat ușurați, considerând problema finanțării ca fiind rezolvată. CoreWeave a înregistrat câștiguri și mai mari.
Microsoft arată chiar ea de ce se află în centrul acestei curse a înarmării. În trimestrul I al exercițiului financiar (încheiat la 30 septembrie), gigantul a raportat venituri de 92,3 miliarde de dolari (+19%) și un profit net de 36,6 miliarde de dolari.
Divizia de cloud este motorul: veniturile Microsoft Cloud au ajuns la 63,9 miliarde de dolari (+30%), iar Azure a crescut cu 48% de la un an la altul. CEO-ul Satya Nadella a declarat că, în acest trimestru, compania a pus în funcțiune 24 de noi centre de date pe cinci continente pentru a face față cererii explozive.
Desigur, o infrastructură de clasă mondială are un preț pe măsură. Cheltuielile de capital ale Microsoft pentru trimestru au ajuns la 45,2 miliarde de dolari (parțial pentru că echipamentele de la furnizori terți au întârziat).
Ca urmare, fluxul de numerar liber a scăzut cu 27%, la 18,63 miliarde de dolari. Titlul tranșant al Morningstar a surprins îngrijorarea pe care o împărtășesc mulți analiști: „Azure accelerează, însă randamentele investițiilor rămân proba de trecut”.
Microsoft nu are de gând să încetinească. CFO-ul Amy Hood a avertizat că cheltuielile de capital din trimestrul II vor depăși 50 de miliarde de dolari și că pe întreg anul ar putea ajunge la aproximativ 170 de miliarde de dolari. Cu toate acestea, conducerea a oferit în continuare o estimare optimistă pentru veniturile din trimestrul II, într-un interval de 96–97,1 miliarde de dolari.
Și, în timp ce analiștii dezbat marjele, Hood a subliniat punctul esențial care explică cel mai bine această cursă: „Cererea clienților continuă să depășească capacitatea disponibilă”.


