


Marile companii tech americane au condus raliul de miercuri, cei mai mari cinci jucători din sector adăugând aproape 1 trilion de dolari la capitalizarea de piață într-o singură ședință. Amazon a urcat intraday cu până la 8,3%, Microsoft a câștigat aproximativ 7%, Alphabet a avansat cu 5,9%, Meta a urcat cu 3,6%, iar Apple, care a fost mai rezervată în ceea ce privește cheltuielile pentru AI, a crescut cu peste 6%. Dintre „Magnificent Seven”, doar Nvidia și Tesla au rămas în urmă. În Asia, tranzacționarea a fost mixtă: Samsung Electronics și SK Hynix au scăzut cu peste 7%, indicele Kospi al Coreei a pierdut 5,5%, iar contractele futures pe Nasdaq 100 erau în scădere cu aproximativ 1,1%. În același timp, Tencent și Alibaba au câștigat fiecare cel puțin 6%, iar indicele Hang Seng Tech a avansat cu 5,1%.
Ceea ce a mișcat piețele a fost rezultatul alegerilor. Democrații au obținut majoritatea atât în Camera Reprezentanților, cât și în Senat, răsturnând mandate în South Carolina, Texas și Kansas, și au câștigat controlul asupra mai multor legislaturi statale și a unor funcții de guvernator. Mulți candidați democrati au făcut campanie pe baza unor planuri de încetinire a anumitor dezvoltări în domeniul AI, în special construcțiile de centre de date la scară mare. Sondajele efectuate la ieșirea de la urne arată că alegătorii se opun ferm noilor centre de date în apropierea zonelor rezidențiale, iar mulți analiști se așteaptă acum ca reglementarea să fie impulsionată la nivel de stat.
Piața a interpretat acest lucru ca pe un potențial factor de frânare a uriașelor cheltuieli de capital care erodează fluxul de numerar liber. Amazon, Alphabet și Meta raportează deja flux de numerar liber negativ — cheltuielile de capital depășesc fluxul de numerar operațional — obligându-le să apeleze la piețele de datorie și de capital propriu. Aceste evoluții sunt vești bune pentru Microsoft, Amazon, Alphabet și Meta și vești proaste pentru Nvidia, principalul beneficiar al construcțiilor de centre de date, precum și pentru Tesla.
Miercuri a fost cea mai bună zi pentru indice din 21 septembrie încoace. Narațiunea pieței s-a întors la 180 de grade: reglementarea nu mai este percepută ca o amenințare, ci ca un mecanism de temperare a cheltuielilor scăpate de sub control.
Piața petrolului și cea a obligațiunilor au reacționat la așteptările că conflictul cu Iran s-ar putea încheia. Prețul Brent s-a prăbușit cu peste 8% miercuri și a scăzut pentru a patra zi consecutiv, coborând încă 0,7%, la 93,94 $/baril, după ce liderul democrat din Senat, Chuck Schumer, a declarat că conflictul ar putea fi încheiat. Randamentul titlurilor de Trezorerie americane pe 10 ani a scăzut la circa 4,84%, cel mai redus nivel din 10 septembrie și mult sub nivelul de 5,02% de dinaintea deciziei Fed din 28 octombrie, pe măsură ce piețele au inclus în preț așteptările că planurile fiscale și tarifare vor fi limitate.
În acest context, consider că presiunea asupra dolarului va persista în timp ce randamentele și petrolul scad, iar aurul ar trebui să beneficieze de aceleași dinamici. Goldman Sachs a numit rezultatele „un tsunami albastru” și se așteaptă ca Democrații să folosească viitoarele ferestre bugetare pentru a limita conflictul cu Iran, a anula o parte din tarife și a reanaliza reducerile recente de cheltuieli. Unii experți cred, de asemenea, că cheltuielile pentru AI nu se vor prăbuși complet.
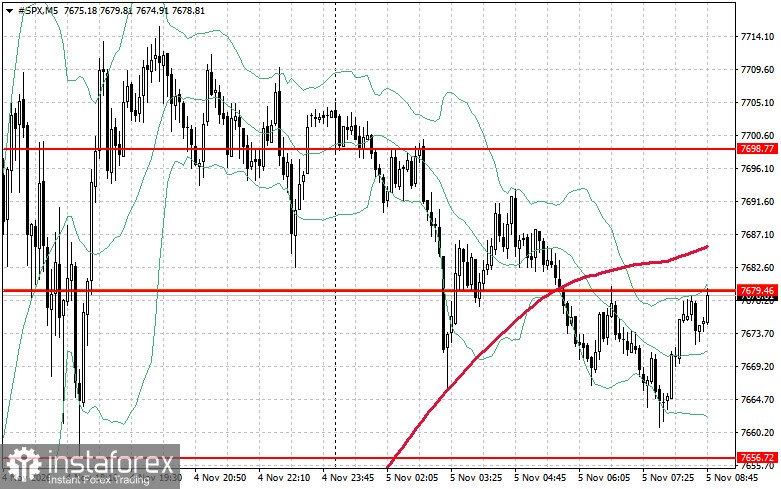
În ceea ce privește aspectele tehnice ale indicelui S&P 500, sarcina imediată a cumpărătorilor este depășirea nivelului de rezistență de 7.679 de puncte. Acest lucru ar semnala un impuls ascendent și ar deschide calea către 7.698 de puncte. Menținerea nivelului de 7.718 de puncte ar consolida și mai mult pozițiile taurilor. În cazul unei mișcări descendente pe fondul scăderii apetitului pentru risc, cumpărătorii ar trebui să intervină în apropierea nivelului de 7.656 de puncte. O străpungere sub acest nivel ar putea împinge probabil indicele către 7.633 de puncte și ar deschide drumul spre 7.607 de puncte.


