


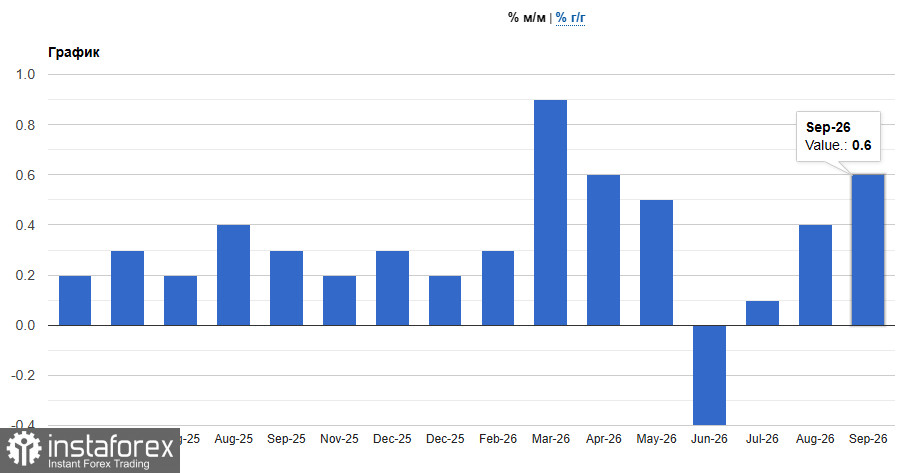
Calendarul macroeconomic de astăzi include publicarea raportului privind inflația din SUA pentru luna octombrie, ultimul înaintea ședinței Fed din 9 decembrie. Consensul anticipează o încetinire vizibilă: indicele CPI total +0,3% lună la lună după +0,6% în septembrie (cea mai rapidă creștere lunară din ultimele cinci luni) și indicele de bază +0,2% după +0,3%. O mare parte din această încetinire este atribuită benzinei, al cărei preț a crescut cu 9,1% în septembrie și a reprezentat mai mult de jumătate din avansul prețurilor din acea lună. Merită menționat că petrolul a scăzut brusc abia în ultimele zile: WTI a coborât luni la 86,19 USD, iar Brent este astăzi sub 92 USD, în timp ce în octombrie Brent a avansat cu aproximativ 12%, astfel încât efectul complet al ieftinirii petrolului se va resimți mai degrabă în raportul pentru luna noiembrie.
Cifrele de la an la an vor fi mai greu de interpretat. Bureau of Labor Statistics nu publică o comparație oficială de la an la an pentru octombrie, deoarece datele pentru octombrie de anul trecut nu au fost colectate din cauza blocajului guvernamental, astfel încât primele titluri se vor baza pe calculele analiștilor. Estimările neoficiale variază între 3,7% și 3,9% pentru indicele agregat și între 2,5% și 2,8% pentru nucleu, față de 3,7% și 2,6% în septembrie. Aceste discrepanțe sunt inevitabile și adaugă un plus de nervozitate în jurul publicării datelor.
Piețele abordează raportul cu așteptări restrictive. Pe 28 octombrie, Fed a menținut rata de politică monetară la 3,75–4,00% cu un vot de 10–2. Lisa Cook și Beth Hammack au votat împotrivă, în favoarea unei majorări, iar pe 5 noiembrie Hammack a declarat că politica ar trebui să fie restrictivă. Raportul privind piața muncii pentru octombrie a fost solid — 165 de mii de noi locuri de muncă față de o prognoză de 65 de mii și o creștere lunară de 0,4% a câștigurilor orare medii —, iar Goolsbee și Barkin au vorbit luni despre persistența inflației. Probabilitatea unei majorări de 25 pb în decembrie este de aproximativ 78,8%, față de circa 85% la sfârșitul lui octombrie, iar contractele swap încă încorporează în preț aproximativ două majorări până vara viitoare, în timp ce acum o lună erau complet prețuite trei. Prin urmare, mișcarea din decembrie este în mare parte deja inclusă în preț, iar aceste date nu vor schimba semnificativ situația, decât dacă vor surprinde.
Esential este că piața obligațiunilor se aliniază în prezent cu poziția „hawkish”. Randamentele titlurilor de stat americane pe întreaga curbă au scăzut la minimele din septembrie, după ce vânzările de acțiuni din sectorul tech au împins investitorii către active considerate sigure. Randamentul pe 10 ani a revenit la aproximativ 4,88%. Totuși, un nou raport puternic pe inflație ar șterge probabil rapid o parte din această scădere — doar o surpriză poate modifica semnificativ așteptările deja încorporate în prețuri.
Scenariile pentru cursuri valutare sunt următoarele. În cazul unui raport „soft” — inflație de bază de 0,1% sau inflație agregată sub 0,2% —, probabilitatea unei majorări în decembrie ar scădea probabil, randamentele ar coborî, iar dolarul ar ceda o parte din câștiguri. Euro și lira sterlină ar fi beneficiarii direcți. Dacă valoarea publicată este în linie cu așteptările (inflație agregată de 0,3% și inflație de bază de 0,2%), reacția pieței va fi probabil de scurtă durată. Un raport „fierbinte” (inflație de bază de 0,3% sau mai mare, sau inflație agregată de 0,4%) ar redeschide dezbaterea privind o înăsprire mai rapidă. Probabilitatea pentru decembrie ar sări peste 85%, iar o mișcare în martie ar deveni mai probabilă. Randamentele s-ar apropia din nou de 5%, iar dolarul și-ar consolida poziția.
Aceste dinamici ar lovi cel mai direct euro, lira sterlină și yenul, deoarece diferențialul de dobândă Fed–ECB — de aproximativ 1,25–1,50 puncte procentuale — ar pleda din nou în favoarea unui dolar mai puternic. Yenul s-ar slăbi în tandem cu randamentele americane mai ridicate. Reamintesc că cheltuielile de consum ale gospodăriilor din Japonia au scăzut cu 6,8% în septembrie, ceea ce limitează spațiul Bank of Japan de a înăspri politica, iar așteptările pentru o mișcare a BOJ pe 18 decembrie rămân o constrângere majoră. Intervențiile anterioare limitează, de asemenea, potențialul de apreciere al USD/JPY: în această vară, Japonia a intervenit de trei ori, pentru un total de 15,4 trilioane £.
Per ansamblu, raportul de astăzi este mai degrabă de natură să confirme decât să schimbe traiectoria Fed. Scenariul meu de bază este un rezultat în linie cu așteptările sau ușor mai slab, care ar declanșa o reacție moderată și de scurtă durată pe piața valutară și ar lăsa dolarul ușor mai slab pe termen scurt. Riscul este unilateral: dacă inflația de bază va fi de 0,3%, nu aș exclude o revenire a euro și a lirei spre minimele de vineri, deoarece o majorare în decembrie și noi creșteri de dobândă până în primăvară nu ar mai fi puse la îndoială.
În ceea ce privește aspectele tehnice pentru EUR/USD, cumpărătorii trebuie să treacă de nivelul 1,1245. Doar asta ar deschide calea unui test al zonei 1,1270. De acolo, este posibil un avans până la 1,1300, însă atingerea acestui nivel va fi dificilă fără sprijinul jucătorilor mari. Pe o corecție descendentă, mă aștept la creșterea activității de cumpărare doar în apropiere de 1,1215. Dacă la acest nivel nu apar ordine de cumpărare, aș recomanda așteptarea unei scăderi către un nou minim la 1,1185 sau inițierea de poziții long la 1,1165.
În ceea ce privește aspectele tehnice pentru GBP/USD, cumpărătorii de liră trebuie să depășească nivelul imediat de rezistență de la 1,3460. Acest lucru ar permite o mișcare spre 1,3481, peste care noi creșteri ar deveni dificile. Următoarea țintă ascendentă este în zona 1,3501. În caz de scădere, urșii vor încerca să preia controlul în zona 1,3430. Dacă reușesc, ieșirea din interval ar reprezenta o lovitură serioasă pentru tauri și ar putea împinge GBP/USD în jos spre 1,3399, cu perspectiva extinderii slăbiciunii până la 1,3370.


