


La mijlocul săptămânii a apărut un tipar rar pe piețele globale: acțiunile din tehnologie urcau pe scară largă, în timp ce dolarul american nu dădea niciun semn de recul. Pe Wall Street, colacul de salvare pentru industria AI a fost raportul trimestrial al furnizorului de cloud compute CoreWeave — compania a publicat rezultate care au redat suflul unei piețe lovite de vânzări agresive în ultimele sesiuni:
- Veniturile din T3 au sărit cu 168%, la 3,7 miliarde USD;
- Ghidajul pentru veniturile pe întregul an a fost revizuit în sus la 13,0–13,3 miliarde USD (consens 12,86 miliarde USD);
- Ghidajul pentru profitul operațional ajustat a depășit, de asemenea, confortabil așteptările de pe Wall Street;
- Plățile în avans și depozitele clienților s-au situat în jur de 9 miliarde USD, confirmând că cererea fizică de compute rămâne extrem de puternică
În SUA, acțiunile CoreWeave au crescut cu două cifre, iar valul s-a propagat rapid în Asia și Europa. Contractele futures pe Nasdaq‑100 au urcat cu aproape 2%, lăsând în urmă indicii mai defensivi S&P 500 și Dow Jones. Există motive pentru ca cumpărătorii să se bucure, dar este prea devreme pentru șampanie. Raliul pare local și limitat la sectorul tech — nu se vede o cumpărare largă, la nivelul întregii piețe. Raportul CoreWeave a eliminat o teamă imediată, dar nu a rezolvat problemele fundamentale:
- Evaluările marilor companii tech rămân întinse
- Nevoile masive de finanțare prin datorie nu au dispărut
- Dezvoltarea centrelor de date se lovește de constrângeri de reglementare și de energie
Joia trecută, indicele Nasdaq Composite a scăzut cu 5,5%, ștergând câștigurile anterioare. În timp ce acțiunile tech sărbătoresc CoreWeave, dolarul este alimentat de un alt combustibil: piața obligațiunilor reevaluează agresiv așteptările privind politica Fed. IPC-ul SUA pentru octombrie a venit peste așteptări, iar o serie de comentarii hawkish din partea Fed i-au scos în sfârșit pe porumbei de pe teren. Derivatele CME FedWatch indică acum:
- ~85,6% probabilitate pentru o creștere a dobânzii cu 25 pb în decembrie
- ~14,4% probabilitate pentru o mișcare agresivă de 50 pb
- ~0% probabilitate pentru o pauză
De ce cresc simultan acțiunile și dolarul?
În mod normal, un dolar puternic și randamente în creștere lovesc sectorul tech. De ce urcă acum ambele în tandem? Acționează simultan trei factori, pe orizonturi de timp diferite:
- Natura diferită a impulsurilor. Acțiunile AI reacționează la vești microeconomice — creșterea explozivă a veniturilor CoreWeave și bugete de infrastructură confirmate. Dolarul răspunde la forțe macro — piețele prețuiesc o atitudine susținut hawkish din partea Fed. Pe termen scurt, aceste fluxuri nu se intersectează.
- AI ca sprijin pentru PIB. Cheltuielile masive pentru servere ale marilor companii tech susțin creșterea reală a SUA. Paradoxal, activitatea puternică oferă Fed un fel de carte blanche: autoritatea poate menține dobânzile mai sus pentru mai mult timp fără a declanșa imediat o recesiune. Cererea robustă de AI îi mulțumește astfel pe acționari și alimentează tabăra hawkish a Fed, întărind dolarul.
- Rotirea din refugii sigure către active de risc. Văzând optimism în tech, investitorii instituționali ies din Treasuries și revin în acțiuni. Vânzarea de obligațiuni guvernamentale împinge prețurile în jos și randamentele în sus — ceea ce, la rândul său, intensifică raliul dolarului. Această alianță pare puternică, dar nu este sustenabilă la nesfârșit.
Dacă randamentele Trezoreriei se stabilizează peste 5% și așteptările privind dobânzile continuă să urce, costurile de împrumut vor strânge „arterele financiare” ale marilor companii tech. Multiplii din tech vor intra sub presiune, iar împrumutarea de miliarde pentru a cumpăra cipuri va deveni prohibitiv de scumpă. Același avans al randamentelor care sprijină acum dolarul riscă, în cele din urmă, să anuleze revenirea sectorului tech. Între timp, la vârful lumii corporative au loc schimbări tectonice.
Microsoft a depășit Nvidia pentru prima dată din iunie 2025, recâștigând locul 2 la nivel global după capitalizare bursieră. Până de curând, Nvidia deținea coroana absolută, dar un scandal de mare profil în jurul CEO‑ului Jensen Huang a zguduit încrederea investitorilor. Apple stă acum singură pe tron, în timp ce principalul producător mondial de cipuri AI a coborât pe poziția a treia. Drama corporativă a scos la iveală și o problemă mult mai mare — rolul Singapore. Oraș‑statul a devenit central în investigațiile privind eludarea controalelor la export impuse de SUA.
Se pare că giganții tech chinezi au obținut ani la rând acces constant la echipamente Nvidia de top printr-o rețea complexă de intermediari: cipurile erau cumpărate formal de furnizori regionali de cloud pentru utilizare locală, dar erau practic închiriate către China. Washingtonul a descoperit că este aproape imposibil de controlat acest lanț. Episodul a demonstrat că orice interdicție a Casei Albe asupra vânzărilor directe este cel mult parțială: zeci de entități legale, companii‑paravan și distribuitori din jurisdicții terțe se află între o fabrică de cipuri și un server din Shenzhen. Logistica globală a semiconductorilor nu poate fi controlată integral prin directive venite de la birourile de comerț ale SUA.
Cea mai periculoasă schimbare este de natură filozofică și geopolitică. SUA și China au abandonat ideea unui ordini globale stabile și previzibile. Regulile au fost înlocuite de o strategie a incertitudinii: incertitudinea nu mai este un risc secundar, ci principalul levier pentru a obține concesii. Acest lucru este cel mai vizibil în stilul lui Donald Trump; Beijingul răspunde în oglindă, alternând între cod deschis, backdoor‑uri ascunse și restricții la export pentru materiale rare.
Consecințele în economia reală sunt distructive. Când regulile se schimbă la câteva săptămâni, corporațiile nu își pot stabili bugete pe termen lung, nu pot construi fabrici și nu își pot planifica capex‑ul pe ani înainte. Economia globală a alunecat într-un regim de instabilitate cronică, în care singura constantă este pregătirea pentru următorul șoc brusc.
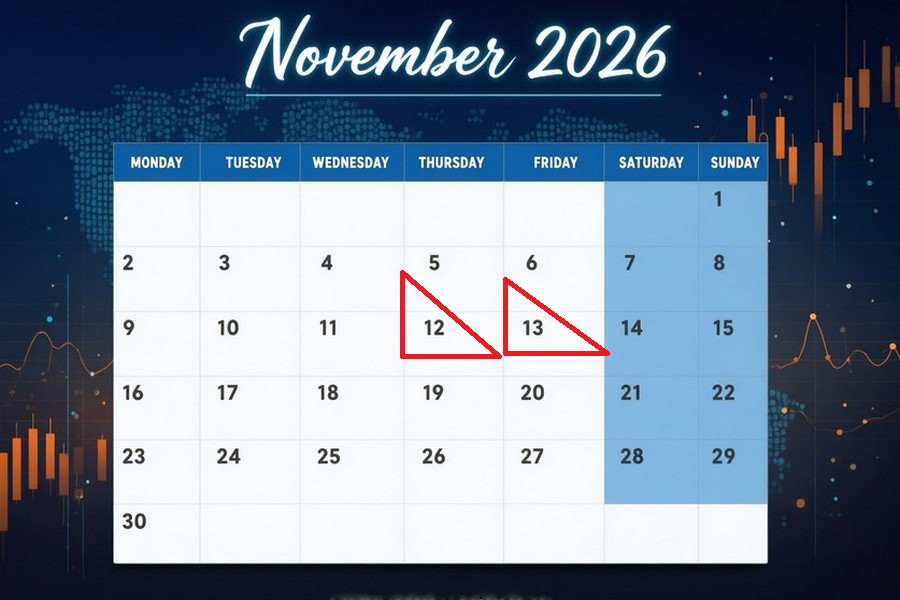
12 noiembrie
12 noiembrie, 02:50 / Japonia / Indicele prețurilor producătorilor (PPI) pentru octombrie / anterior: 7,6% / actual: 6,8% / prognoză: 6,5% / USD/JPY – în creștere
În septembrie, ritmul anual de creștere a prețurilor producătorilor din Japonia a încetinit la 6,8%, cel mai slab nivel din mai, pe fondul reducerii presiunilor pe costuri. S-a remarcat o răcire notabilă în:
- produse petroliere
- cărbune
- echipamente de transport și industriale
Aceasta a împins prețurile lunare în jos cu 0,3%. Presiunea inflaționistă ridicată persistă în chimie și în sectorul IT. O decelerare suplimentară a inflației angro ar slăbi argumentele pentru înăsprirea politicii BoJ și ar împinge dolarul mai sus față de yen.
12 noiembrie, 03:00 / Australia / Așteptările privind inflația consumatorilor (indicator avans) ale Melbourne Institute pentru noiembrie / anterior: 4,9% / actual: 5,3% / prognoză: 5,4% / AUD/USD – în creștere În octombrie, așteptările de inflație ale consumatorilor australieni au sărit la 5,3%, cel mai ridicat nivel din iunie, impulsionate de creșterea persistentă a prețurilor de bază. Investițiile în infrastructura AI și presiunile continue pe costuri au contribuit la majorarea așteptărilor, determinând banca centrală să ridice rata cheie la 4,60%. Consiliul rămâne pregătit să înăsprească și mai mult politica monetară pentru a readuce inflația spre țintă. Creșterea așteptărilor de inflație ale consumatorilor va consolida pariurile pe dobânzi hawkish și va susține dolarul australian.
12 noiembrie, 03:01 / Regatul Unit / RICS House Price Balance pentru octombrie / anterior: -28% / actual: -32% / prognoză: -34% / GBP/USD – în scădere Sondajul RICS din septembrie a consemnat o aprofundare a declinului pe piața imobiliară din Marea Britanie: balanța prețurilor a coborât la -32%, întrerupând o recuperare de patru luni. Dobânzile mai ridicate la creditele ipotecare au temperat cererea cumpărătorilor, aducând balanța cererilor de la noi cumpărători la -22% și slăbind așteptările privind vânzările. Cele mai abrupte scăderi de prețuri s-au înregistrat la Londra; regiunile de nord au arătat mai multă reziliență. O adâncire a balanței negative ar amplifica îngrijorările legate de sectorul imobiliar și ar apăsa asupra lirei.
12 noiembrie, 10:00 / Regatul Unit / PIB (T3) / anterior: 0,8% / actual: 1,4% / prognoză: 1,9% / GBP/USD – în creștere În T2, economia Regatului Unit a înregistrat cea mai puternică expansiune de la începutul lui 2025, accelerând la 1,4%, susținută de o creștere de 1,7% în servicii. Investițiile corporative au urcat cu 5,2%, consumul gospodăriilor a rămas solid, iar exporturile nete au avut o contribuție pozitivă. Producția industrială a încetinit doar moderat, în timp ce construcțiile au scăzut cu 1,0%. O accelerare anticipată a creșterii ar întări fundamentele lirei și ar susține o mișcare ascendentă.
12 noiembrie, 10:00 / Regatul Unit / Balanța comercială de bunuri pentru septembrie / anterior: -£19,3 mld. / actual: -£18,01 mld. / prognoză: -£19,2 mld. / GBP/USD – în scădere În august, deficitul comercial de bunuri al Regatului Unit s-a îngustat la £18,01 mld., cel mai mic decalaj din ianuarie. Îmbunătățirea a reflectat o scădere de 2,4% a importurilor de bunuri, la un minim al ultimelor șapte luni, pe fondul reducerii achizițiilor de echipamente din import. Exporturile către UE au scăzut cu 7,3%, limitând reechilibrarea suplimentară. O lărgire prognozată a deficitului de bunuri ar semnala o slăbire a poziției externe și ar pune presiune pe liră.
12 noiembrie, 10:00 / Regatul Unit / Producția industrială pentru septembrie / anterior: 0,8% / actual: 1,6% / prognoză: 2,9% / GBP/USD – în creștere În august, producția industrială a Regatului Unit a crescut cu 1,6%, marcând o accelerare clară față de iulie. Ritmurile actuale de producție se apropie de media istorică de ~1,73%, indicând adaptarea treptată a fabricilor la costurile mai ridicate. O creștere anticipată a activității industriale ar sprijini lira sterlină și ar împinge GBP/USD spre maximele locale.
12 noiembrie, 10:00 / Regatul Unit / Producția din construcții pentru septembrie / anterior: -1,9% / actual: -1,8% / prognoză: -2,1% / GBP/USD – în scădere În august, producția sectorului construcțiilor din Regatul Unit a scăzut cu 1,8%, prelungind o serie negativă de zece luni. Principalul factor de presiune a fost declinul de 5,8% al comenzilor pentru construcții noi, parțial compensat de o activitate mai puternică în reparații și întreținere. Pe o perioadă de trei luni, sectorul a înregistrat o contracție de 1,0%, subliniind slăbiciunea persistentă în contextul costurilor ridicate de finanțare. O adâncire a declinului ar afecta sentimentul investitorilor și lira.
12 noiembrie, 10:00 / Regatul Unit / PIB pentru septembrie / anterior: 1,8% / actual: 2,1% / prognoză: 1,9% / GBP/USD – în scădere În august, economia Regatului Unit a crescut cu 2,1%, cel mai mare avans lunar de la octombrie 2022, după o creștere de 1,8% în luna anterioară. Rezultatul a depășit reperul istoric de lungă durată de 1,9%, reflectând reziliența largă a sectoarelor. O încetinire anticipată a creșterii ar limita potențialul de apreciere al lirei și ar declanșa marcări de profit.
12 noiembrie, 16:30 / Canada / Autorizații de construire pentru septembrie (m/l) / anter.: -15,8% / actual: 8,8% / prognoză: -4,0% / USD/CAD – în creștere În august, autorizațiile de construire din Canada și-au revenit cu 8,8% m/l, până la 13,6 mld. CAD, impulsionate de un avans puternic al aprobărilor pentru locuințe multifamiliale, până la 5,8 mld. CAD. Segmentul nerezidențial s-a slăbit din cauza declinului imobiliarelor comerciale. Sectorul de dezvoltare rămâne volatil și sensibil la condițiile de creditare. O revenire la valori negative ar semnala instabilitate și ar pune presiune pe dolarul canadian.
12 noiembrie, 16:30 / SUA / Cereri inițiale de șomaj (săptămânal) / anter.: 195 mii / actual: 189 mii / prognoză: 195 mii / USDX (indice USD față de 6 valute) – în scădere Cererile inițiale săptămânale au scăzut la 189 de mii, egalând un minim al ultimilor 57 de ani. Companiile evită disponibilizările în masă pe fondul unei cereri interne reziliente, deși cererile continue au crescut la 1,718 mil. Prudența angajatorilor este susținută de costurile ridicate la energie și de incertitudinea geopolitică. O creștere a cererilor ar indica o răcire treptată a pieței muncii și ar slăbi dolarul.
12 noiembrie, 18:00 / SUA / Vânzări de locuințe existente pentru octombrie (m/l) / anter.: 3,93 mil. / actual: 3,99 mil. / prognoză: 3,88 mil. / USDX – în scădere În septembrie, vânzările de locuințe existente în SUA au crescut cu 1,5% m/l, la o rată anualizată de 3,99 milioane de unități. Ușoarele creșteri din Sud și Vest au compensat slăbiciunea din Nord-Est, ducând totalul ofertelor la 1,6 milioane. Piața imobiliară rămâne lentă, deoarece costurile ridicate ale creditelor ipotecare limitează activitatea cumpărătorilor. O scădere prognozată a vânzărilor ar confirma slăbiciunea pieței imobiliare și ar pune presiune pe dolar.
12 noiembrie, 20:00 / SUA / Stocuri săptămânale de țiței (EIA) / anter.: -1,892 mil. barili / actual: -0,865 mil. / prognoză: -1,10 mil. / Brent – în creștere Stocurile comerciale de țiței din SUA au scăzut cu 0,865 milioane de barili, a cincea scădere săptămânală consecutivă, în timp ce procesarea în rafinării a crescut cu 199 mii barili/zi. Stocurile de distilate au scăzut puternic, cu 3,565 milioane de barili, iar cele de benzină au scăzut cu 0,222 milioane, compensând un aflux modest la Cushing (+280 mii) și importuri nete mai ridicate. Continuarea retragerilor din stocuri ar înăspri oferta fizică și ar susține prețurile Brent.
13 noiembrie
13 noiembrie, 13:00 / Zona euro / Balanța comercială pentru septembrie / anter.: 10,7 mld. € / actual: -16,1 mld. € / prognoză: -4,5 mld. € / EUR/USD – în creștere În august, deficitul extern al zonei euro s-a adâncit la 16,1 mld. €, cel mai ridicat nivel de la începutul lui 2023, pe fondul crizei din Orientul Mijlociu și al perturbărilor din transportul maritim cu tancuri petroliere. Un salt de 20,7% al importurilor de energie a dus valoarea totală a achizițiilor la 243,8 mld. €, contracarând o creștere de 18,5% a exporturilor către SUA. O îngustare prognozată a deficitului comercial ar indica stabilizarea fluxurilor externe și ar susține euro.
13 noiembrie, 13:00 / Zona euro / Variația ocupării (T3) / anter.: 0,5% / actual: 0,5% / prognoză: 0,4% / EUR/USD – în scădere Ritmul anual de creștere a ocupării forței de muncă în zona euro s-a menținut la 0,5% în T2, mult sub trendul de termen lung de 0,86%, reflectând prudența angajatorilor pe fondul costurilor în creștere. O încetinire a angajărilor, așa cum este așteptat, ar amplifica îngrijorările legate de piața muncii și ar limita cererea de euro.
13 noiembrie, 13:00 / Zona euro / PIB (estimare preliminară, T3) / anter.: 0,6% / actual: 1,2% / prognoză: 1,3% / EUR/USD – în creștere Estimarea preliminară arată o accelerare a creșterii în zona euro la 1,3% în T3 — cel mai bun rezultat din ultimul an — condusă de Germania, Spania și Țările de Jos, cu Irlanda ieșind din recesiune. Aceasta a compensat mai mult decât o contracție de 0,1% în Franța. Confirmarea unei creșteri generalizate ar întări fundamentele euro și ar susține impulsul ascendent.
13 noiembrie, 16:30 / Canada / Comerț cu ridicata (final) pentru septembrie / anter.: 0,4% / actual: -1,6% / prognoză: 0,5% / USD/CAD – în scădere În august, cifra de afaceri a comerțului cu ridicata din Canada a scăzut cu 1,6%, întrerupând câștigurile anterioare. Estimările pentru septembrie indică o revenire a vânzărilor en-gros, susținută de cererea puternică de echipamente industriale, materii prime și automobile. O revenire la creștere ar îmbunătăți perspectivele economiei și ar susține dolarul canadian.
13 noiembrie, 16:30 / SUA / Indicele prețurilor de producător (PPI) pentru octombrie (m/l) / anter.: 0,5% / actual: 1,3% / prognoză: 0,4% / USDX – în scădere În septembrie, indicele lunar al prețurilor en-gros a crescut cu 1,3%, cel mai puternic avans din primăvara lui 2022, impulsionat de un salt de 10,8% al costurilor la energie. Presiunile de preț s-au transmis rapid în transporturi, logistică și servicii de comerț, determinând o creștere a PPI de bază (excluzând alimente și energie) cu 0,7%. O temperare a inflației en-gros, așa cum este anticipat, ar reduce îngrijorările investitorilor și ar încuraja marcarea profiturilor pe dolar.
13 noiembrie, 16:30 / SUA / Indicele prețurilor de producător (PPI) pentru octombrie (a/a) / anter.: 5,6% / actual: 6,3% / prognoză: 6,6% / USDX – în creștere Inflația anuală a prețurilor de producător a accelerat la 6,3% în septembrie, după un nivel revizuit de 5,6% în luna precedentă, cel mai ridicat nivel din decembrie 2022. Creșterea prețurilor la „poarta fabricii” confirmă transferul costurilor la materii prime către prețurile bunurilor finale. O nouă accelerare a prețurilor en-gros ar întări poziția membrilor mai „hawkish” din Fed și ar împinge dolarul către maxime locale.
Discursuri și evenimente importante
12 noiembrie, 02:30 / Australia / Discurs al lui Marni Baker (RBA) — AUD/USD
12 noiembrie, 04:30 / Japonia / Discurs al lui Toichiro Asada (Consiliul BoJ) — USD/JPY
12 noiembrie, 17:00 / SUA / Discurs al lui Beth Hammack (Președinte, Cleveland Fed) — USDX
12 noiembrie, 18:00 / SUA / Discurs al lui Michael Barr (Vicepreședinte Fed pentru Supraveghere) — USDX
12 noiembrie, 18:30 / Zona euro / Discurs al lui Boris Vuj?i? (Consiliul guvernatorilor BCE) — EUR/USD
12 noiembrie, 19:30 / SUA / Discurs al lui Austan Goolsbee (Președinte, Chicago Fed) — USDX
12 noiembrie, 21:10 / SUA / Discurs al lui Mary Daly (Președinte, San Francisco Fed) — USDX
12 noiembrie, 22:30 / Zona euro / Discurs al lui Christine Lagarde (Președinte BCE) — EUR/USD
13 noiembrie, 02:30 / SUA / Discurs al lui John Williams (Președinte, New York Fed) — USDX
13 noiembrie, 10:10 / Zona euro / Discurs al lui Isabel Schnabel (Membru al Comitetului Executiv BCE) — EUR/USD
13 noiembrie, 18:50 / SUA / Discurs al lui Michelle Bowman (Guvernator Fed) — USDX
13 noiembrie, 20:00 / SUA / Discurs al lui Mary Daly (Președinte, San Francisco Fed) — USDX
Mai mulți membri ai consiliilor de politică monetară ale băncilor centrale sunt programați să vorbească în aceste zile. Declarațiile lor generează, de regulă, volatilitate pe piața valutară, deoarece pot semnala intenții viitoare de politică monetară.


