


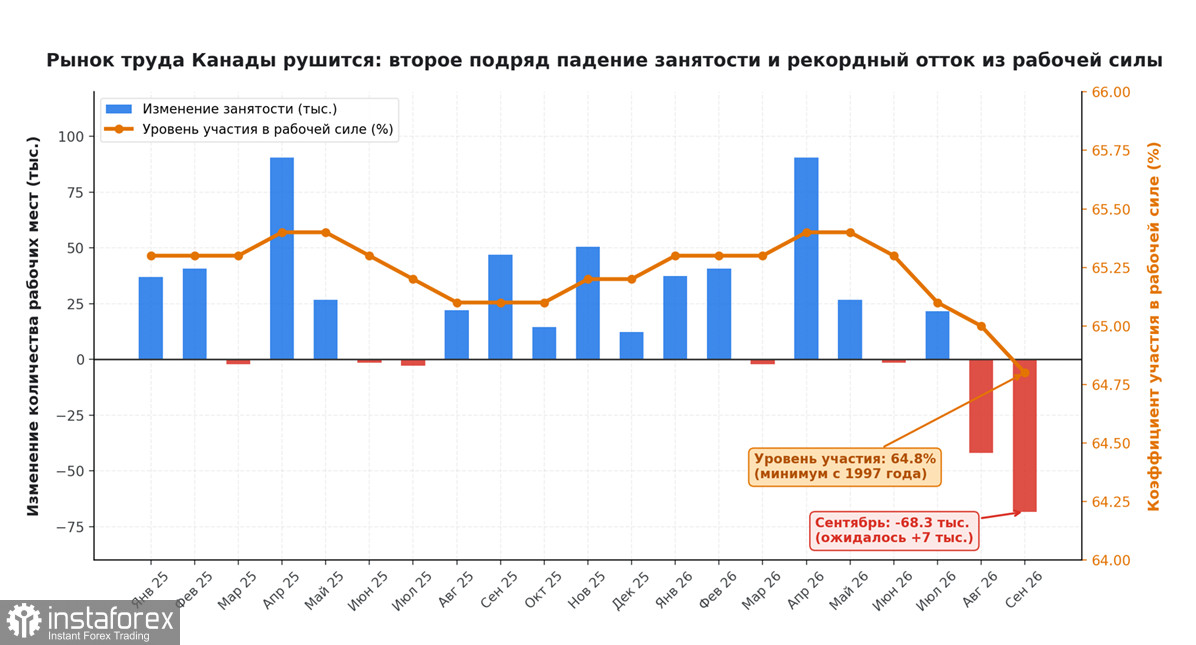
Сентябрьский отчет по занятости в Канаде оказался значительно хуже прогнозов и подтвердил опасения, что летнее восстановление рынка труда оказалось недолговечным. Экономика потеряла 68 300 рабочих мест против ожиданий скромного роста на 7 000, а общая занятость сократилась на 0,3%. Это второе подряд месячное падение после августовских потерь 42 тыс.
Коэффициент участия в рабочей силе упал на 0,2%, до 64,8%, что является минимальным уровнем с 1997 года, если исключить первоначальный шок пандемии ковида. Это означает, устойчивость безработицы объясняется не созданием рабочих мест, а выходом людей из состава рабочей силы.
Выступление главы Банка Канады Тиффа Маклема на конференции Института международных финансов в Бангкоке 13–14 октября добавило новый слой к пониманию позиции регулятора. Маклем отметил, что «каждый крупный центральный банк обеспокоен» тем, что высокие цены на энергоносители могут транслироваться в более широкое ценовое давление, поскольку «эти издержки должны где-то осесть». Он также указал на ограниченность стратегических резервов, которые страны расходовали для сглаживания шоков.
Спектр прогнозов по ставке BoC остается широким, отражая фундаментальную неопределенность относительно того, перевесят ли инфляционные риски слабость рынка труда. Слабый отчет по занятости снижает вероятность октябрьского повышения, рынки считают, что она невысокая, и что Банк Канады предпочтет дождаться дополнительных данных по инфляции. Понятно, что уверенности быкам по луни такая перспектива не добавляет. Цена на нефть продолжает оказывать ему поддержку, но одновременно и усиливает инфляционное давление.
Торговый конфликт между США и Канадой не демонстрирует признаков разрядки. Канада настаивает на том, что карательные тарифы на сталь, алюминий и автомобили не имеют смысла с учетом глубокой интеграции двух экономик после десятилетий свободной торговли. Канадская сторона также подчеркивает, что является крупнейшим покупателем американского экспорта, что делает торговую войну экономически контрпродуктивной для обеих стран.
Помимо традиционных драйверов, на курс USD/CAD в ближайшие недели будут оказывать влияние несколько менее очевидных факторов. Дифференциал доходности облигаций остается экстремально широким: доходность двухлетних канадских бумаг составляет около 3,18% против 4,79% для американских аналогов, что создает спред в 161 базисный пункт. Фискальная политика остается источником неопределенности: сокращение государственного сектора на 70 000 рабочих мест за месяц отражает как консолидацию бюджетов, так и структурные изменения в сфере образования. Если фискальное сжатие продолжится, это может ограничить потенциал экономического роста и усилить давление на CAD.
Чистая короткая позиция по CAD увеличилась за отчетную неделю на 0,8 млрд, до -6.35 млрд, расчетная цена закрепилась выше долгосрочной средней.
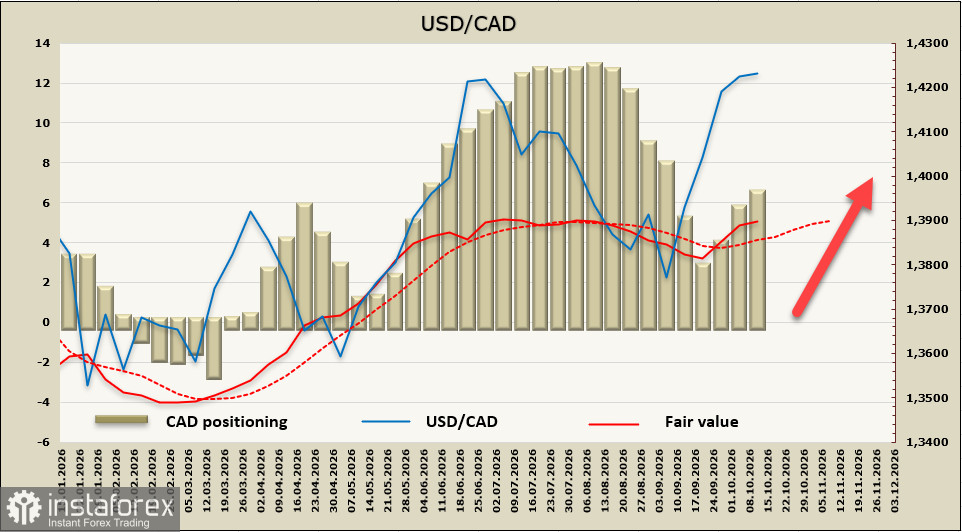
Пара USD/CAD консолидируется вблизи 1.4246, бычий импульс слегка выдохся, но вряд ли стоит рассчитывать на глубокую коррекцию. Поддержкой выступит технический уровень 1.4163, ожидаем, что консолидация завершится еще одним бычьим импульсом с целью 1.4390/4410. Ключевыми факторами выступят решение Банка Канады 28 октября и отчет по инфляции в США, до этих данных сильные движения маловероятны.


