


ดัชนีหุ้นเอเชียปรับตัวลงหลังจากผู้ผลิตอุปกรณ์เซมิคอนดักเตอร์ ASML ระบุว่าไม่สามารถตอบสนองความต้องการได้เต็มที่ ส่งผลให้ความกังวลเกี่ยวกับการเทรดหุ้นกลุ่ม AI กลับมาอีกครั้ง ดัชนี MSCI Asia Pacific ลดลง 0.1% หลังจากที่ก่อนหน้านี้เคยปรับขึ้นได้ 0.7% ฟิวเจอร์ส Nasdaq 100 พลิกมาติดลบ ขณะที่สัญญาฟิวเจอร์ส S&P 500 และยุโรปคืนกำไรส่วนใหญ่ที่ทำได้ก่อนหน้า ดอลลาร์อ่อนค่าลงก่อนการประกาศข้อมูลเงินเฟ้อที่สำคัญของสหรัฐฯ
อัปเดตจาก ASML มีทั้งด้านบวกและลบ บริษัทเตือนว่าตนไม่สามารถตอบสนองความต้องการได้เต็มที่ในช่วงสองปีข้างหน้า แต่ในขณะเดียวกันก็ได้ปรับเพิ่มกรอบล่างของประมาณการรายได้ปี 2026 ข่าวนี้กระทบเกาหลีใต้อย่างหนักที่สุด โดยดัชนี Kospi ซึ่งเป็นตัวชี้วัดการลงทุนด้าน AI และเซมิคอนดักเตอร์ ร่วงลง 1% หลังจากที่ก่อนหน้านั้นดีดตัวขึ้นมา 2.6% ในช่วงต้นการซื้อขาย ซึ่งไม่น่าแปลกใจนัก เพราะตลาดเกาหลีอ่อนไหวต่อความกังวลว่าการทุ่มลงทุนอย่างมหาศาลใน AI จะสร้างผลตอบแทนคุ้มค่าหรือไม่ ในตอนนี้ ข่าวเชิงลบหรือสัญญาณการสะดุดของอุตสาหกรรมส่งผลต่อความรู้สึกของตลาดแรงกว่าการคาดการณ์เชิงบวกของบริษัทจดทะเบียน
ตลาดจีนก็อยู่ภายใต้แรงกดดันเช่นกัน ดัชนี CSI 300 ร่วง 0.3% ลงสู่ระดับต่ำสุดนับตั้งแต่เดือนสิงหาคม 2025 และปรับตัวลงมากกว่า 15% จากจุดสูงสุดในเดือนมิถุนายน ใกล้เคียงกับภาวะตลาดหมี นักลงทุนเริ่มไม่มั่นใจมากขึ้นว่า มาตรการกระตุ้นขนาดใหญ่จะช่วยฟื้นการเติบโตได้จริงหรือไม่
ราคาน้ำมันยิ่งเพิ่มความไม่แน่นอน Brent ปรับขึ้น 0.6% มาที่ 106.30 ดอลลาร์ต่อบาร์เรล จากราว 105 ดอลลาร์ในวันก่อน ขณะที่น้ำมันดิบสหรัฐขยายการปรับขึ้นต่อเนื่องเป็นวันที่ห้า คลื่นการโจมตีระลอกใหม่ในตะวันออกกลางยิ่งตอกย้ำความกังขาต่อการฟื้นตัวของการส่งออกน้ำมันจากอ่าวเปอร์เซียในระยะสั้น ซึ่งเป็นข่าวร้ายต่อเงินเฟ้อ ราคาน้ำมันที่สูงขึ้นช่วยผลักดันแรงกดดันด้านราคา ทำให้งานของ Fed ยากขึ้น และทำให้ความหวังต่อการเปลี่ยนจุดยืนไปสู่แนวผ่อนคลาย (dovish pivot) ซับซ้อนมากขึ้น
ทั้งหมดนี้ทำให้ทุกสายตาจับจ้องไปที่รายงาน CPI ของสหรัฐ นักเศรษฐศาสตร์คาดว่าเงินเฟ้อทั่วไปแบบเดือนต่อเดือนจะเพิ่มขึ้น 0.6% จาก 0.4% ในเดือนก่อนหน้า ซึ่งจะเป็นการเพิ่มขึ้นรายเดือนที่แรงที่สุดในรอบห้าเดือน คำให้สัมภาษณ์ของ John Williams ประธาน Fed สาขานิวยอร์ก ซึ่งเปิดช่องว่าดอกเบี้ยอาจถูกปรับขึ้นได้อีกครั้งในปีนี้ แต่ไม่เห็นความจำเป็นต้องเข้มงวดเพิ่มในปี 2027 ช่วยผ่อนคลายบรรยากาศลงเล็กน้อย
ตลาดพันธบัตรค่อนข้างสงบในตอนนี้ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีอยู่ราว 5.20% จาก 5.31% เมื่อวันที่ 8 ตุลาคม ราคาทองคำทรงตัวใกล้ 4,160 ดอลลาร์ต่อออนซ์ ต่ำกว่าจุดสูงสุดในเช้าวันอังคารที่ 4,192 ดอลลาร์เล็กน้อย
ในมุมมองของผม หากตัวเลข CPI ออกมาตามคาดหรือไม่เกิน 0.6% แบบเดือนต่อเดือน แรงกดดันต่อดอลลาร์น่าจะยังดำเนินต่อไป ผลตอบแทนพันธบัตรมีโอกาสอ่อนตัวลง และตลาดหุ้นเอเชียก็มีโอกาสฟื้นตัวได้บ้าง แม้หุ้นเซมิคอนดักเตอร์ยังคงเปราะบางจากข่าวของ ASML แต่หากเงินเฟ้อออกมาสูงกว่าคาด การเก็งกำไรว่าดอกเบี้ยจะถูกขึ้นต่อจะกลับมาอีกครั้ง ดอลลาร์จะแข็งค่าขึ้น และความต้องการสินทรัพย์เสี่ยงจะลดลง โดยเฉพาะในเอเชียและหุ้นที่พึ่งพาเทรนด์ AI เป็นหลัก เมื่อพิจารณาฉากหลังปัจจุบันที่ราคาน้ำมันสูงและเงินทุนไหลออกจากภูมิภาค ผมคาดว่าการรีบาวด์ (rebound) ใด ๆ จะมีขนาดจำกัด หากราคาน้ำมันไม่ปรับตัวลดลงอย่างต่อเนื่อง ตลาดหุ้นเอเชียน่าจะยังตามหลังภูมิภาคอื่นต่อไป
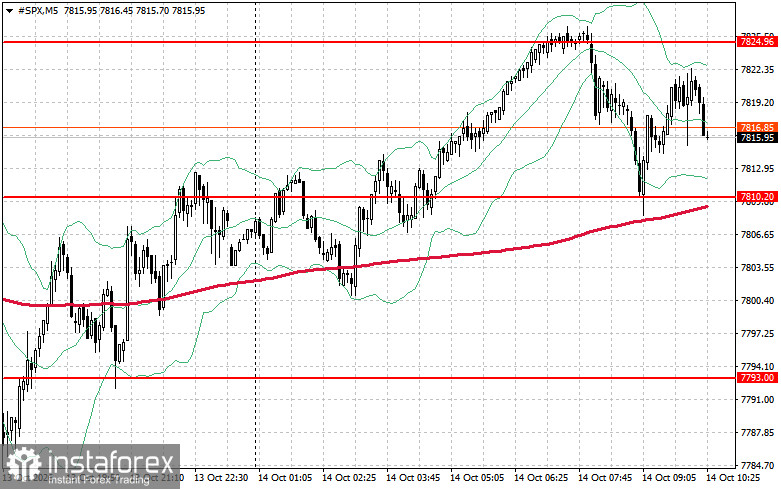
สำหรับมุมมองทางเทคนิคของ S&P 500 ภารกิจเร่งด่วนของฝั่งซื้อในวันนี้คือการฝ่าด่านแนวต้านที่ระดับ 7,824 ให้ได้ ซึ่งจะบ่งชี้ถึงโมเมนตัมขาขึ้นและเปิดทางไปสู่ระดับ 7,841 การประคองราคาให้อยู่เหนือ 7,862 ก็เป็นอีกหนึ่งภารกิจสำคัญของฝั่งกระทิงเพื่อเสริมความแข็งแกร่งให้กับสถานะของตน หากราคาปรับตัวลงท่ามกลางภาวะที่ความต้องการรับความเสี่ยงลดลง ฝั่งซื้อจำเป็นต้องเข้ามาพยุงบริเวณ 7,810 การหลุดลงไปต่ำกว่าระดับดังกล่าวมีแนวโน้มจะกดดันดัชนีลงไปแถว 7,793 และเปิดทางลงต่อไปถึงบริเวณ 7,774


