


















เมห์รดาด เคตับชี รัฐมนตรีกลาโหมอิหร่านคนใหม่ที่เพิ่งได้รับการแต่งตั้ง ซึ่งได้รับความเห็นชอบจากรัฐสภา ออกคำเตือนอย่างแข็งกร้าวถึงวอชิงตันไม่ให้ยกระดับความตึงเครียด รัฐมนตรีระบุว่าเตหะรานได้เสริมสร้างศักยภาพทางทหารอย่างมีนัยสำคัญในช่วงหลายเดือนที่ผ่านมา โดยอาศัยบทเรียนจากการปะทะกับกองกำลังสหรัฐ และเตือนว่าหากกองกำลังอเมริกัน “คำนวณผิด” อีกครั้ง ก็จะต้องเผชิญกับ “การต่อต้านที่ไม่คาดคิดและในวงกว้าง”
ขณะเดียวกัน เตหะรานหวังเดินหน้าใช้ช่องทางการทูตเพื่อเปิดช่องแคบฮอร์มุซอีกครั้ง อับบาส อารักชี รัฐมนตรีต่างประเทศอิหร่าน กล่าวต่อที่ประชุมสุดยอด OIC ที่ดูไบว่า อิหร่านได้ส่งแผนปฏิบัติที่เป็นรูปธรรมผ่านทางกาตาร์ไปยังสหรัฐ ซึ่งสามารถฟื้นฟูการขนส่งสินค้าเชิงพาณิชย์ได้เต็มรูปแบบภายในเจ็ดวัน “ตอนนี้ตัวเลือกอยู่ที่สหรัฐแล้ว” เขากล่าว พร้อมเสริมว่า เราไม่อาจคาดหวังถึงความปลอดภัยในทะเลได้ ในขณะที่อิหร่านยังเผชิญการโจมตี การปิดล้อม และการข่มขู่
อิสมาอิล บากายี โฆษกกระทรวงการต่างประเทศอิหร่าน ยืนยันว่ามีการติดต่อทางอ้อมกับทำเนียบขาวอย่างต่อเนื่อง โดยระบุเงื่อนไขเบื้องต้นซึ่งรวมถึง การยกเลิกการปิดล้อมทางทะเลของสหรัฐในช่องแคบ การยุติปฏิบัติการรบในทุกสมรภูมิ และการปลดล็อกทรัพย์สินของอิหร่าน โมห์เซน เรไซ เลขาธิการสภาความมั่นคงแห่งชาติสูงสุด กล่าวว่า วอชิงตันได้ส่งคำตอบกลับมา โดยแสดงความเห็นพ้องในบางข้อเรียกร้องอย่างไม่เต็มที่ และยังคงคลุมเครือในประเด็นอื่น
ราคาน้ำมัน Brent พุ่งสู่ 111 ดอลลาร์/บาร์เรล
ความไม่แน่นอนเกี่ยวกับแนวโน้มการขนส่งสินค้าในอ่าวเปอร์เซีย และความเสี่ยงจากการโจมตีโดยตรงที่ยังคงอยู่ จุดชนวนให้เกิดแรงซื้อใหม่ในตลาดสินค้าโภคภัณฑ์ ราคาน้ำมันดิบ Brent ทะลุระดับจุดสูงสุดในเดือนกันยายน ความพยายามของทำเนียบขาวที่จะสร้างความสงบให้ตลาดเชื้อเพลิงกลับส่งผลทางการเมืองในทางลบต่อ Donald Trump การตัดสินใจอนุมัติการส่งออกน้ำมันดีเซลรัสเซียสู่ตลาดโลกก่อให้เกิดกระแสต่อต้านอย่างรุนแรงภายในประเทศ ผลสำรวจเมื่อวันที่ 14 ตุลาคม 2026 ระบุว่า:
- 40% ของผู้ตอบแบบสอบถามในสหรัฐไม่เห็นด้วยกับข้อตกลงนำเข้าน้ำมันเชื้อเพลิงจากรัสเซีย
- 33% สนับสนุนมาตรการดังกล่าว
- 27% ยังไม่ตัดสินใจ
ท่ามกลางแรงกระแทกด้านพลังงานและก้าวเดินด้านนโยบายต่างประเทศที่เป็นที่ถกเถียง คะแนนนิยมของ Trump ร่วงลงสู่ระดับวิกฤตที่ 30% ซึ่งเป็นภัยคุกคามโดยตรงต่อพรรครีพับลิกันในการเลือกตั้งกลางเทอมวันที่ 3 พฤศจิกายน 2026
ผลกระทบต่อกระเป๋าสตางค์ — และมากกว่านั้น
หากสภาผู้แทนราษฎรเปลี่ยนไปอยู่ภายใต้การควบคุมของพรรคเดโมแครต รัฐบาลจะต้องเผชิญกับกระแสการสอบสวนอย่างเข้มข้นเกี่ยวกับเงื่อนไขของข้อตกลง และการระงับมาตรการคว่ำบาตรรัสเซีย ซึ่งอาจลุกลามไปถึงกระบวนการถอดถอน (impeachment) อีกครั้ง นักวิเคราะห์ของ Bloomberg ประเมินว่าผู้ใช้รถยนต์ในสหรัฐจะต้องจ่ายค่าน้ำมันเพิ่มอีก 165–350 พันล้านดอลลาร์จากระดับปกติ โดยยอดสุดท้ายจะขึ้นอยู่กับระยะเวลาที่ช่องแคบฮอร์มุซยังปิดอยู่
- ตั้งแต่เริ่มความขัดแย้งเมื่อวันที่ 28 กุมภาพันธ์ จนถึง 12 ตุลาคม ผู้ขับขี่ในสหรัฐจ่ายค่าน้ำมันเกินปกติไปแล้วราว 83 พันล้านดอลลาร์ (ประมาณ 280 ดอลลาร์ต่อรถ 1 คันโดยเฉลี่ย)
- ทุกๆ เดือนที่การปิดล้อมทางทะเลยืดออกไป จะเพิ่มต้นทุนค่าน้ำมันเชื้อเพลิงของครัวเรือนโดยรวมอีก 35–40 พันล้านดอลลาร์ จนถึงสิ้นปี 2027
- คิดเป็นประมาณ 130 ดอลลาร์ต่อรถหนึ่งคัน
อุปสรรคหลักต่อการบรรเทาราคาเชื้อเพลิงที่ปั๊มให้เร็วขึ้นคือ ภาวะ “อสมมาตรด้านราคา” กล่าวคือ เมื่อราคาน้ำมันดิบพุ่งสูงขึ้น ราคาน้ำมันหน้าปั๊มจะปรับขึ้นตามทันที แต่เมื่อราคาน้ำมันดิบดิ่งลง ราคาที่หน้าปั๊มกลับลดลงล่าช้าหลายสัปดาห์ ปัจจัยบวกเพิ่มเติมต่อราคาน้ำมันมาจากรายงานของกระทรวงพลังงานสหรัฐ ซึ่งชี้ให้เห็นว่าปริมาณสต็อกน้ำมันดิบเชิงพาณิชย์ลดลงอย่างมากถึง 8.56 ล้านบาร์เรลในสัปดาห์สิ้นสุดวันที่ 9 ตุลาคม
สำหรับ Donald Trump ขณะนี้การแสดงผลสำเร็จทางเศรษฐกิจที่จับต้องได้ และการกดต้นทุนเชื้อเพลิงให้ลดลง เป็นประเด็นทางการเมืองที่มีความสำคัญอย่างยิ่ง อย่างไรก็ตาม ผู้เชี่ยวชาญเตือนว่าความเร่งรีบทางการเมืองไม่ได้เป็นหลักประกันของความสำเร็จทางการทูต หากไม่มีการหยุดยั้งการโจมตีโครงสร้างพื้นฐานด้านพลังงานอย่างยั่งยืน และแผนที่เป็นที่ยอมรับร่วมกัน แนวโน้มการเดินหน้าสู่สันติภาพอย่างแท้จริงยังคงริบหรี่
Black Friday บน Wall Street
การซื้อขายวันศุกร์บน Wall Street ปิดฉากลงด้วยแรงขายอย่างหนัก จุดศูนย์กลางของแรงกดดันอยู่ที่กลุ่มหุ้นเซมิคอนดักเตอร์ ซึ่งร่วงลงติดต่อกันเป็นวันที่แปด ถือเป็นช่วงการเทขายต่อเนื่องยาวนานที่สุดของอุตสาหกรรมนี้นับตั้งแต่วิกฤตปี 2008 หุ้นผู้ให้บริการโครงสร้างพื้นฐาน CoreWeave ดิ่งลง 11.9% (ขาดทุนรายสัปดาห์แตะระดับเลวร้ายถึง 23.7%) ยิ่งซ้ำเติมความตื่นตระหนกของนักลงทุนเกี่ยวกับความเสี่ยงด้านเครดิตของสตาร์ทอัพ AI ที่มีภาระหนี้สูง
หุ้น Nvidia ลดลง 1.4% Micron ร่วง 5.6% และ AMD ดิ่ง 5.9% มูลค่าตลาดของ Tesla หายไปประมาณ 2.1% ส่วน SpaceX ลดลง 1.7% ท่ามกลางกระแสข่าวในตลาดเรื่องความเป็นไปได้ของการควบรวมกิจการ ตลอดทั้งสัปดาห์:
- S&P 500 ลดลง 2.0%
- Nasdaq ร่วง 5.0%
- มีเพียง Dow Jones ที่ปิดบวกเล็กน้อย 156 จุด
แรงขายยิ่งทวีความรุนแรงจากตัวเลขรายได้ที่น่าผิดหวังของ Anthropic และข้อมูลเศรษฐกิจมหภาคล่าสุดซึ่งชี้ถึงการเร่งตัวขึ้นของเงินเฟ้อผู้บริโภคและผู้ผลิต
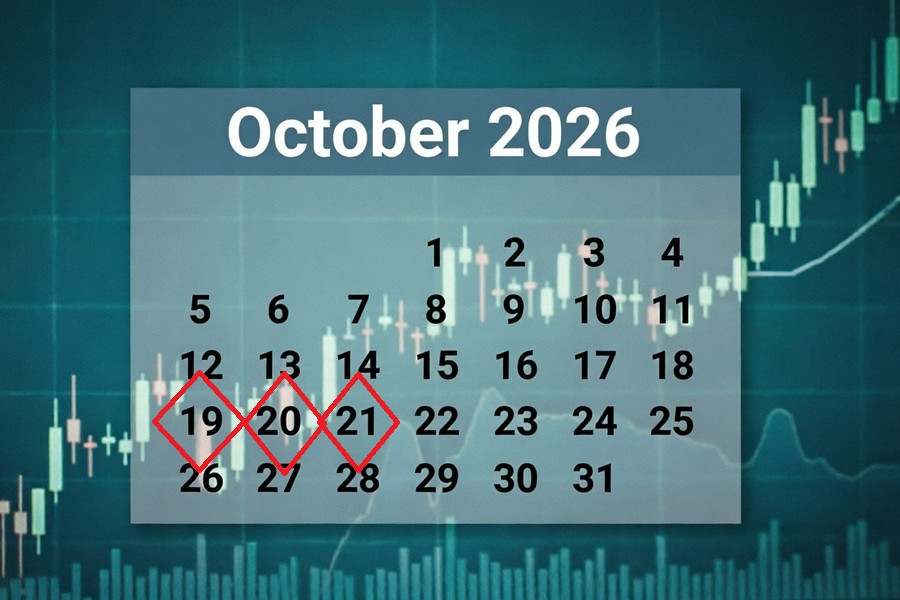
19 ตุลาคม
19 ต.ค. 04:30 / จีน / *** / ดัชนีราคาที่อยู่อาศัยใน 70 เมือง (กันยายน) / ก่อนหน้า: -3.2% / จริง: -3.0% / คาดการณ์: -3.1% / Brent — ลง, USD/CNY — ขึ้น
ราคาที่อยู่อาศัยในตลาดแรกของจีนในเดือนสิงหาคมปรับลดลงน้อยที่สุดต่อเดือนนับตั้งแต่ปลายปีที่แล้ว สะท้อนผลของมาตรการสนับสนุนภาคการก่อสร้างจากภาครัฐ การชะลอตัวของแรงกดดันด้านลบเห็นได้ชัดในกวางโจว เซินเจิ้น ฉงชิ่ง และเทียนจิน ขณะที่เซี่ยงไฮ้ยังคงเห็นการปรับขึ้นรายปีต่อพื้นที่ตารางเมตรที่ระดับแข็งแกร่ง 3% ส่วนแนวโน้มขาลงของปักกิ่งยังไม่เปลี่ยน แม้ราคาจะปรับตัวลดลงต่อเนื่องมาแล้ว 38 เดือนติดต่อกัน แต่แรงกระตุ้นเชิงนโยบายก็เริ่มช่วยพยุงภาวะในกลุ่มมหานครขนาดใหญ่ นักวิเคราะห์คาดว่าภาวะซบเซาในตลาดที่อยู่อาศัยจะลึกขึ้นอีกในเดือนกันยายน การชะลอตัวต่อเนื่องของภาคอสังหาริมทรัพย์จะกดดันราคาน้ำมัน Brent และหนุนให้ USD/CNY ปรับตัวสูงขึ้น
19 ต.ค. 05:00 / จีน / *** / GDP (ไตรมาส 3) / ก่อนหน้า: 5.0% / จริง: 4.3% / คาดการณ์: 4.4% / Brent — ขึ้น, USD/CNY — ลง
การขยายตัวทางเศรษฐกิจของจีนในไตรมาส 3 ชะลอลงสู่ระดับอ่อนแอที่สุดนับตั้งแต่ปลายปี 2022 ต่ำกว่าเป้าหมายทางการของรัฐบาล ปัจจัยฉุดหลักมาจากอุปสงค์ในประเทศที่อ่อนแรง กิจกรรมภาคเอกชนที่ซบเซา และวิกฤตผู้พัฒนาอสังหาริมทรัพย์ที่ยืดเยื้อ ซึ่งบดบังผลบวกจากรายได้ส่งออกที่แข็งแกร่งซึ่งขับเคลื่อนโดยการส่งออกอุปกรณ์ AI ขณะเดียวกัน ภาคเทคโนโลยีขั้นสูงและภาคบริการยังคงยืดหยุ่นพอที่จะทำให้เศรษฐกิจขยายตัวได้ 4.7% ในช่วงครึ่งปีแรก นักวิเคราะห์ส่วนใหญ่คาดการณ์ไว้ก่อนหน้าว่า การเติบโตในไตรมาส 3 จะดีขึ้นเล็กน้อย การฟื้นตัวทางมหภาคของจีนที่แข็งแกร่งกว่านี้จะเป็นปัจจัยหนุนราคาน้ำมัน Brent และสร้างแรงกดดันให้เงินหยวนแข็งค่าขึ้น
19 ต.ค. 05:00 / จีน / *** / การผลิตภาคอุตสาหกรรม (กันยายน) / ก่อนหน้า: 4.5% / จริง: 5.2% / คาดการณ์: 5.4% / Brent — ขึ้น, USD/CNY — ลง
ผลผลิตภาคอุตสาหกรรมของจีนในเดือนสิงหาคมออกมาดีกว่าที่ตลาดคาดอย่างชัดเจน จากการเร่งตัวของภาคการผลิต โดยแรงขับเคลื่อนหลักมาจากวิศวกรรมเทคโนโลยีขั้นสูง:
- การผลิตคอมพิวเตอร์และอุปกรณ์สื่อสารกระโดดขึ้น 17.2%
- การผลิตอุปกรณ์ขนส่งและต่อเรือเพิ่มขึ้น 13.4%
- การผลิตอุปกรณ์ไฟฟ้าและยานยนต์เติบโตเฉลี่ยราว 9%
ความแข็งแกร่งในภาคอุตสาหกรรมโดยรวมชดเชยความอ่อนแอในภาคเหมืองถ่านหินและกลุ่มวัตถุดิบอื่นได้เต็มที่ นักวิเคราะห์คาดการณ์ว่าจะเห็นความเร่งตัวของการผลิตภาคอุตสาหกรรมต่อเนื่องในรายงานเดือนกันยายน การขยายตัวของกิจกรรมการผลิตจะช่วยหนุนราคาน้ำมันดิบ Brent และช่วยให้เงินหยวนของจีนแข็งค่าขึ้น
19 ตุลาคม, 05:00 / จีน / *** / ยอดค้าปลีก (กันยายน) / ก่อนหน้า: 0.6% / จริง: 0.4% / คาดการณ์: 0.5% / Brent — ขึ้น, USD/CNY — ลง
การใช้จ่ายของผู้บริโภคในจีนชะลอลงสู่ระดับการเติบโตต่ำสุดในเดือนสิงหาคม เนื่องจากความสนใจในการใช้จ่ายรายการใหญ่ทรุดตัวลง ยอดขายรถหรูลดลง 18.5% และความต้องการเครื่องประดับ วัสดุก่อสร้าง และเฟอร์นิเจอร์ ลดลงในช่วง 8–18% ขณะเดียวกัน ยอดหมุนเวียนค้าปลีกพื้นฐานซึ่งไม่รวมรถยนต์ยังขยายตัวได้แข็งแกร่งที่ 2.5% โดยได้รับแรงหนุนจากความต้องการสมาร์ตโฟนและอุปกรณ์โทรคมนาคมที่พุ่งขึ้นถึง 27.3% รวมถึงการเติบโตอย่างต่อเนื่องของการชอปปิงออนไลน์และการรับประทานอาหารนอกบ้าน นักวิเคราะห์คาดว่าการใช้จ่ายผู้บริโภคจะกลับมาฟื้นตัวในเดือนกันยายน การฟื้นตัวอย่างค่อยเป็นค่อยไปของอุปสงค์ในประเทศจะช่วยหนุนตลาดสินค้าโภคภัณฑ์และดันค่าเงินหยวนให้แข็งค่าขึ้น
19 ต.ค. 15:30 / แคนาดา / *** / ดัชนีราคาผู้บริโภค (CPI) (กันยายน) / ก่อนหน้า: 3.0% / จริง: 3.0% / คาดการณ์: 3.2% / USD/CAD — ลง
อัตราเงินเฟ้อผู้บริโภคของแคนาดาทรงตัวที่ราว 3.0% ในเดือนสิงหาคม โดยยังคงได้รับอิทธิพลจากราคาพลังงานท่ามกลางความขัดแย้งในตะวันออกกลาง การพุ่งขึ้นเกือบ 23% ของราคาน้ำมันเบนซินเป็นตัวขับเคลื่อนเงินเฟ้อหลัก ขณะที่อัตราเงินเฟ้อด้านอาหารชะลอตัวลงมากกว่าดัชนีรวมเป็นครั้งแรกในรอบสองปี มาตรการเงินเฟ้อพื้นฐานที่ธนาคารกลางแคนาดาติดตามอย่างใกล้ชิดยังเคลื่อนไหวอยู่ใกล้กรอบเป้าหมาย 2% ตลาดกำลังคาดการณ์ถึงแรงเร่งตัวของ CPI เดือนกันยายนอีกระลอก แรงกดดันเงินเฟ้อที่เพิ่มขึ้นจะทำให้มีโอกาสที่ธนาคารกลางส่งสัญญาณเข้มงวดมากขึ้น และหนุนค่าเงินดอลลาร์แคนาดาโดยตรง
19 ต.ค. 15:30 / แคนาดา / *** / ดัชนีราคาผู้บริโภค (CPI) (กันยายน) / ก่อนหน้า: 2.7% / จริง: 2.6% / คาดการณ์: 2.6% / USD/CAD — ผันผวน
CPI หัวข้อรวมของแคนาดาชะลอลงเล็กน้อยสู่ 2.6% ในเดือนสิงหาคมจาก 2.7% ในเดือนกรกฎาคม แม้สัญญาณผ่อนคลายเล็กน้อย แต่ระดับปัจจุบันยังสูงกว่าค่าเฉลี่ยระยะยาวของเศรษฐกิจที่ราว 2% เล็กน้อยในช่วงสามทศวรรษที่ผ่านมา การทรงตัวอย่างค่อยเป็นค่อยไปของแรงกดดันด้านราคาบ่งชี้ว่าตลาดผู้บริโภคกำลังปรับตัวเข้ากับเงื่อนไขทางการเงินในปัจจุบัน ตลาดคาดว่าเงินเฟ้อเดือนกันยายนจะทรงตัวที่ระดับนี้
19 ต.ค. 17:00 / สหรัฐฯ / ** / ดัชนีความเชื่อมั่นผู้ประกอบการก่อสร้างที่อยู่อาศัย NAHB (ตุลาคม, สำรวจ) / ก่อนหน้า: 35 / จริง: 32 / คาดการณ์: 31 / USDX (ดัชนีดอลลาร์เทียบ 6 สกุลเงิน) — ลง
ความเชื่อมั่นของผู้ประกอบการสร้างบ้านในสหรัฐฯ ลดลงสู่ระดับต่ำสุดในรอบหนึ่งปีในเดือนกันยายน เนื่องจากผู้ซื้อมีท่าทีระมัดระวังมากขึ้น การประเมินยอดขายปัจจุบันลดลงสี่จุด และความคาดหวังยอดขายในช่วงหกเดือนข้างหน้าร่วงลงสู่ระดับ 37 แม้ว่าปริมาณผู้เข้าชมโครงการบ้านใหม่จะยังคงทรงตัว เพื่อกระตุ้นดีมานด์ท่ามกลางต้นทุนดอกเบี้ยจำนองที่สูง ผู้ประกอบการราว 38% เลือกใช้วิธีลดราคาขายบ้านใหม่โดยตรง ฉันทามติสำหรับเดือนตุลาคมคาดว่าตัวชี้วัดความเชื่อมั่นดังกล่าวจะอ่อนตัวลงต่อไป ความอ่อนแอที่ลึกขึ้นในภาคที่อยู่อาศัยจะกดดันค่าเงินดอลลาร์สหรัฐ
20 ตุลาคม
20 ต.ค. 04:15 / จีน / *** / อัตราดอกเบี้ยเงินกู้ลูกค้าชั้นดี (Loan Prime Rate) 1 ปี / ก่อนหน้า: 3.0% / จริง: 3.0% / คาดการณ์: 3.0% / Brent — ขึ้น, USD/CNY — ลง
ธนาคารประชาชนจีน (People's Bank of China) คงนโยบายการเงินไว้ตามเดิม โดยตรึงอัตรา LPR อายุ 1 ปี ไว้ที่ระดับต่ำสุดเป็นประวัติการณ์ติดต่อกันเป็นเดือนที่ 16 ธนาคารกลางเลือกคงเงื่อนไขด้านสภาพคล่องให้มีเสถียรภาพ ขณะพยายามสร้างสมดุลระหว่าง:
- ความเสี่ยงด้านภูมิรัฐศาสตร์
- ความจำเป็นในการพยุงเศรษฐกิจในประเทศ
ภาคอุตสาหกรรมเร่งตัวขึ้นควบคู่ไปกับอุปสงค์ผู้บริโภคที่ยังซบเซา และกระบวนการปรับฐานในภาคอสังหาริมทรัพย์ที่ยังดำเนินต่อไป ขณะเดียวกัน การฟื้นตัวอย่างค่อยเป็นค่อยไปของปริมาณการปล่อยสินเชื่อบ่งชี้ว่ามาตรการนโยบายก่อนหน้านี้เริ่มส่งผลแล้ว การคงต้นทุนการกู้ยืมในระดับผ่อนคลายควรยังช่วยอัดฉีดสภาพคล่องเข้าสู่ภาคส่วนสำคัญ สนับสนุนราคา Brent crude และช่วยพยุงค่าเงินหยวนของจีน
20 ต.ค. 09:00 / เยอรมนี / ** / ดัชนีราคาผู้ผลิต (PPI) (กันยายน) / ครั้งก่อน: 3.0% / ตัวเลขจริง: 4.6% / คาดการณ์: 5.3% / EUR/USD — ขึ้น
ดัชนีราคาผู้ผลิตของเยอรมนีเร่งตัวขึ้นอย่างชัดเจนในเดือนกันยายน ถือเป็นการปรับขึ้นเร็วที่สุดนับตั้งแต่ฤดูใบไม้ผลิปี 2023 และเป็นการเพิ่มขึ้นต่อเนื่องเป็นเดือนที่ห้า แรงขับเคลื่อนหลักของเงินเฟ้อภาคอุตสาหกรรม ได้แก่:
- การปรับเพิ่มขึ้นของอัตราค่าไฟฟ้าและพลังงาน (+8.3%) ตามการพุ่งขึ้นของราคาน้ำมัน น้ำมันเตา และเชื้อเพลิงรถยนต์
- การเพิ่มขึ้นของราคาสินค้าขั้นกลางในอัตราที่เร็วยิ่งขึ้น (+6.1%) ท่ามกลางการปรับขึ้นของราคาทองแดงและโลหะมีค่า
- ราคาในกลุ่มผลิตภัณฑ์วิศวกรรม รถยนต์ (+2.4%) และสินค้าคงทน (+2.1%) ปรับสูงขึ้น
- แรงกดดันเงินฝืดที่ยังเหลืออยู่เฉพาะในหมวดสินค้าผู้บริโภคอายุการใช้งานสั้น (?2.0%)
นักวิเคราะห์คาดว่าจะมีแรงกดดันขาขึ้นต่อราคาหน้าโรงงานต่อไปในเดือนกันยายน ต้นทุนที่เพิ่มขึ้นในขั้นตอนการผลิตตอนต้นจะเป็นปัจจัยหนุนค่าเงินยูโร
20 ต.ค. 09:00 / สหราชอาณาจักร / ** / การเปลี่ยนแปลงการจ้างงาน (เฉลี่ย 3 เดือนถึงสิงหาคม) / ครั้งก่อน: 83k / ตัวเลขจริง: 67k / คาดการณ์: 60k / GBP/USD — ลง
การจ้างงานใหม่ในสหราชอาณาจักรชะลอตัวลงอย่างเห็นได้ชัดในช่วงสามเดือนถึงเดือนกรกฎาคม โดยมีการเพิ่มขึ้นสุทธิที่อ่อนแอที่สุดนับตั้งแต่ช่วงปลายฤดูหนาว การเติบโตของตำแหน่งงานเต็มเวลาถูกหักล้างไปมากโดยการลดลงของงานพาร์ตไทม์ ขณะที่อัตราการมีงานทำโดยรวมยังทรงตัวที่ 75.1% ที่น่าสังเกตคือ จำนวนชาวอังกฤษที่ทำงานมากกว่าหนึ่งงานเพิ่มขึ้นเป็น 1.283 ล้านคน ท่ามกลางภาระค่าใช้จ่ายครัวเรือนที่สูง นักวิเคราะห์คาดการณ์ว่าการจ้างงานจะอ่อนแอลงต่อในการเปิดเผยข้อมูลครั้งถัดไป ภาวะตลาดแรงงานที่เย็นลงจะกดดันค่าเงินปอนด์
20 ต.ค. 12:00 / ยูโรโซน / *** / ดัชนีความเชื่อมั่นทางเศรษฐกิจ ZEW (ตุลาคม, แบบสำรวจ) / ครั้งก่อน: 31.4 / ตัวเลขจริง: 25.8 / คาดการณ์: 24.2 / EUR/USD — ลง
ผลสำรวจ ZEW เดือนตุลาคมชี้ให้เห็นถึงการร่วงลงอย่างแรงของความเชื่อมั่นเชิงบวกของนักวิเคราะห์และนักลงทุนต่อแนวโน้มยูโรโซน ผู้ตอบแบบสอบถามกว่าครึ่งมองว่าไม่มีปัจจัยรองรับการฟื้นตัวของกิจกรรมทางเศรษฐกิจในช่วงหกเดือนข้างหน้า ควบคู่ไปกับการกระโดดขึ้น 28.7 จุดในความคาดหวังเงินเฟ้อ แม้การประเมินภาวะปัจจุบันปรับดีขึ้นเล็กน้อย แต่ความเชื่อมั่นโดยรวมของสถาบันต่าง ๆ ถูกบั่นทอนด้วยความไม่แน่นอนด้านภูมิรัฐศาสตร์และแรงกดดันด้านต้นทุนที่สูง ฉันทามติคาดว่าบรรยากาศธุรกิจจะทรุดตัวลงต่อในเดือนตุลาคม การเพิ่มขึ้นของมุมมองเชิงลบจากผู้เชี่ยวชาญต่อความแข็งแกร่งของเศรษฐกิจภูมิภาคจะถ่วงค่าเงินยูโร
20 ต.ค. 12:00 / ยูโรโซน / ** / มูลค่าการก่อสร้าง (สิงหาคม) / ครั้งก่อน: -1.4% / ตัวเลขจริง: -2.0% / คาดการณ์: -2.3% / EUR/USD — ลง
ตัวเลขการก่อสร้างเดือนกรกฎาคมของยูโรโซนแสดงให้เห็นถึงการหดตัวที่รุนแรงที่สุดนับตั้งแต่ปลายฤดูหนาว ขณะที่กิจกรรมก่อสร้างทั้งเฉพาะทางและอาคารทั่วไปยังคงหดตัว ผลกำไรเล็กน้อยในงานวิศวกรรมโยธาไม่สามารถชดเชยความอ่อนแอของดีเวลลอปเปอร์ในประเทศต่อไปนี้ได้:
- สเปน
- ฝรั่งเศส
- อิตาลี
เยอรมนีช่วยพยุงภาพรวมบางส่วน แต่ตลาดคาดว่าการชะลอตัวของภาคก่อสร้างจะขยายวงกว้างขึ้นอีกในเดือนสิงหาคม การทรุดตัวของภาคก่อสร้างจะถ่วงค่าเงินยูโร
20 ต.ค. 12:00 / เยอรมนี / *** / ดัชนีความเชื่อมั่นทางเศรษฐกิจ ZEW (ตุลาคม) / ครั้งก่อน: 34.2 / ตัวเลขจริง: 34.7 / คาดการณ์: 31.6 / EUR/USD — ลง
ดัชนีความเชื่อมั่น ZEW เดือนกันยายนของเยอรมนีแตะระดับสูงสุดนับตั้งแต่เดือนกุมภาพันธ์ ด้วยแรงหนุนจากมาตรการกระตุ้นทางการคลังและการปรับดีขึ้นอย่างชัดเจนของการประเมินภาวะปัจจุบัน แต่ยังพลาดการคาดการณ์บางสำนัก ความเชื่อมั่นเป็นไปอย่างไม่สม่ำเสมอ:
- ภาคธนาคารและประกันภัยได้แรงหนุนจากอัตราดอกเบี้ยที่สูงขึ้น
- ภาคโลหะและรถยนต์ยังคงมองแง่ร้ายอย่างหนักจากต้นทุนพลังงานที่สูงและความตึงเครียดในตะวันออกกลาง
นักวิเคราะห์คาดว่าดัชนี ZEW จะอ่อนตัวลงในเดือนตุลาคม ความเชื่อมั่นของสถาบันที่เย็นลงจะกดดันค่าเงินยูโร
20 ต.ค. 15:15 / สหรัฐฯ / * / ค่าเฉลี่ยการเพิ่มขึ้นของการจ้างงานรายสัปดาห์ของ ADP / ครั้งก่อน: 23.75k / ตัวเลขจริง: 24.75k / คาดการณ์: — / USDX (ดัชนีดอลลาร์ 6 สกุลเงิน) — ผันผวน
ตัวชี้วัดการจ้างงานภาคเอกชนรายสัปดาห์แสดงให้เห็นว่าการจ้างงานเร่งตัวขึ้นต่อเนื่อง สูงกว่าค่าเฉลี่ยสองปีที่ผ่านมาอย่างมาก การขยายตัวของการจ้างงานในภาคธุรกิจเอกชนตอกย้ำว่ายังไม่มีสัญญาณของการเย็นตัวลงอย่างแรงในตลาดแรงงานสหรัฐฯ เนื่องจากไม่มีประมาณการฉันทามติอย่างเป็นทางการ การเปิดเผยตัวเลขนี้อาจเพิ่มความผันผวนให้กับค่าเงินดอลลาร์
20 ต.ค. 15:30 / สหรัฐฯ / ** / ใบอนุญาตก่อสร้าง (กันยายน) / ครั้งก่อน: 1.433 ล้านหน่วย / ตัวเลขจริง: 1.403 ล้านหน่วย / คาดการณ์: 1.400 ล้านหน่วย / USDX — ลง
จำนวนใบอนุญาตก่อสร้างในสหรัฐฯ ลดลง 2.1% ในเดือนสิงหาคม ขณะที่แผนการก่อสร้างที่อยู่อาศัยทั้งแบบหลายครอบครัวและครอบครัวเดี่ยวหดตัวพร้อมกัน ความต้องการโครงการใหม่ลดลงมากที่สุดในภูมิภาคตะวันออกเฉียงเหนือและมิดเวสต์ ขณะที่รัฐทางตะวันตกเริ่มฟื้นตัวเล็กน้อย และภาคใต้ทรงตัว นักวิเคราะห์คาดว่าการออกใบอนุญาตจะลดลงต่อไปในเดือนกันยายน กิจกรรมของดีเวลลอปเปอร์ที่อ่อนแอลงน่าจะถ่วงค่าเงินดอลลาร์
20 ต.ค. 15:30 / สหรัฐฯ / ** / การเริ่มก่อสร้างที่อยู่อาศัย (กันยายน) / ครั้งก่อน: 1.309 ล้านหน่วย / ตัวเลขจริง: 1.275 ล้านหน่วย / คาดการณ์: 1.300 ล้านหน่วย / USDX (ดัชนีดอลลาร์ 6 สกุลเงิน) — ขึ้น
อัตราการเริ่มก่อสร้างที่อยู่อาศัยจริงในสหรัฐฯ ลดลงต่อเนื่องเป็นเดือนที่สองในเดือนสิงหาคม ลงไปสู่ระดับต่ำสุดนับตั้งแต่ปลายฤดูใบไม้ร่วงปีที่แล้ว เนื่องจากต้นทุนจำนองที่สูงและการเข้าถึงสินเชื่อที่จำกัดกดดันภาคก่อสร้าง การหดตัวกระจุกตัวอยู่ในกลุ่มที่อยู่อาศัยหลายครอบครัว ซึ่งร่วงลงมากกว่า 22% หักล้างการเพิ่มขึ้นเล็กน้อยของการเริ่มก่อสร้างบ้านเดี่ยวและการฟื้นตัวระดับภูมิภาคในฝั่งตะวันตก ฉันทามติคาดว่าการก่อสร้างที่อยู่อาศัยจะฟื้นตัวในเดือนกันยายน การฟื้นตัวของภาคที่อยู่อาศัยจะส่งผลสนับสนุนค่าเงินดอลลาร์สหรัฐฯ
20 ต.ค. 17:00 / สหรัฐฯ / ** / ยอดขายบ้านที่รอปิดการขาย (กันยายน) / ครั้งก่อน: -2.2% / ตัวเลขจริง: -4.7% / คาดการณ์: 1.0% / USDX — ขึ้น
สัญญาซื้อขายบ้านที่รอปิดการขายในสหรัฐฯ ลดลงมากที่สุดเมื่อเทียบรายปีนับตั้งแต่ต้นปี 2025 ในเดือนสิงหาคม การชะลอตัวของกิจกรรมผู้ซื้อเกิดขึ้นในวงกว้าง โดยภูมิภาคตะวันตกและมิดเวสต์ได้รับผลกระทบหนักที่สุดจากต้นทุนการกู้ยืมที่สูงขึ้น นักวิเคราะห์คาดว่าจะเห็นการดีดตัวแรงของจำนวนสัญญาที่รอปิดการขายในรายงานครั้งถัดไป การกลับมาขยายตัวในตลาดที่อยู่อาศัยจะเป็นบวกต่อดอลลาร์
20 ต.ค. 23:30 / สหรัฐฯ / * / สต็อกน้ำมันดิบ (API, สัปดาห์สิ้นสุด 13 ต.ค.) / ครั้งก่อน: -2.09 ล้านบาร์เรล / ตัวเลขจริง: -11.1 ล้านบาร์เรล / คาดการณ์: — / Brent — ผันผวน
รายงานจากอุตสาหกรรมของ API บันทึกการลดลงของสต็อกน้ำมันดิบเชิงพาณิชย์ของสหรัฐฯ กว่า 11 ล้านบาร์เรลในสัปดาห์ดังกล่าว ซึ่งเป็นการลดลงรายสัปดาห์มากที่สุดนับตั้งแต่ปลายเดือนมกราคม การไหลออกขนาดใหญ่เกิดขึ้นทั้งที่กำลังการผลิตเพิ่มขึ้นเป็น 13.98 ล้านบาร์เรลต่อวัน และมีการเพิ่มขึ้นของสต็อกที่ศูนย์ Cushing ขณะที่สต็อกน้ำมันเบนซินขยับสูงขึ้น และสต็อกน้ำมันกลั่นลดลง การดึงสต็อกในขนาดที่ใหญ่ผิดปกติลักษณะนี้จะทำให้ Brent ผันผวนต่อไป
21 ตุลาคม
21 ต.ค. 02:50 / ญี่ปุ่น / *** / ดุลการค้า (กันยายน) / ครั้งก่อน: -£638.3 พันล้าน / ตัวเลขจริง: -£1,105.6 พันล้าน / คาดการณ์: -£250.0 พันล้าน / USD/JPY — ลง
ดุลการค้าของญี่ปุ่นขาดดุลเพิ่มขึ้นอย่างมากในเดือนสิงหาคม สู่ระดับช่องว่างที่กว้างที่สุดของปีนี้ การทรุดตัวดังกล่าวสะท้อนถึงการพุ่งขึ้นของการนำเข้า 28.0% จากการเพิ่มขึ้นของการนำเข้าน้ำมันดิบ (+58.7%) เนื่องจากเส้นทางจัดส่งถูกเบี่ยงหลบช่องแคบฮอร์มุซ แม้การส่งออกจะยังแข็งแกร่ง โดยเพิ่มขึ้น 19.3% จากอุปสงค์ทั่วโลกที่แข็งแรงต่ออุปกรณ์ที่เกี่ยวข้องกับ AI แต่ก็ยังถูกกลบด้วยการนำเข้าที่ทะยานขึ้น นักวิเคราะห์คาดว่าดุลการค้าขาดดุลจะถูกลดลงอย่างมีนัยสำคัญในเดือนกันยายน การปรับสมดุลของกระแสการค้าอีกครั้งจะเป็นปัจจัยหนุนค่าเงินเยน
21 ต.ค. 09:00 / สหราชอาณาจักร / *** / ดัชนีราคาผู้บริโภค (CPI) (กันยายน) / ครั้งก่อน: 2.9% / ตัวเลขจริง: 3.1% / คาดการณ์: 3.4% / GBP/USD — ขึ้น
อัตราเงินเฟ้อผู้บริโภคประจำปีของสหราชอาณาจักรเร่งตัวขึ้นในเดือนสิงหาคม แตะระดับสูงสุดในรอบห้าเดือน แรงขับเคลื่อนหลักมาจากต้นทุนด้านการขนส่ง หลังราคาน้ำมันเบนซินขายปลีกพุ่งขึ้น นอกจากนี้ ยังมีแรงกดดันจากหมวดที่อยู่อาศัย การสื่อสาร และสันทนาการ ขณะที่เงินเฟ้อพื้นฐานทรงตัวที่ 2.6% การเปิดเผยตัวเลขเดือนกันยายนคาดว่าจะสะท้อนการเร่งตัวขึ้นต่อของราคาผู้บริโภค สภาพแวดล้อมเงินเฟ้อที่ตึงตัวมากขึ้นจะเพิ่มความเป็นไปได้ที่ Bank of England จะคงนโยบายการเงินในระดับตึงตัว สนับสนุนค่าเงินปอนด์
21 ต.ค. 09:00 / สหราชอาณาจักร / ** / ดัชนีราคาผู้ผลิตพื้นฐาน (Core PPI) (กันยายน) / ครั้งก่อน: 2.7% / ตัวเลขจริง: 2.7% / คาดการณ์: 2.8% / GBP/USD — ขึ้น
เงินเฟ้อขายส่งพื้นฐานในสหราชอาณาจักร ซึ่งไม่รวมอาหารและพลังงานที่ผันผวน ยังคงอยู่ที่ 2.7% เมื่อเทียบรายปีในเดือนสิงหาคม ใกล้เคียงกับเดือนกรกฎาคม ความเสถียรนี้บ่งชี้ถึงความสามารถในการกำหนดราคาที่แข็งแกร่งในภาคสินค้าทางอุตสาหกรรมภายในประเทศ ฉันทามติคาดว่าเงินเฟ้อผู้ผลิตพื้นฐานจะเร่งตัวขึ้นเล็กน้อยในเดือนกันยายน เงินเฟ้อในต้นน้ำที่ยืดเยื้อจะเป็นปัจจัยหนุนค่าเงินปอนด์สเตอร์ลิง
21 ต.ค. 09:00 / สหราชอาณาจักร / ** / ราคาวัตถุดิบสำหรับผู้ผลิต (กันยายน) / ครั้งก่อน: 5.8% / ตัวเลขจริง: 6.1% / คาดการณ์: 6.4% / GBP/USD — ขึ้น
ต้นทุนวัตถุดิบของผู้ผลิตในสหราชอาณาจักรเพิ่มขึ้นแรงในเดือนสิงหาคม สูงกว่าที่ตลาดคาดการณ์ และเป็นการเพิ่มขึ้นรายเดือนครั้งแรกนับตั้งแต่เดือนพฤษภาคม ต้นทุนวัตถุดิบที่สูงขึ้นบ่งชี้ถึงแรงกดดันต่ออัตรากำไรของบริษัทที่เพิ่มขึ้น นักวิเคราะห์คาดว่าอัตราเงินเฟ้อราคาวัตถุดิบจะเร่งตัวขึ้นต่อในเดือนกันยายน การส่งผ่านต้นทุนวัตถุดิบที่สูงขึ้นไปยังราคาขายสุดท้ายจะดันความคาดหวังเงินเฟ้อโดยรวมให้สูงขึ้นและหนุนค่าเงินปอนด์
21 ต.ค. 09:00 / สหราชอาณาจักร / ** / ราคาสินค้าผู้ผลิตขาออก (PPI Finished Goods) (กันยายน) / ครั้งก่อน: 3.3% / ตัวเลขจริง: 3.7% / คาดการณ์: 4.0% / GBP/USD — ขึ้น
ดัชนีราคาสินค้าผู้ผลิตขาออกของสหราชอาณาจักรแสดงให้เห็นการปรับขึ้นเร็วที่สุดในรอบสามเดือนในเดือนสิงหาคม และออกมาดีกว่าฉันทามติ ราคาที่ปรับเพิ่มขึ้นอย่างกว้างขวางถูกนำโดยกลุ่มโค้กและผลิตภัณฑ์ปิโตรเลียม (+49.1%) รวมถึงโลหะและสินค้าวิศวกรรม ซึ่งมากพอจะชดเชยความอ่อนแอในกลุ่มรถยนต์และอาหารได้ การเปิดเผยตัวเลขเดือนกันยายนคาดว่าจะบ่งชี้ถึงการเร่งตัวขึ้นต่อของเงินเฟ้อราคาผู้ผลิตขาออก โมเมนตัมราคาที่แข็งแกร่งขึ้นหน้าโรงงานจะเป็นปัจจัยสนับสนุนค่าเงินปอนด์
21 ต.ค. 09:00 / สหราชอาณาจักร / Retail Prices Index (RPI) (กันยายน) / ก่อนหน้า: 3.2% / จริง: 3.4% / คาดการณ์: 3.9% / GBP/USD — ปรับตัวขึ้น
ดัชนีราคาขายปลีกของสหราชอาณาจักรเร่งตัวขึ้นเมื่อเทียบรายปีในเดือนสิงหาคม แตะระดับสูงสุดนับตั้งแต่ต้นฤดูใบไม้ผลิ การแข็งค่าของดัชนีซึ่งถูกใช้กันอย่างแพร่หลายในการปรับมูลค่าสัญญาและภาระหนี้ สะท้อนให้เห็นถึงแรงกดดันด้านราคาที่เพิ่มขึ้นทั่วทั้งเศรษฐกิจ การรายงานข้อมูลเดือนกันยายนคาดว่าจะชี้ให้เห็นถึงการเร่งตัวของเงินเฟ้อราคาขายปลีกต่อเนื่อง หากอัตราการปรับขึ้นของราคายังคงอยู่ในระดับสูง จะเพิ่มโอกาสให้ Bank of England ส่งสัญญาณใช้นโยบายการเงินเข้มงวดมากขึ้น และช่วยหนุนค่าเงินปอนด์สเตอร์ลิง
21 ต.ค. 17:30 / สหรัฐฯ / ** / Crude Oil Inventories (EIA, สัปดาห์สิ้นสุด 14 ต.ค.) / ก่อนหน้า: -3.186 ล้านบาร์เรล / จริง: -8.557 ล้านบาร์เรล / คาดการณ์: -4.804 ล้านบาร์เรล / Brent — ปรับตัวขึ้น
รายงานล่าสุดจาก US Energy Information Administration ระบุว่า สต็อกน้ำมันดิบเชิงพาณิชย์ของสหรัฐฯ ลดลงอย่างมาก ซึ่งเป็นการลดลงรายสัปดาห์ที่มากที่สุดนับตั้งแต่เดือนกุมภาพันธ์ และต่ำกว่าที่ตลาดคาดการณ์ไว้มาก การถอนสต็อกในระดับสูงนี้เกิดขึ้นแม้จะมีการไหลเข้าสู่ศูนย์กลาง Cushing และการลดลงเล็กน้อยของการนำเข้าสุทธิ ในขณะที่ระดับการกลั่นของโรงกลั่นเพิ่มขึ้นเล็กน้อย รายงานยังระบุถึงการเพิ่มขึ้นของสต็อกน้ำมันเบนซิน และการลดลงอย่างมีนัยสำคัญของสต็อกน้ำมันกลั่น นักวิเคราะห์คาดว่าสต็อกน้ำมันจะยังคงถูกดึงออกต่อไปในรายงานครั้งถัดไป หากแนวโน้มลดลงของสต็อกเชิงพาณิชย์ยังดำเนินต่อ จะเป็นปัจจัยสนับสนุนโดยตรงต่อราคาน้ำมันดิบ Brent
21 ต.ค. 19:00 / รัสเซีย / ** / Producer Price Index (PPI) (กันยายน) / ก่อนหน้า: 6.6% / จริง: 6.5% / คาดการณ์: 6.7% / USD/RUB — ปรับตัวลง
อัตราเงินเฟ้อราคาส่งของรัสเซียในเดือนสิงหาคมชะลอตัวลงเพียงเล็กน้อย โดยยังทรงตัวใกล้ระดับของเดือนก่อนหน้า แม้จะมีการผ่อนคลายลงเล็กน้อย แต่ PPI ยังอยู่ในระดับสูง สะท้อนแรงกดดันด้านต้นทุนที่ยังคงอยู่ในภาคอุตสาหกรรม โดยทั่วไปคาดว่าจะเห็นการเร่งตัวเล็กน้อยของเงินเฟ้อภาคอุตสาหกรรมในเดือนกันยายน การเพิ่มขึ้นของแรงกดดันด้านราคาส่งอีกครั้งอาจเป็นปัจจัยสนับสนุนค่าเงินรูเบิลรัสเซีย
ประเด็นที่น่าสนใจอื่น ๆ :
19 ต.ค. 02:05 / ออสเตรเลีย / คำกล่าวสุนทรพจน์โดยรองผู้ว่าการ RBA Christopher Kent / AUD/USD
เจ้าหน้าที่ธนาคารกลางหลายแห่งมีกำหนดการแสดงความเห็นตลอดช่วงเวลาดังกล่าว คำแถลงของพวกเขามักสร้างความผันผวนให้กับค่าเงิน เนื่องจากอาจเป็นสัญญาณของการเปลี่ยนแปลงแนวนโยบายการเงิน
ปฏิทินเศรษฐกิจสามารถดูได้ผ่านลิงก์นี้ ตัวชี้วัดทั้งหมดจะแสดงในรูปแบบเทียบปีต่อปี (y/y) เว้นแต่จะระบุเป็นอย่างอื่น ตัวเลขรายเดือนจะแสดงสัญลักษณ์ (m/m) มูลค่าดุลการค้า การส่งออก และการนำเข้าระบุเป็นสกุลเงินท้องถิ่น เครื่องหมายดอกจัน (*) แสดงระดับความสำคัญของรายงาน สำหรับตราสารที่มีให้บนแพลตฟอร์ม InstaForex (เรียงลำดับจากน้อยไปมาก) เวลาการประกาศระบุเป็น MSK (GMT+3) เปิดบัญชีเทรดได้ที่นี่ ดูเพิ่มเติมได้ที่ InstaForex market video updates และดาวน์โหลดแอป MobileTrader เพื่อให้สามารถเข้าถึงตราสารต่าง ๆ ได้ทุกที่ทุกเวลา


