


















Композитният PMI на еврозоната спадна до 51.9 през октомври от 53.1 месец по-рано, достигайки най-ниското си ниво от четири месеца. Manufacturing PMI се понижи до 52.4 от 52.9, докато Services PMI спадна до 51.7 от 53.0. Формално погледнато, икономиката на еврозоната продължава да се разширява, но растежът се забавя, като и двата сектора отслабват паралелно. Белезите на отслабващо търсене и повишено предпазливо поведение от страна на бизнеса стават все по-очевидни. За ЕЦБ това сигнализира, че нейната „ястребова“ политика започва да влияе върху реалната икономическа активност, въпреки че централната банка все още предпочита да се фокусира върху инфлацията.
Индексът ZEW за икономически настроения в Германия спадна до 28.1 през октомври от 34.7 през септември, отбелязвайки първото си влошаване от шест месеца насам. Анализаторите очакваха по-умерен спад до 30. Частното потребление и инвестициите остават слаби, докато оценките за текущата ситуация се подобриха: показателят се повиши от -47.1 до -35.9, надминавайки прогнозите. Това разминаване подсказва, че германската икономика все още изглежда относително стабилна в момента, но перспективите стават все по-тревожни. Очакванията за еврозоната като цяло също се влошиха, като показателят се понижи с 7.3 пункта до 18.5.
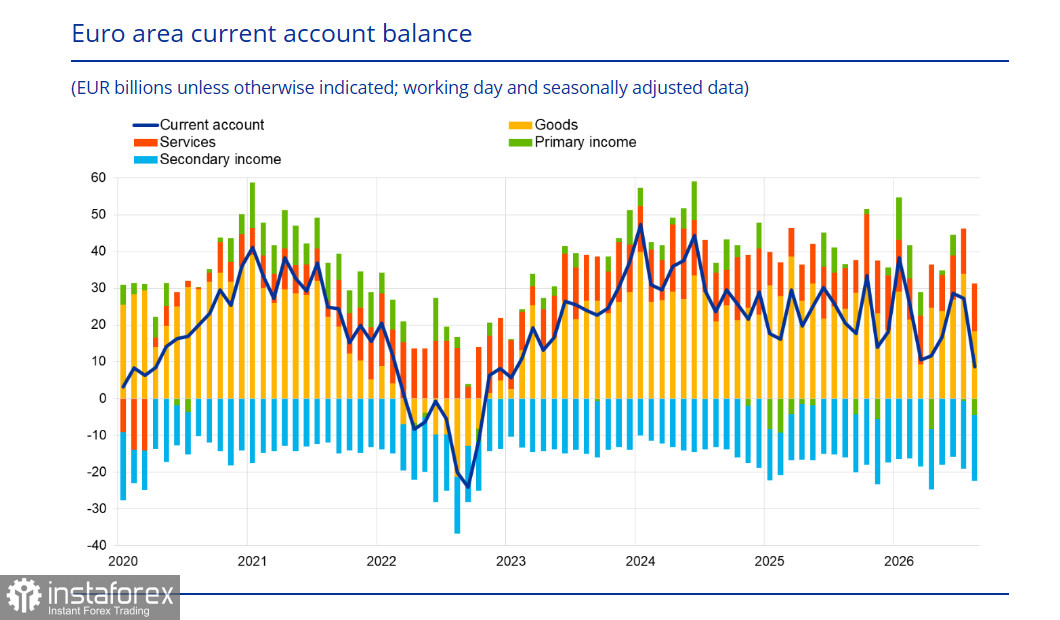
Данните на ЕЦБ, публикувани на 20 октомври, показаха, че излишъкът по текущата сметка на еврозоната е бил едва 9 млрд. евро през август, в сравнение с 27 млрд. евро през предходния месец. Спадът от 18 млрд. евро само за един месец е рязък и значим. Той се дължи основно на свиването на излишъка по търговията със стоки, което е пряко следствие от енергийния шок. Европа плаща повече за внос на енергия и това се отразява в нейния търговски баланс.
За еврото това е структурен низходящ фактор, тъй като текущата сметка е един от фундаменталните двигатели на валутата. Нейното отслабване означава, че капиталовите потоци към еврозоната намаляват, докато отливите се увеличават. Енергийният шок вече не е просто ценови фактор; той се превръща в структурен удар по баланса на плащанията.
Заседанието на ЕЦБ ще се проведе на 29 октомври, само седем седмици след повишението на лихвения процент през септември до 2,50%. Консенсусната прогноза е почти единодушна: лихвите ще останат без промяна. Има сериозни аргументи в полза на пауза през октомври, включително липсата на вторични ефекти, затягането на финансовите условия заради пазарните лихви и кредитните спредове, както и спадащите фондови пазари.
Лагард вероятно ще използва пресконференцията, за да сигнализира възможност за повишение на лихвите през декември, освен ако не настъпят „особено благоприятни“ развития в ценовата динамика. Тя има аргумент в подкрепа на тази позиция: енергийният шок е „твърде голям и продължителен, за да бъде пренебрегнат от паричната политика“. Пазарите обаче вече калкулират повишение през декември. Това означава, че ако ЕЦБ наистина вдигне лихвите, ходът няма да бъде изненада и вече е частично отразен в обменния курс на еврото. Ако нито една от централните банки не предприеме действия през октомври, лихвеният диференциал между Fed и ЕЦБ ще остане непроменен, което предполага, че е малко вероятни да се наблюдават значителни движения в цените, камо ли обръщане на дългосрочния тренд.
Междувременно ситуацията с газа стана критична. В понеделник фючърсите TTF за ноември се повишиха до най-високото си ниво от декември 2022 г. Според Gas Infrastructure Europe газовите хранилища на ЕС са запълнени 74,6%, в сравнение с петгодишната средна стойност от 89,5% за този период от годината. В Германия нивата на запълване са едва 61,5% при средно 88,3%. Това представлява пряка заплаха за германската индустриална активност, която може да се забави през зимата на фона на физически недостиг на енергийни доставки.
За еврото това е директен негативен фактор. Високите цени на енергията натежават върху реалните доходи, засилват инфлационния натиск и принуждават ЕЦБ да поддържа рестриктивна парична политика, дори за сметка на по-бавен икономически растеж.
Нетната къса позиция в еврото леко се сви през отчетната седмица до -18,8 млрд. евро. Оценъчната цена загуби импулс, но остава под дългосрочната си средна стойност.
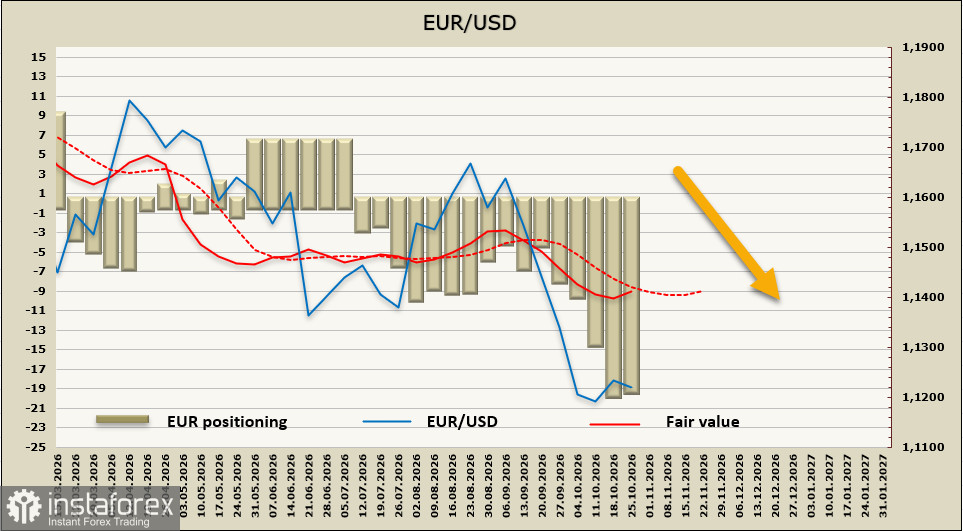
Еврото не успя да се възползва от паузата в бичите настроения към щатския долар и да развие устойчив корективен ход. Очакването е, че локалният връх при 1.1270 няма да бъде пробит и че EUR/USD ще възобнови спада си към 1.1066.


