


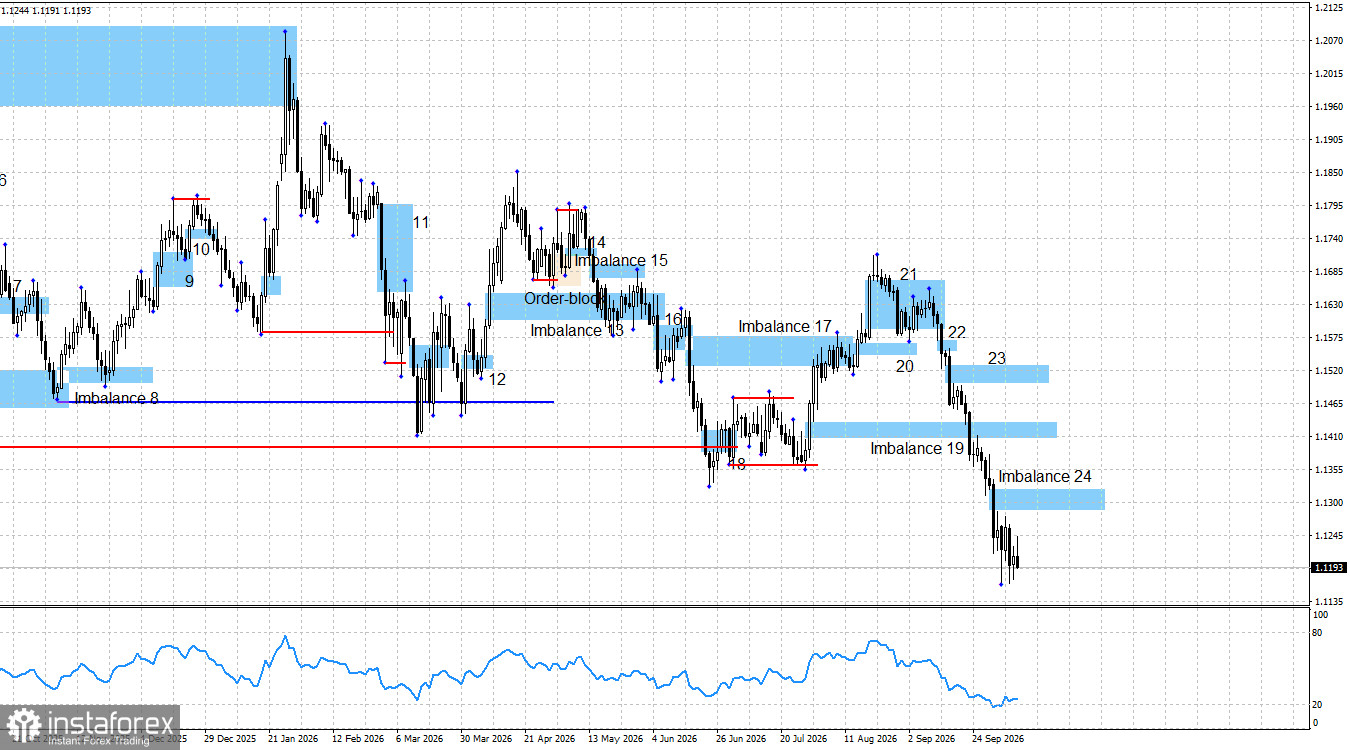
除了幾次短暫的停頓外,EUR/USD 貨幣對已經連續下跌 22 天。在此期間,歐元已經下跌了 470 點,而這波跌勢早在一個多月前就已經開始,當時市場正在為 FOMC 升息做準備。自那之後,市場持續買入美元,幾乎是逮到任何看似合理的藉口就進場。
在交易術語中,這種走勢被稱為訂單流(order flow)。通常,大型市場參與者會先在某個區間內累積大量掛單,之後才開始實際執行。到那個時候,周遭配合出現的新聞背景基本已經變得無關緊要:訂單早就下好了,只是在陸續成交而已。
例如,本週幾乎沒有什麼真正足以讓市場拋售 EUR/USD 的理由,除了法國持續發酵的預算危機。然而,財政與公共債務問題在全球多國都存在,美國的情況甚至比法國嚴重得多。儘管如此,市場幾乎每天都在毫不留情地朝一個方向推進,連像樣的技術性反彈都沒有出現。就連今天,歐元在盤中又再度下跌了數十點。
到目前為止,沒有任何因素能阻止歐元下跌。無論是 ECB 更為緊縮的貨幣政策、歐盟亮眼的經濟數據、令人失望的美國勞動市場數據,還是技術圖形上的結構與看漲型態,全都無力扭轉跌勢。
隨著 Imbalance 19 被完全否定,歐元現在極有可能跌破具心理意義的 1.10 美元關卡。同時,原本的 Bullish Imbalance 19 已經轉化為 Bearish Inverted Imbalance,並產生了新的賣出訊號。多頭未能好好利用先前兩波上漲,也沒能從疲軟的美國就業數據中取得任何優勢。本週,空頭甚至連等 Imbalance 24 出現明顯反應都不需要,就再次發起攻勢。
9 月份,FOMC 不僅升息,還明確釋出願意進一步收緊貨幣政策的訊號。光是這一點,就足以支撐空頭展開大規模的推進。即便考慮到 Fed 在 9 月的緊縮行動,以及 10 月或 12 月再度出手的可能性,要說歐元在此期間完全沒有收到任何利多消息,其實也很難成立。
整體而言,在我看來,新聞面仍然是偏向多頭的。雖然 Fed 採取了更為鷹派的貨幣政策立場,但匯率的走勢絕不只是由這項因素決定。值得注意的是,美國公債殖利率已經升至歷史高位,對聯邦財政造成沉重壓力。美國經濟在近幾個季度出現放緩,就業市場也更常是低於預期而不是優於預期。2026 年,Donald Trump 再度掀起了與多國之間的貿易與非貿易爭端。同時,美股市場也持續引發高度疑慮,因為大量以舉債融資投入的資金正湧向 AI 相關科技公司,卻缺乏有效監管。
從當前的圖表結構來看,空頭動能仍然完好無損。上週收盤時,出現了新的 Bearish Imbalance 24,可能最早在本週就為交易者提供另一個賣出訊號。多頭目前只能寄望於附近的前低 1.1066,期待價格向下掃過該低點以回補流動性。
週五幾乎沒有任何重要的經濟數據公布,整個星期也大致如此。直到一個小時前,美國才公布了 University of Michigan 消費者信心指數,結果低於市場預期,但這依然未能阻止美元進一步走強。也就是說,即使有數據公布,經濟數據目前幾乎對市場情緒不構成任何實質影響。
多頭在 2026 年仍然有不少理由發動反攻。從結構與長期格局來看,Trump 那些在去年導致美元大幅走弱的政策並沒有改變。撇開 FOMC 的鷹派立場不談,目前實際上缺乏足以長期支撐美元走強的重大因素。至於在 2026 年上半年大部分時間裡支撐美元需求的地緣政治局勢,如今也不再提供相同程度的支持。
美國與歐盟經濟日曆
在 10 月 12 日的經濟日曆上,沒有任何值得關注的重大事件。預期週一的經濟新聞背景不會對市場情緒產生影響。
EUR/USD 走勢展望與交易建議
在我看來,該貨幣對仍處於一個看漲大趨勢之中,而這一趨勢已經經歷了一整年的修正性盤整。雖然新聞面在 7 個月前已明顯轉向有利空頭,但這個已經維持了四年的大趨勢,現階段仍不能被視為失效或終結。
多頭有可能在年底前重新發起攻勢,但目前看來,他們唯一比較現實的切入點,就是去年 6 月創下的 1.1066 前低。空頭則在 Imbalance 19 獲得了新的賣出訊號,並可能在下週於 Imbalance 24 再度取得訊號。然而,空頭現在對自身優勢的自信已經高到,根本不需要等價格回到失衡區間內重新平衡才出手。多頭幾乎只能寄望奇蹟出現。


