


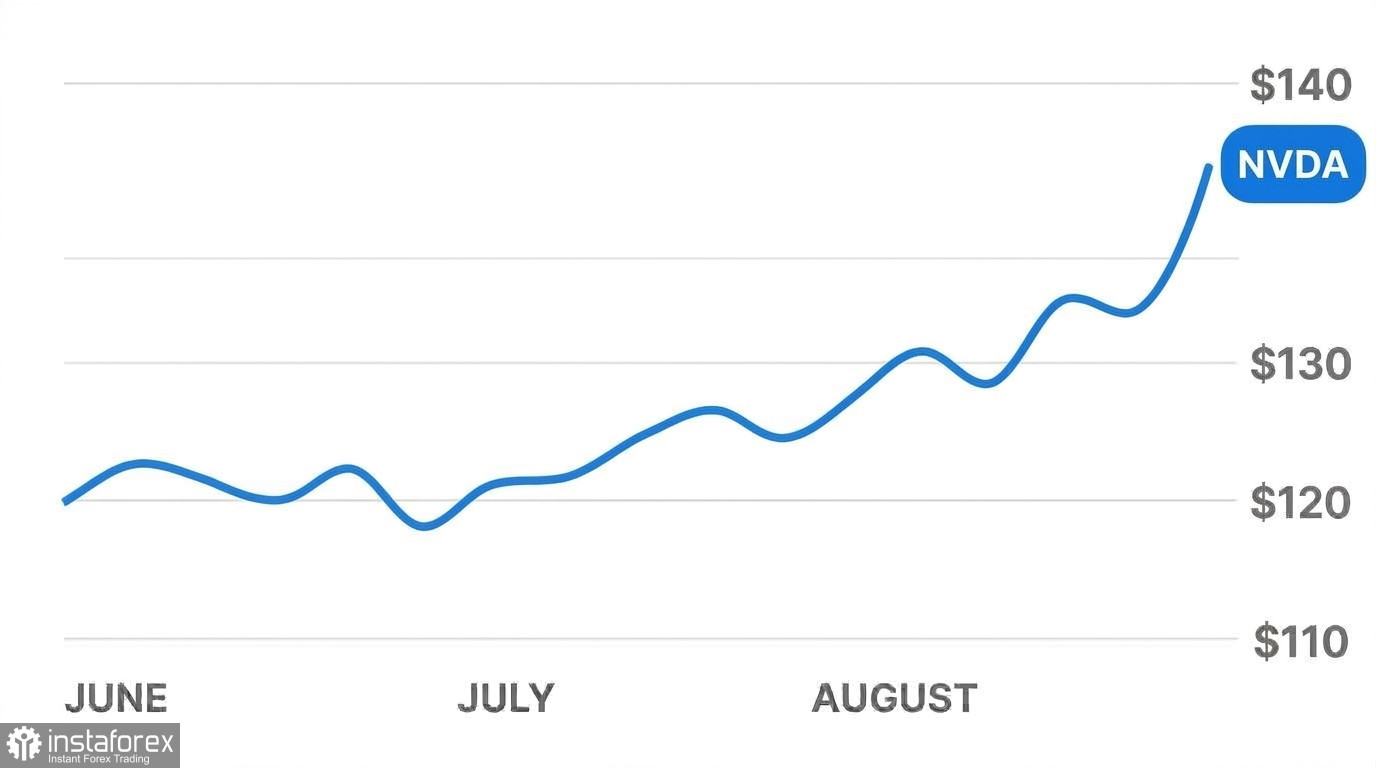
 Analyse der Nvidia (NVDA)‑Aktie vor dem Hintergrund des Aktienrückkaufs über 150 Mrd. USD und makroökonomischer Gegenwinde
Der Vorstand hat eine Rekorderhöhung der Aktienrückkaufbefugnis um 150 Mrd. USD genehmigt. Im Rahmen dieses Mechanismus kauft das Unternehmen eigene Aktien am offenen Markt zurück, reduziert damit die Anzahl der ausstehenden Aktien und erhöht den Gewinn je Aktie (EPS). Das verbleibende Gesamtvolumen der Rückkaufgenehmigung beläuft sich nun bis zum Geschäftsjahr 2028 auf 235 Mrd. USD und signalisiert das Vertrauen des Managements in eine langfristig starke Free‑Cash‑Flow‑Generierung.
Morgan Stanley hat Nvidia erneut als Top‑Empfehlung im Halbleitersektor bestätigt und ein Kursziel von 300 USD je Aktie beibehalten. Die Bank hob eine attraktive Bewertung hervor und wies darauf hin, dass die Aktie derzeit bei rund dem 15‑fachen der erwarteten Gewinne des Geschäftsjahres 2028 gehandelt wird. Der Wall‑Street‑Konsens liegt derweil bei einem durchschnittlichen Kursziel von 321,89 USD, wobei BNP Paribas sein Ziel auf 345 USD angehoben hat, Cantor Fitzgerald 350 USD ansetzt, Melius Research 420 USD prognostiziert und Evercore ein Obergrenzen‑Kursziel von 465 USD nennt.
Die Compute‑Nachfrage wächst über hyperscale Cloud‑Rechenzentren hinaus weiter. SpaceX hat begonnen, über das Apollo‑Investmentvehikel 40 Mrd. USD einzuwerben, die ausdrücklich für Nvidia‑Hardware vorgesehen sind. Elon Musks Startup xAI plant, seinen Colossus‑2‑Rechnerverbund bis Jahresende auf 1,2 Millionen GB200‑ und GB300‑Prozessoren auszubauen, während Anthropic langfristige Leasingverträge für Compute‑Infrastruktur im Wert von 84,5 Mrd. USD abschloss, die auf Nvidia‑Systemen basieren.
Komponentenlieferanten bestätigen ein anhaltend starkes Auftragswachstum. Der Elektronikfertiger Foxconn meldete einen Rekordmonatsumsatz, der durch die Montage von AI‑Servern befeuert wurde. Laut Semiconductor Industry Association (SIA) stiegen die weltweiten Chipverkäufe im August im Jahresvergleich um 144 %. AM Intelligence bestellte 20.000 Chips der nächsten Generation namens Vera Rubin für Rechenzentrumsinstallationen in Malaysia und Indien; die neue Architektur liefert gegenüber der vorherigen Blackwell‑Generation eine bis zu 25‑fache Beschleunigung bei der Inferenz von neuronalen Netzen.
Große institutionelle Vermögensverwalter weiten ihre Allokationen weiter aus. Robinhood Asset Management erhöhte seine Nvidia‑Position um 71,6 % und erwarb zusätzlich 108.138 Aktien, wodurch der institutionelle Streubesitzanteil auf über 65 % der ausstehenden Aktien stieg. Parallel dazu expandiert Nvidia in die Telekom‑Infrastruktur und stellte sein Nemotron‑3‑Modell mit 30 Milliarden Parametern vor, das das Netzwerkrouting für Carrier wie SoftBank und AT&T optimieren soll.
Primäre Gegenwinde
Fünf zentrale Einschränkungen belasten weiterhin die Bewertung der Aktie und das Expansionstempo:
• Insiderverkäufe des Managements auf Höchstniveaus In den letzten 90 Tagen verkauften Unternehmensleiter und Aufsichtsratsmitglieder 1,76 Millionen Aktien im Gesamtwert von 399,5 Mio. USD. CFO Colette Kress veräußerte Aktien im Wert von 7,6 Mio. USD, während Director Mark Stevens einen Blockverkauf über 144 Mio. USD abschloss. Systematische Gewinnmitnahmen auf Allzeithochs signalisieren Vorsicht im Management und erhöhen das Angebot am Sekundärmarkt.
• US‑Treasury‑Renditen auf 20‑Jahres‑Hoch Die Rendite der 10‑jährigen US‑Staatsanleihe stieg in den jüngsten Sitzungen auf über 5,3 %. Da risikofreie Staatsanleihen jetzt Renditen von über 5 % bieten, sehen sich institutionelle Investoren mit höheren Hürden konfrontiert, um hohe Bewertungsmultiplikatoren bei Mega‑Cap‑Technologiewerten zu rechtfertigen; gleichzeitig verschärfen höhere Fremdkapitalkosten die Liquiditätsbedingungen für Risikoanlagen insgesamt.
• Steigende Speicherkosten und Druck auf die Bruttomarge Angebotsengpässe bei High Bandwidth Memory (HBM) haben die Beschaffungskosten für Komponenten erhöht. Infolgedessen musste Nvidia die durchschnittlichen Verkaufspreise für Full‑Rack‑Serverlösungen um 15 % anheben. Dies dürfte die Bruttomargen im 4. Quartal von 73 % auf etwa 71–72 % drücken.
• Engpässe bei Rechenzentrumsinfrastruktur und Inhouse‑Silicon Die Standortentwicklung für moderne Rechenzentren sieht sich akuten Engpässen bei Flächen und Stromnetzkapazitäten gegenüber. Amazon prüft kommerzielle Angebote im Umfang von bis zu 8 Mrd. USD für eigenes Custom‑Silicon, um die Abhängigkeit von externen Lieferanten zu verringern. Gleichzeitig haben DeepSeek und Huawei ein Bündnis geschlossen, um ein alternatives Software‑Ökosystem aufzubauen, das CUDA umgeht und US‑Silicon in asiatischen Märkten verdrängen soll.
• Rechtsstreitigkeiten und zirkuläre Vendor‑Financing‑Risiken Aktionäre des Chipentwicklers Groq haben Klage wegen eines 20‑Mrd.‑USD‑IP‑Lizenzgeschäfts mit Nvidia eingereicht. Analysten richten verstärkte Aufmerksamkeit auf Vendor‑Financing‑Strukturen, bei denen Chipanbieter in junge AI‑Unternehmen investieren, die anschließend ihre Hardware erwerben. Die regulatorische Prüfung hat sich ebenfalls verschärft, nachdem Ermittlungen zu angeblichen indirekten Serverumleitungen nach China über Offshore‑Leasingstrukturen im Volumen von 300 Mio. USD eingeleitet wurden.
Ausblick
Unsere Basiserwartung für Nvidia bleibt deutlich vorsichtiger als die breite Wall‑Street‑Spanne von 320–465 USD.
Im Zeitraum Oktober bis November 2026 dürfte sich die Aktie voraussichtlich in einer Handelsspanne von 230–250 USD bewegen. Das Rückkaufprogramm über 150 Mrd. USD bietet eine starke Untergrenze oberhalb von 225 USD, doch rund 400 Mio. USD an jüngsten Insiderverkäufen und Treasury‑Renditen von über 5 % werden den kurzfristigen Ausbruchsspielraum begrenzen. Die Märkte werden auf zusätzliche Klarheit durch die Quartalszahlen von TSMC und die tatsächlichen Capex‑Daten der Hyperscaler achten.
Die wichtigste Begrenzung des kurzfristigen Wachstums bleibt operativer Natur: Verzögerungen bei der Stromverteilung und Engpässe in der Kühlinfrastruktur verlangsamen die Inbetriebnahme von Serverclustern. Wesentliche Ergebnisbeiträge der nächsten Feynman‑Architektur werden erst ab dem Geschäftsjahr 2028 erwartet. Bis dahin bleibt die Umsatzentwicklung sowohl durch die Blackwell‑Fertigungskapazitäten als auch durch die Bereitschaft der Kunden limitiert, höhere Zinslasten für Compute‑Investitionen zu tragen.
Bis Ende 2026 und in das 1. Quartal 2027 hinein dürfte Nvidia voraussichtlich einen moderaten Anstieg in Richtung 260–280 USD verzeichnen und seine Marktkapitalisierung bei rund 6,2–6,5 Bio. USD stabilisieren, wenn die Lieferungen an SpaceX und xAI hochlaufen. Aggressive Kursziele im Bereich von 350–400 USD erscheinen in diesem Zeitraum jedoch unwahrscheinlich. Bestehende Anlegerpositionen sind mit einem Halten der aktuellen Allokationen am besten aufgestellt, während neues Kapital idealerweise Rücksetzer in Richtung der zentralen Unterstützung um 230 USD abwarten sollte, bevor Engagements aufgebaut werden.


