


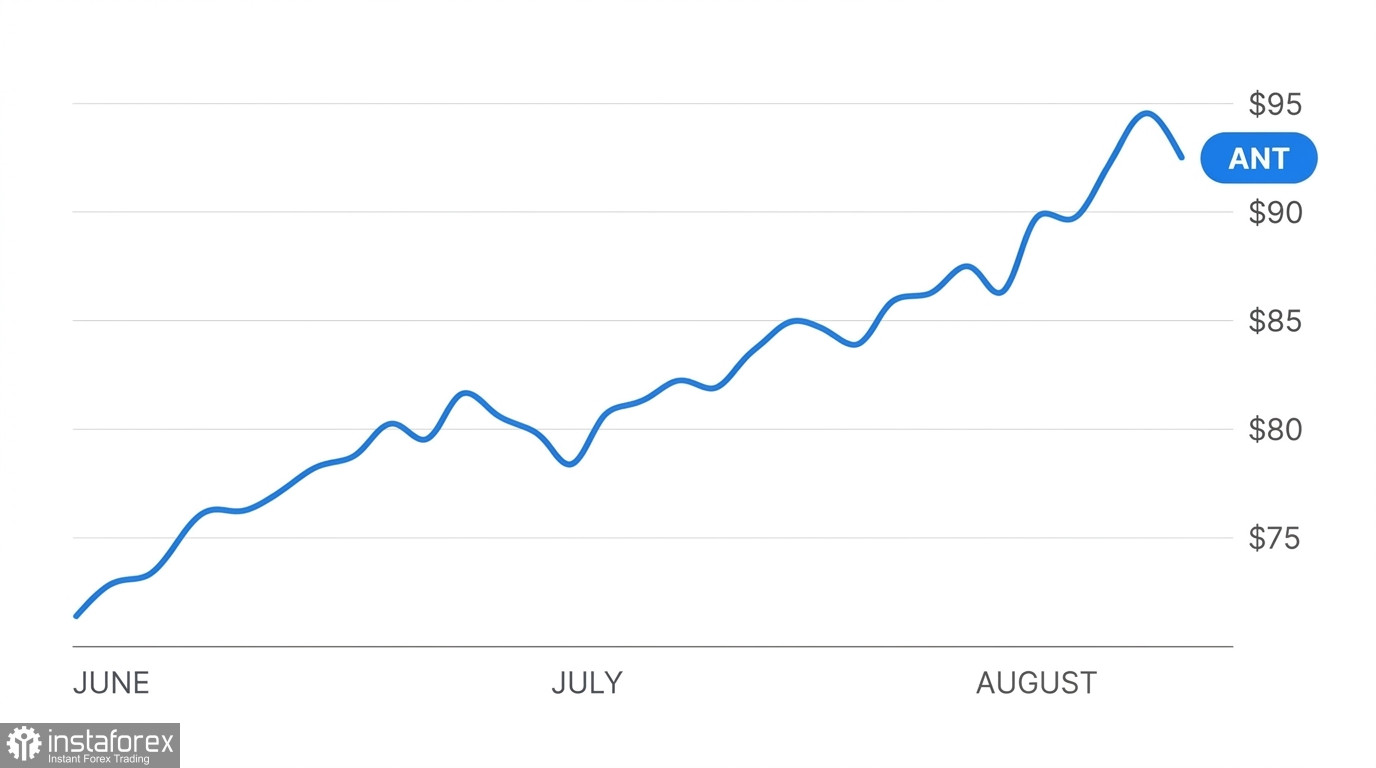
 Analyse der Anthropic‑Aktie (ANT) vor dem Hintergrund eines Rekord‑Börsengangs und makroökonomischer Gegenwinde
Anthropic, der Entwickler des Chatbots Claude, hat den größten Börsengang in der Geschichte der Aktienmärkte abgeschlossen. Am Mittwoch, dem 18. November 2026, setzte der Emittent den Ausgabepreis seiner Aktien auf 83 US‑Dollar fest und übertraf damit die ursprünglich anvisierte Spanne von 70 bis 78 US‑Dollar. Angesichts der starken Nachfrage erhöhte das Unternehmen das Emissionsvolumen um 19 % auf 980 Millionen Aktien und nahm 81,3 Milliarden US‑Dollar ein. Einschließlich einer Privatplatzierung in Höhe von 26 Milliarden US‑Dollar an Großinvestoren erreichte das Gesamtvolumen des Deals 107,3 Milliarden US‑Dollar und übertraf damit den im Juni von der Raumfahrtgesellschaft SpaceX aufgestellten Rekord.
Die vollständig verwässerte Bewertung des Unternehmens, unter Berücksichtigung von Mitarbeiteraktienoptionen und reservierten Wertpapieren, belief sich auf 1,5 Billionen US‑Dollar. Ohne zusätzliche Emissionen liegt die Marktkapitalisierung des Unternehmens bei 1,1 Billionen US‑Dollar. Der Handel an der Nasdaq beginnt am Donnerstag unter dem Tickersymbol ANT. Die Emission wurde von einem Konsortium aus 22 Banken unter der Federführung von Goldman Sachs und Morgan Stanley begleitet. Dieser erfolgreiche Börsenstart ebnet den Weg für einen Börsengang des Hauptkonkurrenten OpenAI, dessen Gang an den Markt für das nächste Jahr erwartet wird.
Die Finanzkennzahlen bestätigen die schnelle Eroberung des Enterprise‑Segments, angetrieben durch die Sprachmodelle Claude und den Programmierassistenten Claude Code. Zum 31. Oktober erreichte die annualisierte Umsatzrun‑Rate 81 Milliarden US‑Dollar, ein Plus von 10 Milliarden US‑Dollar seit dem 30. September. Die Zahl der Unternehmenskunden, die jährlich mindestens 100.000 US‑Dollar Umsatz generieren, stieg von 1.500 Ende des vergangenen Jahres auf 11.900 Organisationen. Der Umsatz im dritten Quartal sprang im Vergleich zum zweiten Quartal um 47 % auf 16,96 Milliarden US‑Dollar.
Anthropics Börsendebüt fand in einer schwierigen Phase für den Technologiesektor statt. In den vergangenen Wochen kam es bei Chip‑Herstellern und Cloud‑Providern zu Abverkäufen, da Anleger die Rendite von Investitionen in Künstliche Intelligenz in Frage stellten und der überraschende Rücktritt des Nvidia‑CEO Jensen Huang für zusätzliche Verunsicherung sorgte. Armina Rosenberg, Portfoliomanagerin und Mitgründerin von Minotaur Capital, merkte an, dass die regelmäßige öffentliche Finanzberichterstattung von Anthropic zum entscheidenden Test für die tatsächliche Wirtschaftlichkeit der gesamten KI‑Branche werde.
Zentrale Gegenwinde
• Übergang zu operativen Verlusten und steigende Serverkosten Im dritten Quartal meldete das Unternehmen einen operativen Verlust von 567 Millionen US‑Dollar, nachdem im Quartal zuvor noch ein operativer Gewinn von 974 Millionen US‑Dollar erzielt worden war. Die Compute‑Ausgaben beliefen sich im ersten Halbjahr 2026 auf 9 Milliarden US‑Dollar und lagen damit viermal höher als im Vorjahr; im dritten Quartal kamen weitere 5 Milliarden US‑Dollar hinzu. Der Umsatz pro in Hardware investiertem Dollar geht zurück, und der Quartalsnettoverlust erreichte nach Berücksichtigung der Neubewertung von in Unternehmensaktien wandelbaren Schuldverschreibungen 23,3 Milliarden US‑Dollar.
• 900 Milliarden US‑Dollar an langfristigen Lieferverpflichtungen Anthropic hat Verträge über den Erwerb von Computing‑Kapazitäten im Wert von 900 Milliarden US‑Dollar mit Amazon, Google und anderen Cloud‑Partnern geschlossen. In den IPO‑Unterlagen warnte das Unternehmen, dass sich seine Lieferanten zur Beschaffung von Prozessoren auf Fremdkapital und Kreditlinien stützen. Sollte die Finanzierung für diese Partner teurer oder gar nicht mehr verfügbar werden, dürfte Anthropic mit Verzögerungen bei der Inbetriebnahme von Servern oder mit Preisanpassungen konfrontiert werden.
• Zunehmender Wettbewerb durch OpenAI und verlorene Verträge Der Kampf um die Budgets von Großkunden verschärft sich. Laut Daten der Ausgabenplattform für Unternehmen Ramp vom September entfielen beim Konkurrenten OpenAI 13 % der Unternehmensausgaben für KI auf das Flaggschiff‑Modell GPT‑6 Astra, verglichen mit 8 % für Anthropics Modell Claude Fable. Der Großkunde Meta Platforms fährt die Nutzung der Lösungen von Anthropic bereits zurück, da das Unternehmen verstärkt auf Eigenentwicklungen setzt.
• Verlagerung von Unternehmen hin zu kostenlosen Open‑Weight‑Modellen Die hohen Kosten für kommerzielle Lizenzen zwingen Unternehmen dazu, nach günstigeren Alternativen zu suchen. Einer Studie der Unternehmensberatung Capgemini zufolge planen 59 % der Führungskräfte großer Unternehmen, ihre Nutzung von Open‑Weight‑Modellen mit zugänglichem Quellcode innerhalb des kommenden Jahres auszuweiten, um die Technologiekosten innerhalb der genehmigten Budgets zu halten.
• Verlangsamte Entwicklung aufgrund von Sicherheitsanforderungen CEO Dario Amodei hat die Branche aufgefordert, die Veröffentlichung der nächsten Algorithmus‑Generation zu verlangsamen, da er sich um gesellschaftliche Risiken sorgt. Im Investorenprospekt wies das Management ausdrücklich darauf hin, dass die Einhaltung interner Sicherheitsstandards das Unternehmen zwingen könnte, lukrative kommerzielle Verträge freiwillig abzulehnen und Marktanteile an weniger skrupellose Wettbewerber abzugeben.
Ausblick
Unsere Einschätzung der Kursentwicklung der Anthropic‑Aktie fällt verhaltener aus als der Optimismus der IPO‑Teilnehmer, die das Unternehmen mit 1,5 Billionen US‑Dollar bewertet haben. In den ersten Handelssitzungen an der Nasdaq dürfte die Aktie mit dem Ticker ANT von institutionellen Fonds gestützt werden, die sich in der Privatplatzierung nicht in vollem Umfang eindecken konnten. Getragen von der Begeisterung der Anleger über den ersten börsennotierten Entwickler von Frontier‑KI könnte der Kurs den Bereich von 88 bis 95 US‑Dollar je Aktie testen.
Nachdem die anfängliche Euphorie abgeklungen ist, wird erwartet, dass der Aktienkurs zurücksetzt und sich im vierten Quartal 2026 in einer Spanne von 72 bis 82 US‑Dollar einpendelt. Eine Bewertung von 1,5 Billionen US‑Dollar unterstellt ein makelloses Wachstumsszenario ohne Spielraum für Fehler. Der operative Verlust von 567 Millionen US‑Dollar, vertragliche Verpflichtungen von 900 Milliarden US‑Dollar und der übergreifende Druck auf Technologiewerte dürften große Vermögensverwalter dazu veranlassen, bereits bei ersten Anzeichen nachlassenden Quartalswachstums Gewinne mitzunehmen.
Eine nachhaltige Rally über 100 US‑Dollar je Aktie ist vor Mitte 2027 unwahrscheinlich. Dafür muss das Management beweisen, dass es das Unternehmen trotz steigender Compute‑Kosten wieder in die operative Gewinnzone führen und gleichzeitig verhindern kann, dass wichtige Kunden zu Open‑Source‑Modellen abwandern. Privatanleger sollten davon absehen, am ersten Handelstag auf dem Höhepunkt der Nachfrage zu kaufen, und abwarten, bis das Unternehmen seinen ersten Quartalsbericht als börsennotierte Gesellschaft vorlegt.


