


Der Morgen war von uneinheitlichen Dollarbewegungen geprägt: EUR/USD konnte einen Teil seiner Verluste wettmachen, während das Pfund weiter nachgab. Allerdings bleibt das Gesamtbild unverändert – der Markt wartet auf die morgige Entscheidung der Fed und reagiert deutlich stärker als üblich auf sämtliche Konjunkturdaten.
Beginnen wir mit Deutschland. Der ZEW-Index der Konjunkturerwartungen für September wurde veröffentlicht – dabei handelt es sich um eine Umfrage unter Finanzanalysten dazu, wie sie die Entwicklung der deutschen Wirtschaft in den kommenden sechs Monaten einschätzen. Der Indikator veränderte sich kaum und stieg nur um 0,5 Punkte auf 34,7, während die Einschätzung der aktuellen Lage deutlich stärker um 14 Punkte auf -47,1 zulegte. Institutspräsident Achim Wambach führt die Robustheit der Erwartungen auf fiskalische Stimuli und den Exportaufschwung zurück, warnt jedoch, dass die Risiken aufgrund hoher Energiepreise, des Kriegs im Iran und der Gefahr hybrider Angriffe weiterhin erheblich bleiben. Interessanterweise unterscheiden sich die Ergebnisse zwischen den Sektoren deutlich: Versicherer und Banken, die von hohen Zinsen profitieren, schlagen sich spürbar besser, während die Automobil- und Stahlindustrie tief im negativen Bereich verharren. Im gesamten Euroraum gingen die Erwartungen hingegen um fast 6 Punkte zurück, obwohl sich auch hier die Einschätzung der aktuellen Lage verbesserte.
Damit ergibt sich eine interessante Divergenz: Deutschland hält sich vergleichsweise stabil, während der Euroraum insgesamt skeptischer ist – eine aus Sicht der Europäischen Zentralbank logische Folge der restriktiven Geldpolitik. Am 10. September hat die EZB ihren Leitzins zum zweiten Mal seit Beginn des Kriegs im Iran angehoben und den Einlagensatz auf 2,50 % erhöht. Für den Euro ist das Signal gemischt: Einerseits passt sich die Wirtschaft offenbar besser an höhere Zinsen an, als befürchtet; andererseits deutet der Rückgang der Erwartungen im Euroraum darauf hin, dass der Markt ein schwächeres Wachstum in der Zukunft einpreist. Das bedeutet, dass die Unterstützung durch die Geldpolitik nicht so bedingungslos ist, wie es direkt nach der Zinsentscheidung erscheinen mag.
Das Pfund geriet heute Morgen durch Arbeitsmarktdaten aus Großbritannien unter Druck. Die Zahl der Anträge auf Arbeitslosenunterstützung stieg im August deutlich um 27.800 und machte damit den im Vormonat verzeichneten Rückgang um 11.800 vollständig zunichte. Dieser Indikator gilt als frühes Signal für eine Abschwächung am Arbeitsmarkt, da ein Anstieg der Leistungsanträge üblicherweise einsetzt, bevor sich die Lage am Arbeitsmarkt insgesamt verschlechtert. Der Rückgang des Währungspaars wurde jedoch dadurch begrenzt, dass die Arbeitslosenquote unverändert bei 4,9 % blieb, obwohl der Markt mit einem Anstieg gerechnet hatte. Die Arbeitslosenquote gilt als wesentlich verlässlicherer Indikator als die volatilen wöchentlichen Anträge, und aus meiner Sicht hat ihre Stabilität einen stärkeren Rückgang von GBP/USD verhindert. Die Reaktion des Pfunds fiel daher gemischt aus, und ich würde nicht ausschließen, dass das Paar in den nächsten Stunden einen Teil seiner morgendlichen Verluste wieder aufholen kann, sofern keine neuen negativen, haushaltspolitisch bedingten Nachrichten auftreten.
In der zweiten Tageshälfte richtet sich der Fokus auf die ADP-Beschäftigungsdaten und den Empire State Manufacturing Index der New York Fed. Der Markt rechnet bei Letzterem mit einer deutlichen Verschlechterung auf 14,1 Punkte nach 20,6 im Vormonat. Fällt der Wert besser aus als erwartet, hätte der Dollar einen weiteren Grund zur Stärke im Vorfeld der Fed-Sitzung: Robuste Beschäftigungs- und Industriedaten würden zusätzliche Argumente für eine restriktivere Geldpolitik liefern. Für Euro und Pfund würde ein solches Szenario anhaltenden Druck von zwei Seiten bedeuten. Bei EUR/USD könnten starke ADP-Daten den Effekt des heutigen ZEW-Berichts überlagern und den Abwärtstrend wieder verstärken, während GBP/USD, bereits durch haushaltspolitische Sorgen belastet, ohne kräftige heimische Impulse nur wenig Unterstützung hätte. Ich gehe davon aus, dass die Reaktion beider Währungspaare auf die US-Daten weitgehend synchron verlaufen wird – das derzeitige, generell dollarfreundliche Umfeld überwiegt die jeweils lokalen Faktoren der einzelnen Währungen.
Momentum
Für den Euro liegt der wichtige Widerstand auf der Oberseite bei 1,1544; ein Ausbruch darüber könnte das Paar in Richtung 1,1563 und anschließend 1,1579 führen. Für eine solche Bewegung wäre allerdings ein deutlicher Katalysator erforderlich, während die heutigen Daten eher belastend für die Gemeinschaftswährung wirken dürften – ich sehe dies daher nur als Sekundärszenario. Ein Bruch nach unten durch 1,1525 erscheint deutlich realistischer und würde den Weg in Richtung 1,1507 und 1,1486 eröffnen. Aus meiner Sicht deutet die Kombination der heutigen Nachrichten – von der Divergenz in den ZEW-Daten bis hin zu den Erwartungen an einen robusten ADP-Bericht – eher auf diese Niveaus hin.
Für das Pfund liegt der maßgebliche Widerstand auf der Oberseite bei 1,3502; darüber könnte das Paar 1,3531 und 1,3565 erreichen. Ohne unerwartete Unterstützung durch heimische Daten fehlt dem Pfund jedoch schlicht der Katalysator für eine anhaltende Aufwärtsbewegung. Ein Bruch nach unten durch 1,3464 wirkt deutlich wahrscheinlicher, mit Kurszielen bei 1,3435 und 1,3401, zumal der kräftige Anstieg der Leistungsanträge am Morgen bereits signalisiert hat, in welche Richtung der Markt tendiert.
Mean Reversion
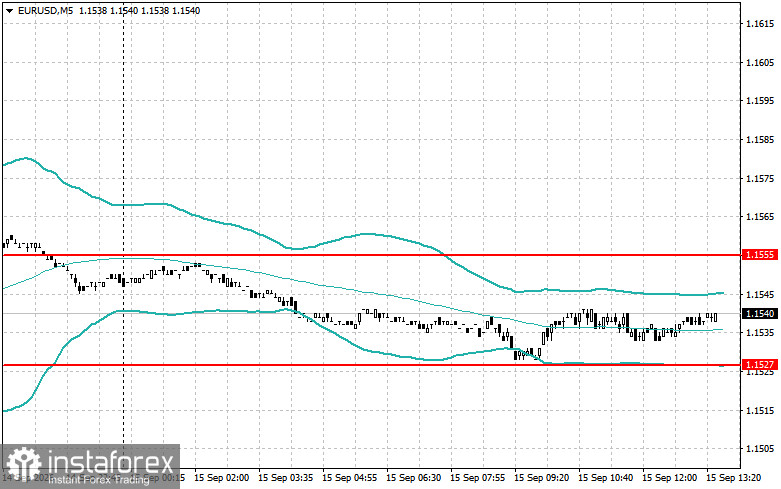
Für den Euro beobachte ich auf der Oberseite das Niveau von 1,1555. Die Logik ist folgende: Das Paar versucht, sich über dieses Niveau zu bewegen, aber es gibt nicht genug Käufer, um die Bewegung zu tragen, sodass der Kurs anschließend wieder darunter zurückfällt und damit ein Verkaufssignal erzeugt. Dieses Szenario erscheint heute durchaus plausibel, da das übergeordnete Umfeld bereits auf dem Euro lastet. Das bedeutet, dass jeder Versuch einer Aufwärtsbewegung eher ein rein technischer Rückprall bleiben könnte. Die Unterseite liegt bei 1,1527, wo der Ansatz umgekehrt ist – ich würde nach Kaufgelegenheiten Ausschau halten, wenn ein Versuch scheitert, den Markt unter diese Grenze zu drücken. Allerdings ist das Kaufen gegen die vorherrschende Marktstimmung stets riskanter als ein Verkauf in Trendrichtung. Daher ist es vernünftig, das Ziel für einen solchen Rückprall bescheiden zu halten, bei etwa 15–20 Punkten, anstatt auf eine Umkehr des gesamten Marktbildes zu setzen.
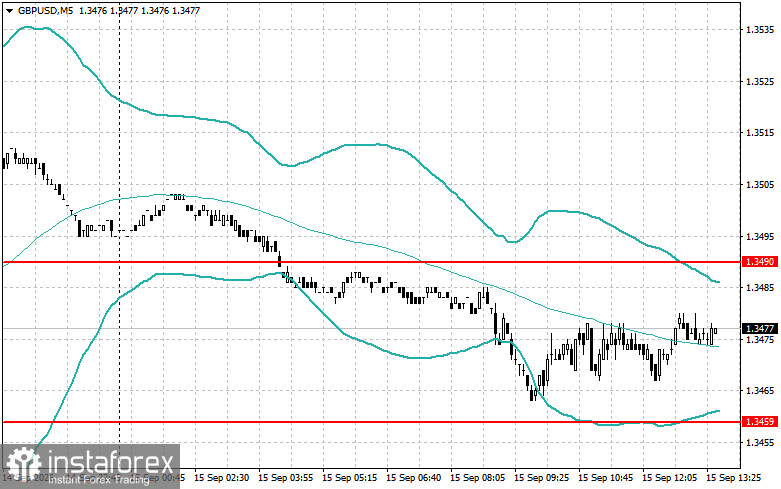
Für das Pfund liegt die obere Begrenzung bei 1,3490. Hier gilt derselbe Ansatz: Steigt das Währungspaar über dieses Niveau und verliert dann schnell an Dynamik, liefert eine Rückkehr darunter ein Signal für einen Verkauf. Angesichts der Schwäche des Pfunds nach den heutigen Arbeitsmarktdaten erscheint dieses Szenario wahrscheinlich. Der untere Bereich bei 1,3459 spricht für Käufe bei einer Erholung nach einem Fehlausbruch unter dieses Niveau, allerdings ist hier besondere Vorsicht angebracht. Das aktuelle Umfeld für das Pfund ist derart ungünstig, dass selbst eine gelungene technische Gegenbewegung nur sehr kurzlebig sein könnte, bevor das Paar wieder nach unten dreht.


