


Gestern verlief der Handel trotz zahlreicher gemischter Fundamentaldaten insgesamt recht ruhig.
Für den Euro war der wichtigste Faktor die neuesten deutschen ZEW-Daten – eine monatliche Umfrage unter Finanzanalysten zu den wirtschaftlichen Aussichten Deutschlands. Der Erwartungsindex bewegte sich kaum, während die Einschätzung der aktuellen Lage sich deutlich verbesserte; im Gegensatz dazu gingen die Erwartungen für den Euroraum vor dem Hintergrund der Zinserhöhung der European Central Bank in der vergangenen Woche zurück. Diese Divergenz zwischen einer widerstandsfähigeren deutschen Wirtschaft und nachlassenden Erwartungen für den Euroraum belastet EUR/USD weiterhin, zumal der Markt die restriktive Haltung der ECB nach der Entscheidung in der vergangenen Woche verarbeitet.
Das Pfund erhielt ein gemischtes Signal vom Arbeitsmarkt: Ein starker Anstieg der Anträge auf Arbeitslosenunterstützung löste zunächst eine Verkaufswelle aus, doch die unveränderte Arbeitslosenquote von 4,9 % verhinderte einen größeren Rückgang von GBP/USD. Meiner Einschätzung nach sorgt die Kombination aus moderat positiven britischen Daten, einer restriktiven EZB und durchwachsenen Veröffentlichungen aus Großbritannien weiterhin für ein zugunsten des Dollars verzerrtes Umfeld, und ich rechne heute weder beim Euro noch beim Pfund mit einer nennenswerten Erholung.
In den USA fiel der Empire State Manufacturing Index im September um 13 Punkte auf 7,6 und gab damit von dem im August erreichten Vierjahreshoch nach – allerdings handelt es sich hierbei um eine Momentaufnahme der aktuellen Lage der Hersteller im Bundesstaat New York, und der Rückgang deutet noch nicht auf eine Trendwende hin, da der Wert weiterhin im positiven Bereich liegt. Die Auftragseingänge legten leicht zu, während die Auslieferungen etwas nachgaben; hier zeigt sich eine Divergenz zwischen Nachfrage und Produktion. Ebenfalls wichtig: Die Lieferzeiten haben sich verlängert und Engpässe bei Rohmaterialien haben sich verschärft – Komponenten, die traditionell auf steigenden Druck in den Lieferketten hindeuten und mit einer beschleunigten Zunahme der Vorleistungs- und Verkaufspreise von bereits hohen Niveaus aus vereinbar sind. Beschäftigung und Arbeitsstunden nahmen zu, und die Unternehmen bleiben trotz der Abschwächung des Index für die nähere Zukunft relativ optimistisch.
Das Hauptereignis des Tages bleibt die Zinsentscheidung der Federal Reserve. Die Notenbank hat den Leitzins über fünf Sitzungen hinweg bei 3,50–3,75 % gehalten, doch der Markt preist nun mit rund 90%iger Wahrscheinlichkeit einen Anstieg auf 4,0 % ein, und allein dieses Vertrauen stützt den Dollar im Vorfeld. Ebenfalls heute veröffentlicht Großbritannien die Inflationsdaten für August – erwartet wird eine Beschleunigung auf 3,1 % im Jahresvergleich nach 2,9 % – und diese Zahl ist wichtig, weil sie den Kurs der Bank of England für morgen direkt beeinflussen wird: Je größer die positive Überraschung, desto schwieriger wird es für die BoE, die Zinsen unverändert zu lassen. Der Schwerpunkt des Tages liegt jedoch weniger auf der reinen Fed-Zahl als vielmehr auf der Rhetorik von Fed-Chef Kevin Warsh auf der abendlichen Pressekonferenz – sein Tonfall wird darüber entscheiden, ob der Dollar nach der Entscheidung weiter zulegt oder einen Teil seiner Gewinne gegenüber Euro und Pfund bei einer vorsichtigeren Forward Guidance wieder abgibt.
Momentum
Für den Euro liegt der entscheidende Widerstand auf der Oberseite bei 1,1551; ein Ausbruch darüber könnte das Währungspaar auf 1,1571 und anschließend auf 1,1595 treiben. Dieses Szenario setzt jedoch eine rasche Stimmungswende an den Märkten innerhalb weniger Stunden vor der Fed-Entscheidung voraus, was selten vorkommt. Wesentlich plausibler erscheint mir ein Durchbruch unter 1,1529, der den Weg in Richtung 1,1507 und 1,1486 freimacht – ein Pfad, der zum heutigen Umfeld passt, von schwachen Erwartungen für den Euroraum bis hin zu der starken Markterwartung eines US-Zinsschritts.
Für das Pfund liegt der relevante Widerstand auf der Oberseite bei 1,3494, was den Kurs auf 1,3512 und anschließend auf 1,3531 führen könnte. Damit Sterling diese Niveaus erreicht, wäre entweder ein überraschend starker Inflationswert heute oder ein klarer Fehlschlag der Dollar-Rally erforderlich. Ein Rückgang unter 1,3464 in Richtung 1,3435 und 1,3401 erscheint deutlich naheliegender, zumal das Pfund bereits heute Morgen aufgrund des Sprungs bei den Anträgen auf Arbeitslosenunterstützung einen Grund zur Schwäche hatte.
Mean Reversion
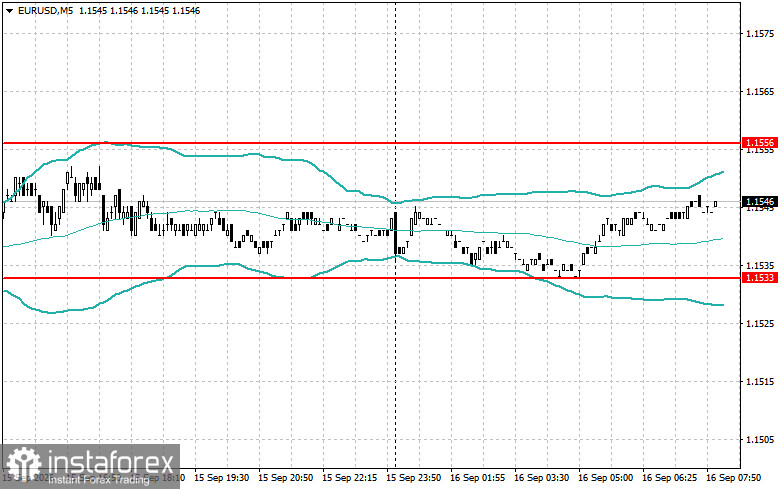
Für den Euro beobachte ich die obere Begrenzung bei 1,1556. Die Idee ist einfach: Das Paar versucht, sich darüber zu halten, aber Anschlusskäufer bleiben aus, und der Kurs fällt wieder zurück nach unten – das wäre das Verkaufssignal. Im Vorfeld der Fed-Entscheidung wirkt dieses Szenario durchaus plausibel, da Marktteilnehmer nur wenige Stunden vor der Zinsbekanntgabe kaum bereit sein dürften, umfangreiche Positionen gegen den Dollar aufzubauen. Die Untergrenze bei 1,1533 folgt der gegenteiligen Logik – ich suche nach Long-Positionen nach einem gescheiterten Ausbruch unter diese Marke –, allerdings ist hier besondere Vorsicht geboten: Käufe gegen den Dollar unmittelbar vor einer Sitzung, bei der der Markt sich nahezu sicher ist, dass die Zinsen angehoben werden, sind heikel, und das Kursziel für eine solche Gegenbewegung sollte entsprechend sehr konservativ gewählt werden.
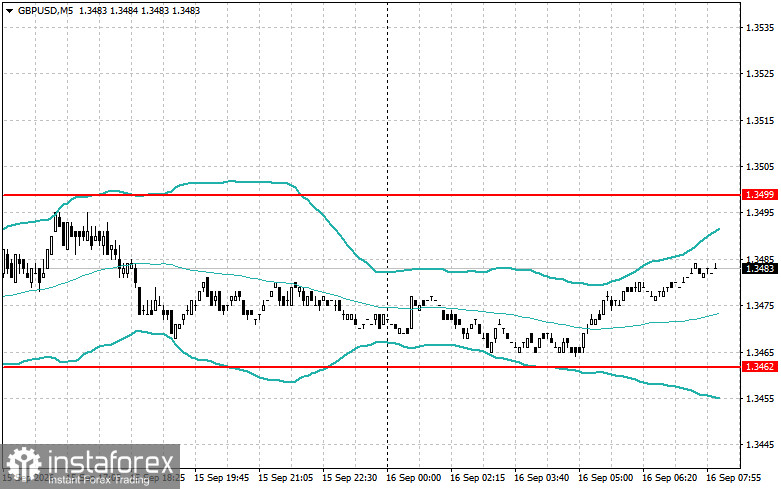
Für das Pfund liegt die obere Begrenzung bei 1,3499. Die gleiche Rücklauf-Logik gilt auch hier: Ein Anstieg über diese Marke ohne Anschlusskäufe ist ein Verkaufssignal, und angesichts der generellen Schwäche des Pfunds nach den heutigen Arbeitsmarktdaten erscheint dieses Szenario durchaus plausibel. Die untere Referenz bei 1,3462 spricht für Käufe auf eine Erholung nach einem kurzen, falschen Rücksetzer nach unten. Handeln Sie dieses Szenario jedoch mit Vorsicht: Das Umfeld für Sterling ist derzeit so ungünstig, dass selbst eine gelungene technische Gegenbewegung voraussichtlich nur von kurzer Dauer sein wird, bevor das Währungspaar seinen Abwärtstrend wieder aufnimmt.


