


Angst lässt Dinge größer erscheinen, als sie sind. Die Sorgen über den Beginn des Straffungszyklus der Fed haben den S&P 500 zu einem Rücksetzer gezwungen, doch der breite Index erholte sich rasch und legte weiter zu. Steigende Zinsen üben zwar eindeutig negativen Druck auf Aktien aus, doch die Richtung an den Märkten in der näheren Zukunft hängt im Wesentlichen von einer Schlüsselfrage ab: Hält die Wirtschaft höhere Finanzierungskosten aus?
Entwicklung von S&P 500 und Treasury-Renditen
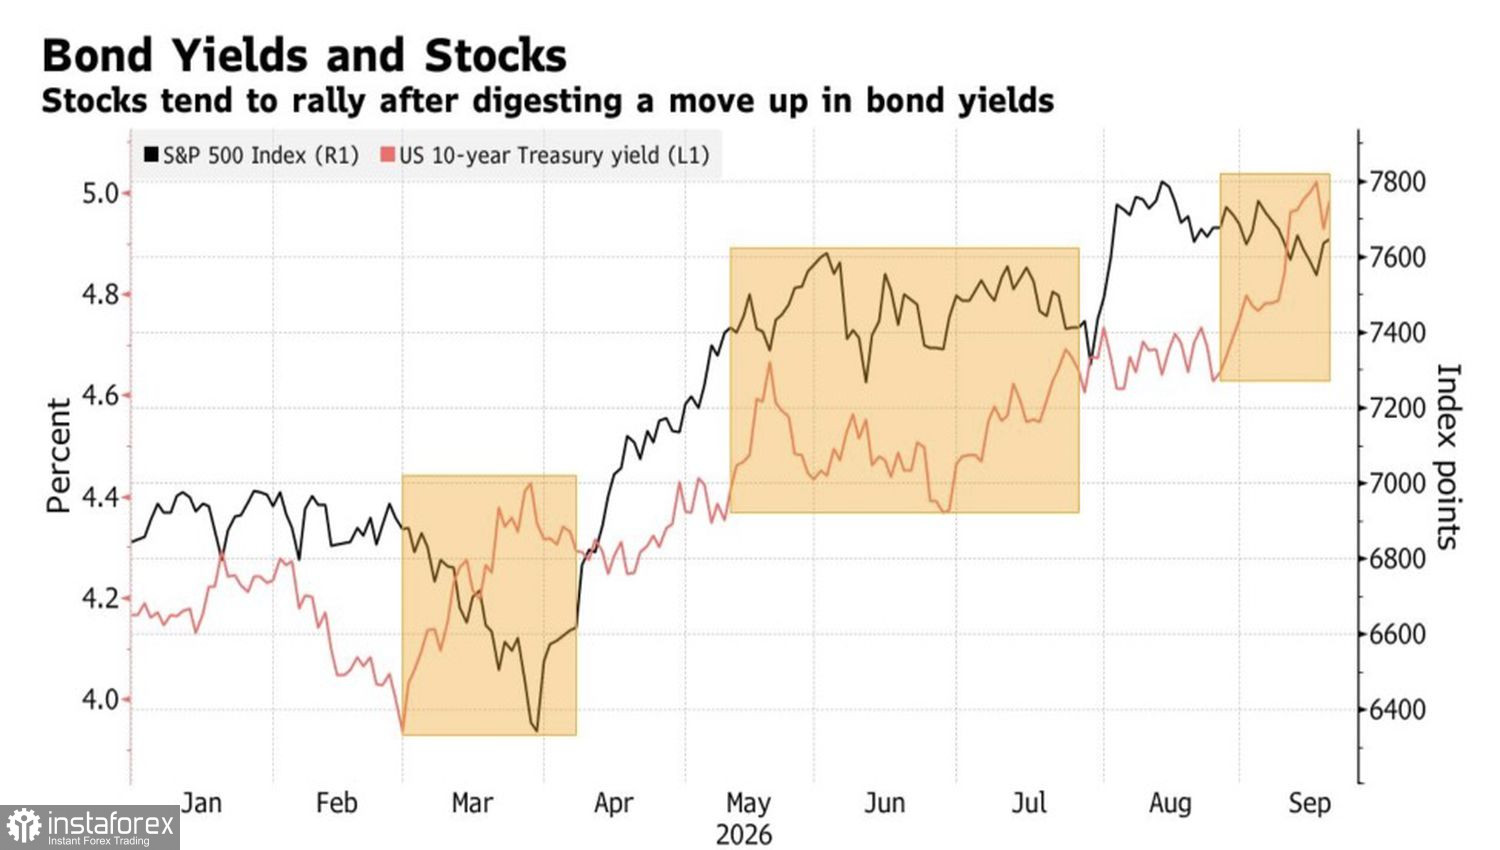
Auf den ersten Blick verteuert eine geldpolitische Straffung Kredite, schwächt die Geschäftstätigkeit, treibt die Anleiherenditen in die Höhe und erhöht die Kosten der Unternehmen. Das schmälert die Kaufkraft der privaten Haushalte und die Unternehmensgewinne. In der Praxis signalisieren jedoch höhere Zinsen rund um den Globus wirtschaftliche Stärke. Und die Tatsache, dass der S&P 500 nicht im Zuge des Beginns des Zinszyklus der Fed eingebrochen ist, legt nahe, dass Anleger weiterhin Vertrauen in Aktien und die Unternehmen, die sie emittieren, haben.
Tatsächlich argumentiert Goldman Sachs, dass es keinen Grund gibt, die Unternehmensgewinne als Blase zu bezeichnen. Die Gewinne sind in jedem der ersten beiden Quartale um rund 30 % gestiegen und markieren damit eine der historisch stärksten Phasen. Die Bank sieht die Rally als getrieben von der Stärke der US-Wirtschaft und einem Investitionsboom in KI. Das steigert die Produktivität, was sich in höheren Steuereinnahmen und einem schnelleren BIP-Wachstum niederschlägt.
Ertragsdynamik des S&P 500
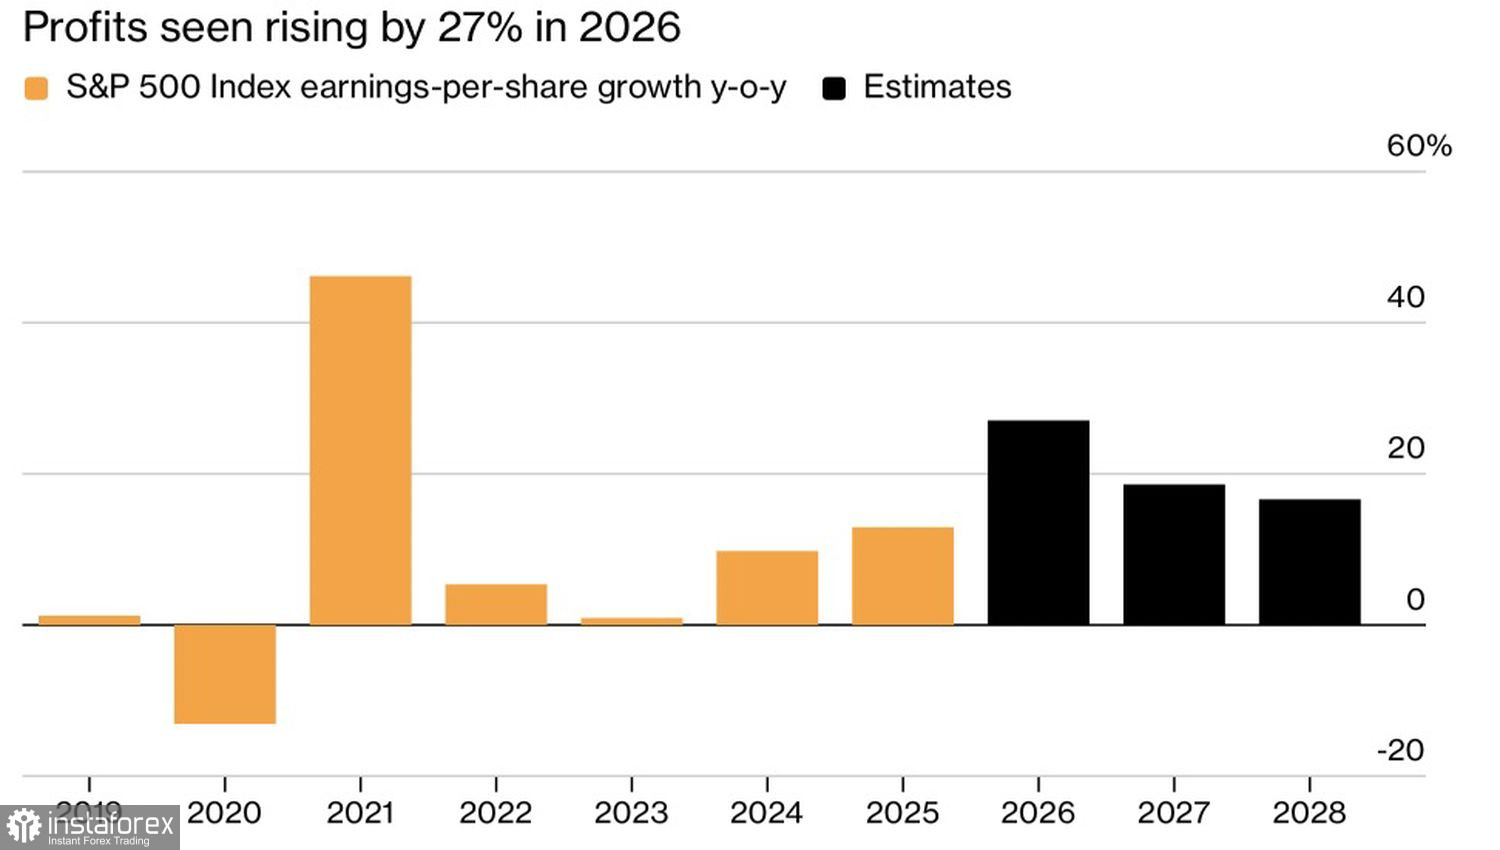
Goldman Sachs rechnet damit, dass sich das Wachstum der Unternehmensgewinne verlangsamt, aber nicht einbricht. Starke Ergebnisse der S&P-500-Unternehmen in Verbindung mit einer robusten Konjunktur schaffen Rahmenbedingungen dafür, dass die Rally des Index weitergehen kann – zumal Anleger schon lange nicht mehr so pessimistisch gegenüber US-Aktien eingestellt waren.
Der Umfrage der American Association of Individual Investors zufolge bezeichnen sich derzeit rund 53,3 % der Befragten als Bären und nur 28,8 % als Bullen – der niedrigste Wert für die Bullen seit einem Jahr. Der Abstand von 24,5 Prozentpunkten zwischen Bären und Bullen ist der größte seit Mai 2025 und liegt deutlich über dem langfristigen Durchschnitt von -6,5 %. Als Hauptgründe für ihren Pessimismus in Bezug auf die Aussichten des S&P 500 nennen die Befragten die hohen Energiepreise und den Beginn des Straffungszyklus der Fed.
Offensichtlich würde ein bullisher Ölmarkt mit dem Risiko, dass Brent über 120 US-Dollar pro Barrel steigt, den Druck auf die Fed aufrechterhalten, aggressiv zu straffen, und das Aufwärtspotenzial des S&P 500 begrenzen. Dennoch weist der breite Index starke Fundamentaldaten auf: eine widerstandsfähige Wirtschaft und beeindruckende Unternehmensgewinne.
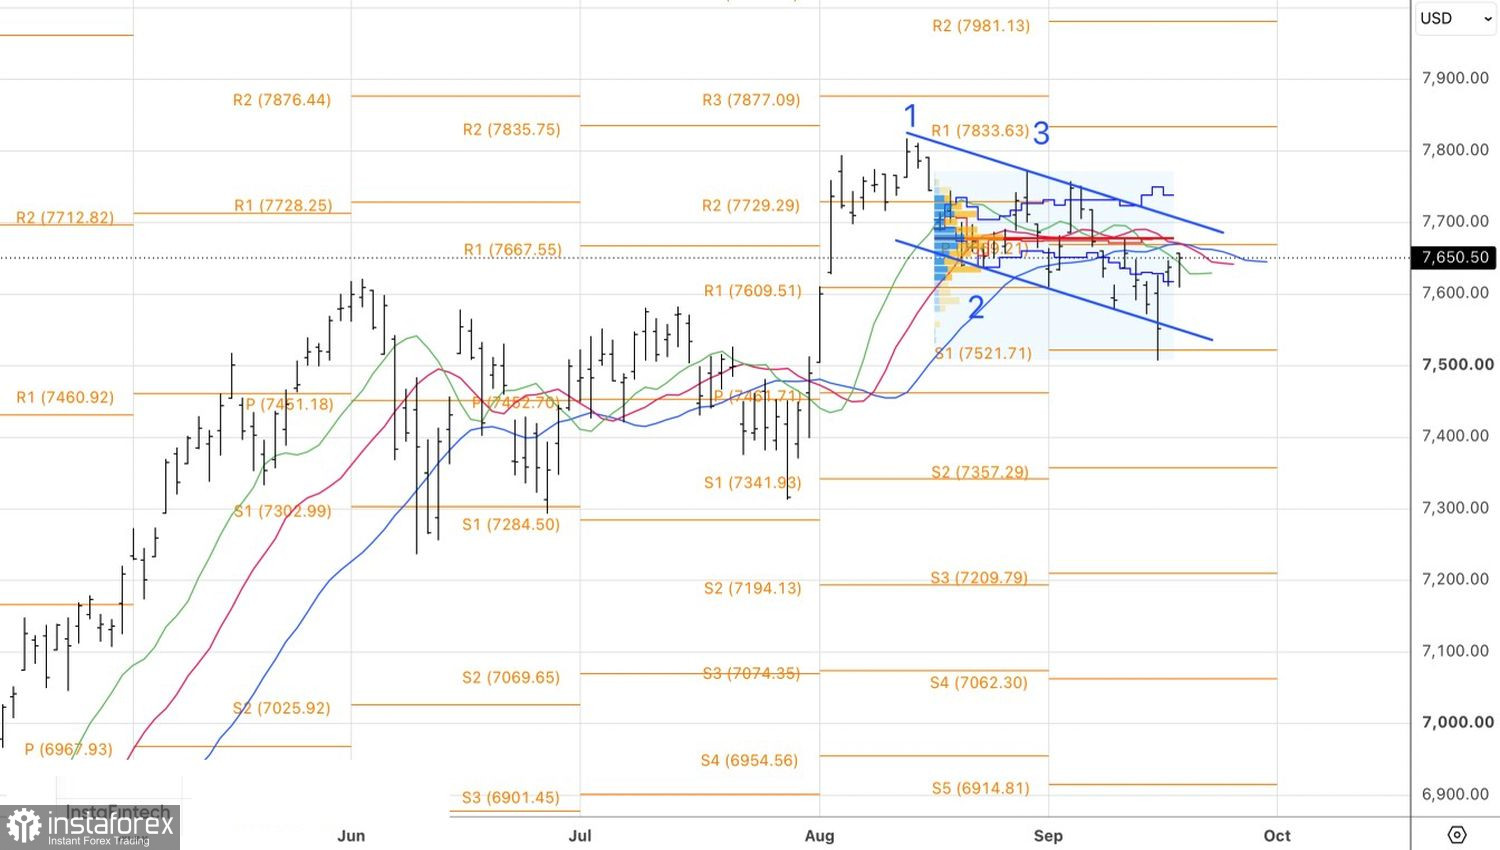
Aus technischer Sicht zeigt der Tageschart, dass der S&P 500 eine Kerze mit einem langen unteren Schatten ausgebildet hat, was auf die Stärke der Bullen hindeutet und die Idee stützt, Long-Positionen aufzustocken, die bei der Erholung von der Marke von 7.560 aufgebaut wurden.


